猜你想问
立讯精密2026年三季报核心内容是什么?
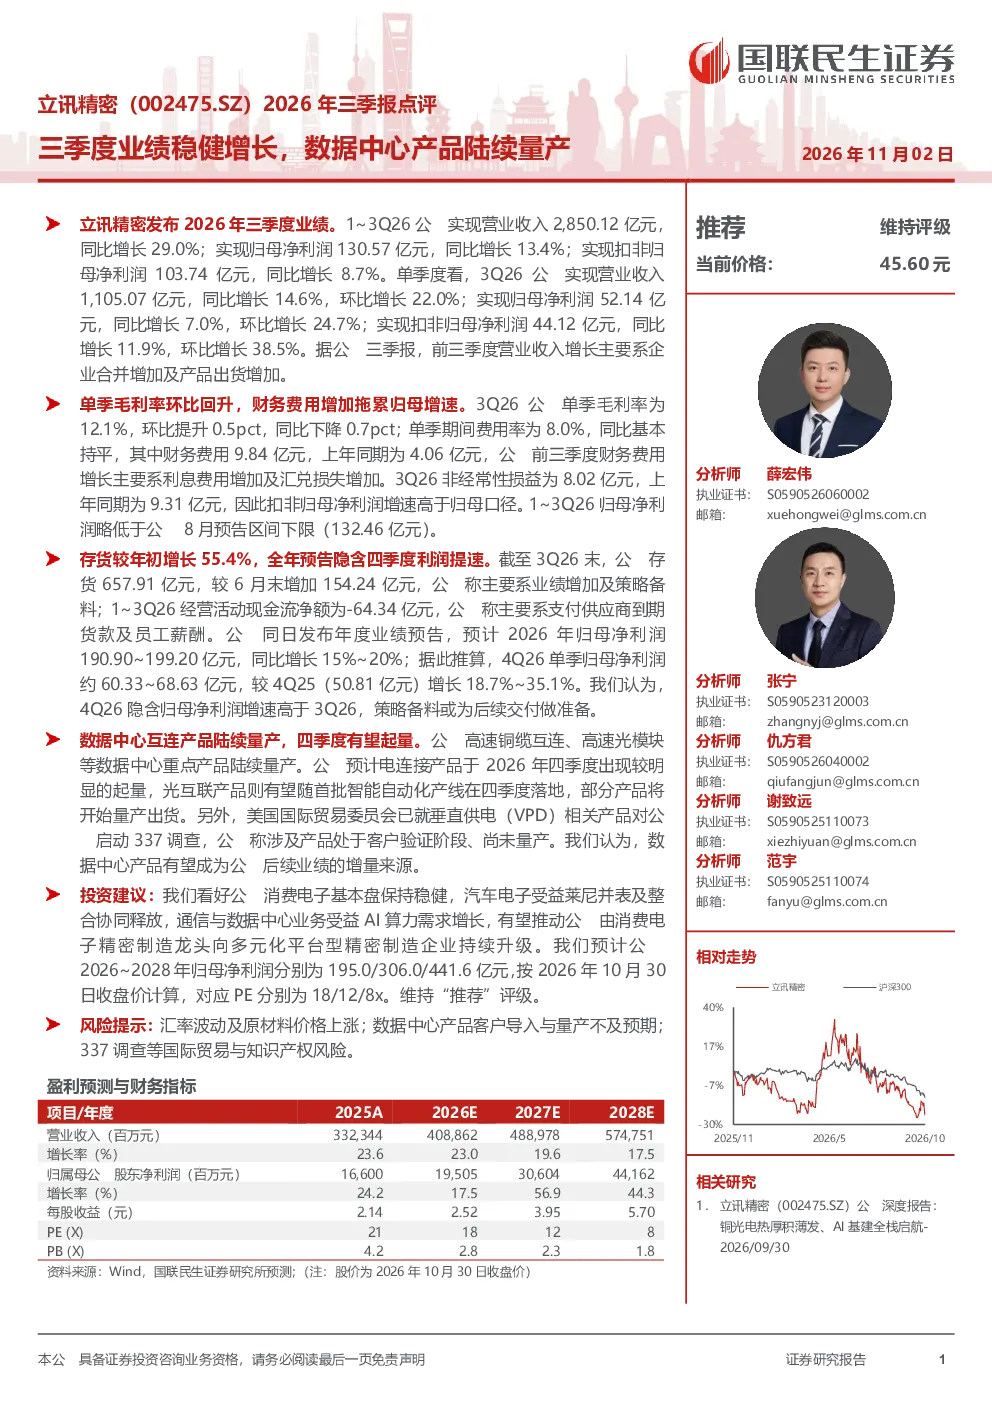
立讯精密2026年三季度业绩表现稳健,1~3Q26实现营业收入2,850.12亿元,同比增长29.0%;归母净利润130.57亿元,同比增长13.4%。单季来看,3Q26营业收入1,105.07亿元,同比增长14.6%,环比增长22.0%;归母净利润52.14亿元,同比增长7.0%,环比增长24.7%。前三季度营收增长主要系企业合并增加及产品出货增加。
数据中心行业发展趋势如何?
数据中心行业正受益于AI算力需求增长,高速铜缆互连、高速光模块等产品成为市场热点。立讯精密数据中心互连产品陆续量产,预计电连接产品四季度起量明显,光互联产品随智能自动化产线落地也将开始量产出货。这些产品有望成为公司后续业绩的增量来源,推动公司向多元化平台型精密制造企业升级。
报告重点分析了哪些方向?
报告重点分析了立讯精密三季度业绩表现,特别是数据中心产品的量产进展和未来增长潜力。同时,报告也关注了公司消费电子基本盘的稳健性、汽车电子业务受益莱尼并表及整合协同释放的情况,以及通信与数据中心业务在AI算力需求增长背景下的机遇。
当前市场对该公司有何判断?
市场对该公司三季度业绩表示认可,认为其整体表现稳健,数据中心产品量产带来新的增长动力。公司预计2026年归母净利润同比增长15%~20%,四季度利润提速明显。公司业务多元化发展,有望从消费电子精密制造龙头向平台型精密制造企业转型。
研报提示了哪些风险?
研报提示了汇率波动及原材料价格上涨风险,数据中心产品客户导入与量产不及预期风险,以及美国国际贸易委员会就垂直供电(VPD)相关产品对公司启动337调查等国际贸易与知识产权风险。这些因素可能对公司业绩和业务发展带来不确定性。
你可能感兴趣
财通证券2026年三季报点评:前三季度业绩稳健增长,自营投资收益同比回落
西部证券2026-10-31
2026年三季报业绩预告点评:海外数据中心冷源业务放量,前三季度业绩预增30%-50%
机械设备华龙证券2026-10-16
2026年三季报点评:三季度业绩同比增长17%,持续稳健增长
国信证券2026-10-26
2026年三季报点评2026年前三季度业绩稳健增长,AIDC打开成长空间
华创证券2026-11-02
2025年三季报点评:业绩稳健增长,数据中心电源加速落地
电子设备民生证券2025-10-29
26H1业绩稳健增长,通信与数据中心业务项目加速量产落地
国投证券2026-08-28
2026年三季报点评2026年前三季度归母净利+7.85%,散杂货吞吐量稳健增长,持续看好港口高分红标杆长期发展
华创证券2026-10-31
2019年三季报点评:CVT配套国六车型陆续量产,业绩迎来拐点
交通运输上海证券2019-10-30
厦门象屿2026年三季报点评:2026年前三季度业绩稳健,关注造船景气兑现,持续看好“新模式、新估值”
华创证券2026-10-31
公司2023年一季报业绩点评:Q1业绩承压,折叠屏铰链产品陆续导入量产
电子设备东兴证券2023-05-05