猜你想问
这份研报的核心内容是什么?
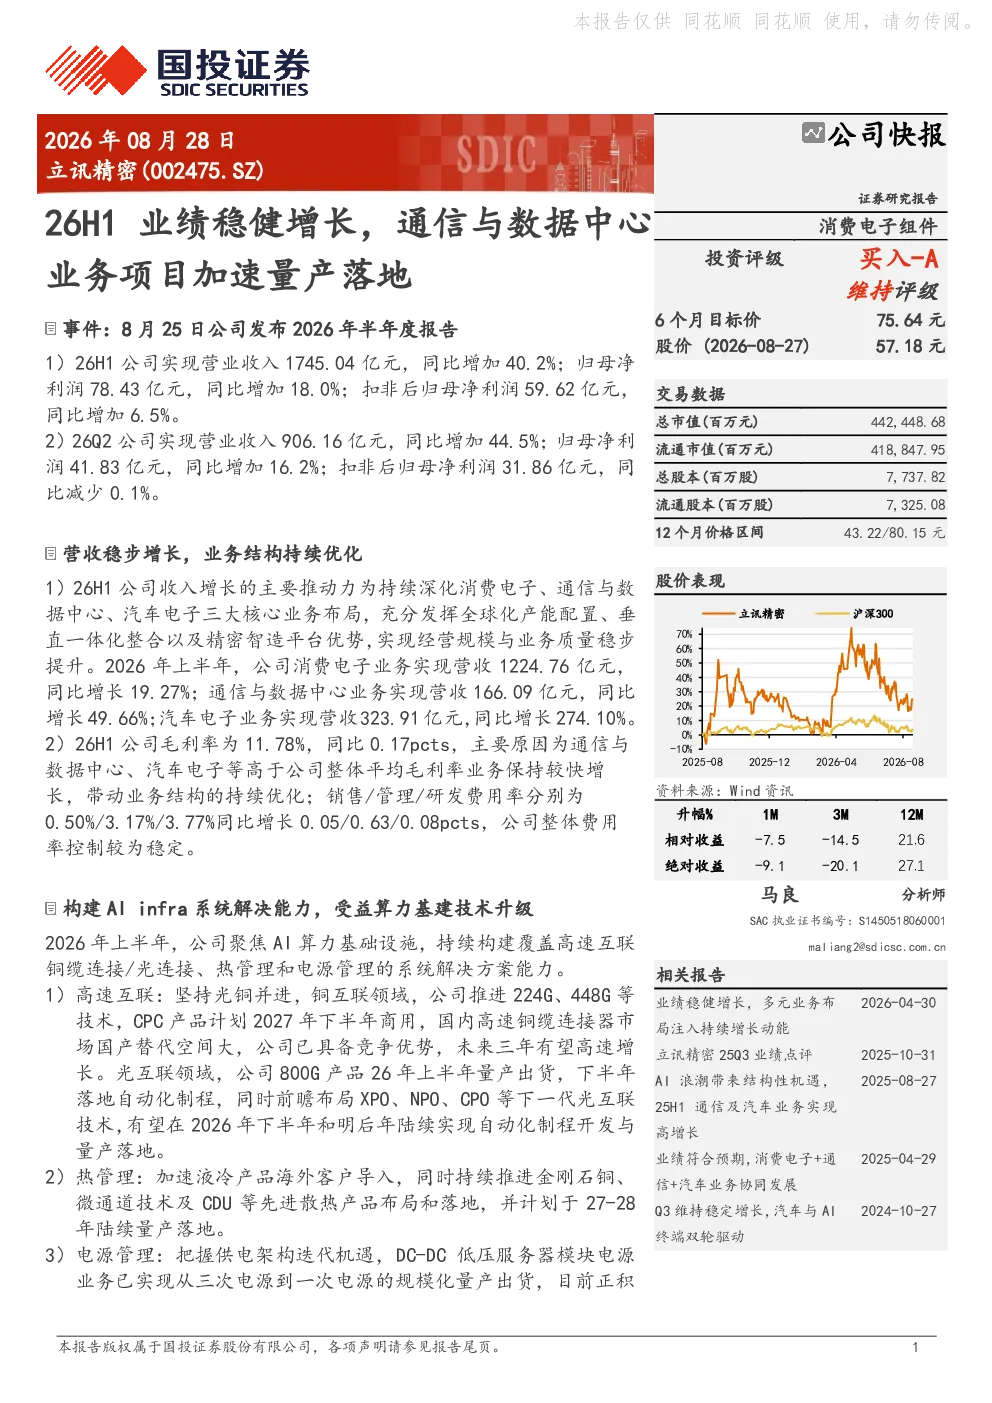
该研报指出立讯精密2026年上半年业绩稳健增长,营业收入1745.04亿元同比增长40.2%,归母净利润78.43亿元同比增长18.0%。通信与数据中心、汽车电子业务成为主要增长动力,分别同比增长49.66%和274.10%。公司业务结构持续优化,消费电子、通信与数据中心、汽车电子业务营收分别为1224.76亿元、166.09亿元、323.91亿元,同比增长19.27%、49.66%、274.10%。毛利率为11.78%,费用率控制稳定。公司聚焦AI算力基础设施,构建覆盖高速互联铜缆连接/光连接、热管理和电源管理的系统解决方案能力。
通信与数据中心业务的发展趋势如何?
通信与数据中心业务成为立讯精密主要增长动力,2026年上半年营收同比增长49.66%。公司聚焦AI算力基础设施,构建覆盖高速互联铜缆连接/光连接、热管理和电源管理的系统解决方案能力。在高速互联领域,公司光铜并进,铜互联领域推进224G、448G等技术,CPC产品计划2027年下半年商用;光互联领域800G产品量产出货,前瞻布局XPO、NPO、CPO等下一代光互联技术。
研报重点分析了哪些方向?
研报重点分析了立讯精密2026年上半年的业绩表现,特别是通信与数据中心业务的增长情况。报告指出公司该业务营收同比增长49.66%,成为主要增长动力。同时,报告详细分析了公司在AI算力基础设施方面的布局,包括高速互联铜缆连接/光连接、热管理和电源管理,以及在这些领域的具体技术进展和产品规划。此外,报告还提到了公司在消费电子、汽车电子等领域的业务结构优化情况。
当前市场对通信与数据中心业务的态度如何?
当前市场对通信与数据中心业务持积极态度,主要因为该业务成为立讯精密的主要增长动力,2026年上半年营收同比增长49.66%。随着AI算力需求的不断增长,通信与数据中心业务具有较大的发展潜力。立讯精密在该领域的布局,包括高速互联铜缆连接/光连接、热管理和电源管理,以及具体的技术进展和产品规划,进一步增强了市场对该业务的信心。然而,市场竞争也较为激烈,需要关注技术迭代和产品导入的节奏。
研报中提到了哪些风险提示?
研报中提到了几个风险提示。首先,下游需求不及预期可能影响公司业绩增长。其次,产品导入节奏存在不确定性,特别是对于新技术的推广和市场接受程度,可能存在一定的不确定性。此外,市场竞争加剧也可能对公司业务造成影响。这些风险因素需要投资者关注,以便更全面地评估投资风险。