猜你想问
鸿路钢构2026年三季报主要业绩表现如何?
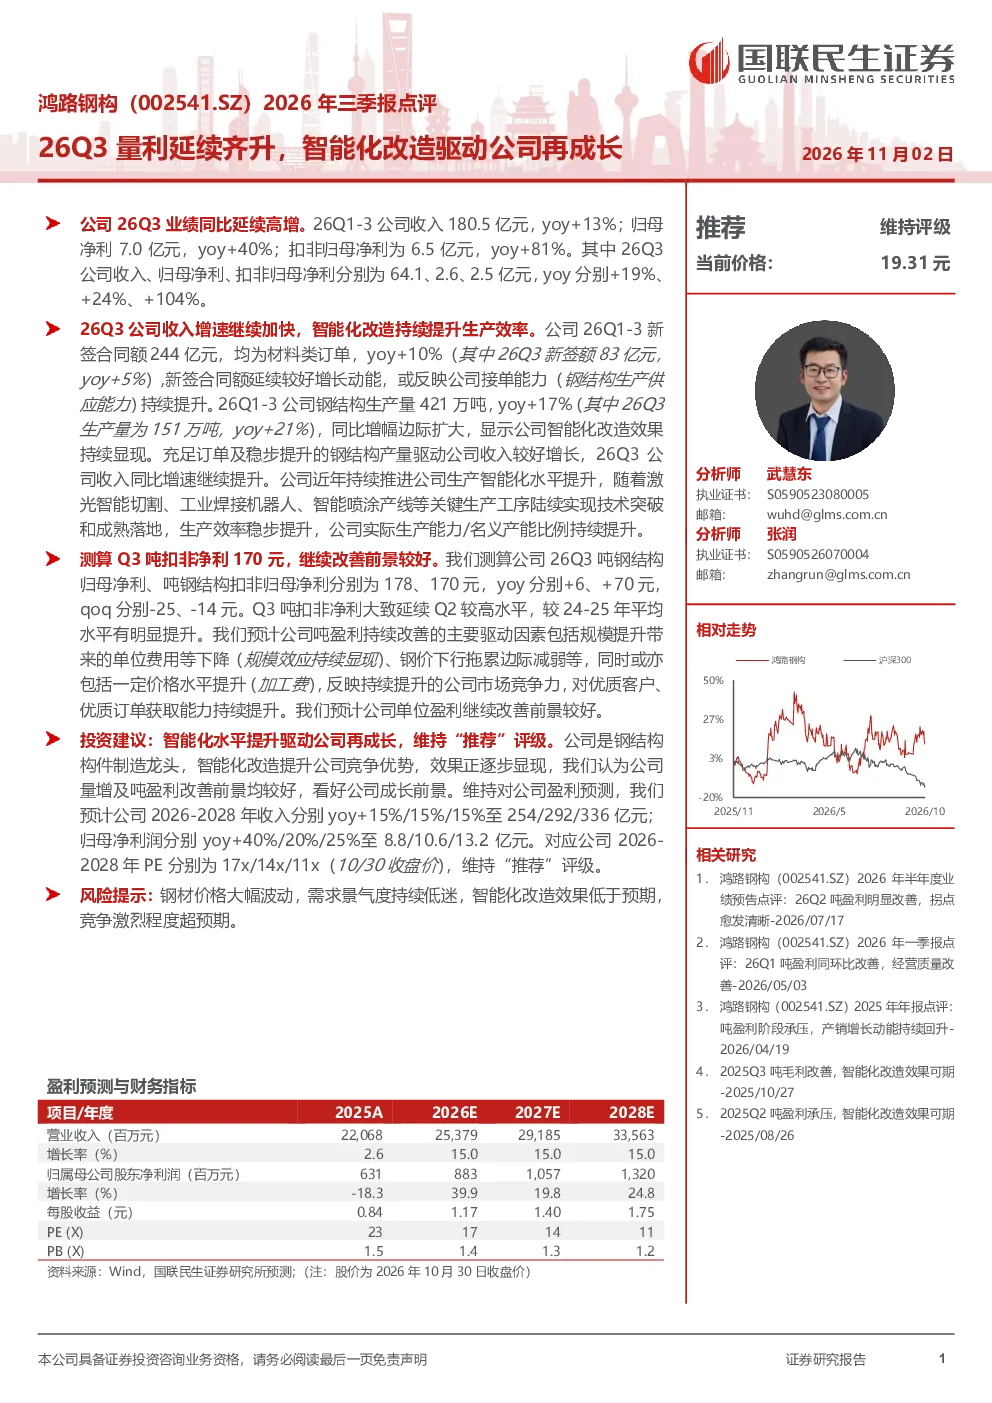
公司2026年第三季度业绩同比延续高增长,收入、归母净利、扣非归母净利分别增长19%、24%、104%。26Q1-3收入增长13%,归母净利增长40%,扣非归母净利增长81%。新签合同额增长10%,钢结构生产量增长17%,同比增幅边际扩大,显示智能化改造效果持续显现。公司持续推进生产智能化水平提升,激光智能切割、工业焊接机器人等关键工序实现技术突破,生产效率稳步提升。测算Q3吨扣非净利为170元,较Q2略降但较24-25年平均水平有明显提升,主要驱动因素包括规模效应、钢价下行拖累减弱及价格水平提升。
钢结构行业发展趋势如何?
钢结构行业正经历智能化、自动化升级,传统钢构企业通过引入激光切割、焊接机器人等技术提升生产效率,降低人工依赖。同时,绿色建筑和装配式建筑发展推动行业向标准化、模块化生产转型。政策层面支持钢结构在基础设施、公共建筑中的应用,市场需求持续扩大。行业竞争加剧促使企业加速技术创新和数字化转型,智能化改造成为企业提升核心竞争力的重要途径。未来几年,钢结构行业将呈现技术驱动、规模扩张和产品升级的发展趋势。
鸿路钢构报告重点分析了哪些方面?
报告重点分析了鸿路钢构的智能化改造成效及业绩增长驱动因素。公司通过激光智能切割、工业焊接机器人等技术突破,显著提升了生产效率,智能化改造效果持续显现。报告还分析了公司规模效应、钢价波动影响及价格水平提升对盈利能力的作用。此外,报告对比了Q3与Q2的吨扣非净利水平,显示公司盈利能力较过去两年有明显改善。报告还评估了公司未来三年的收入和归母净利增长预期,维持“推荐”评级。
当前钢结构市场现状如何?
当前钢结构市场呈现供需两旺态势,基础设施建设、公共建筑和绿色建筑需求持续增长。企业普遍加速智能化改造,提升生产效率和产品质量。钢价波动对行业盈利能力产生影响,但行业龙头企业通过规模效应和技术创新有效对冲风险。市场竞争加剧促使企业差异化发展,智能化、绿色化成为行业竞争的关键要素。未来市场将向技术密集型、绿色化方向发展,智能化改造成为企业提升竞争力的核心驱动力。
研报提示了哪些风险?
研报提示的风险包括钢材价格波动、市场需求低迷、智能化改造效果不及预期及竞争加剧。钢材价格波动直接影响行业盈利能力,市场需求变化影响企业订单量。智能化改造需要持续投入,若效果不及预期可能影响短期盈利。行业竞争加剧可能导致价格战,影响企业利润水平。此外,宏观经济波动和政策变化也可能对行业产生影响。企业需密切关注市场动态,加强风险管理。