猜你想问
东方雨虹2026年前三季度报告核心内容是什么?
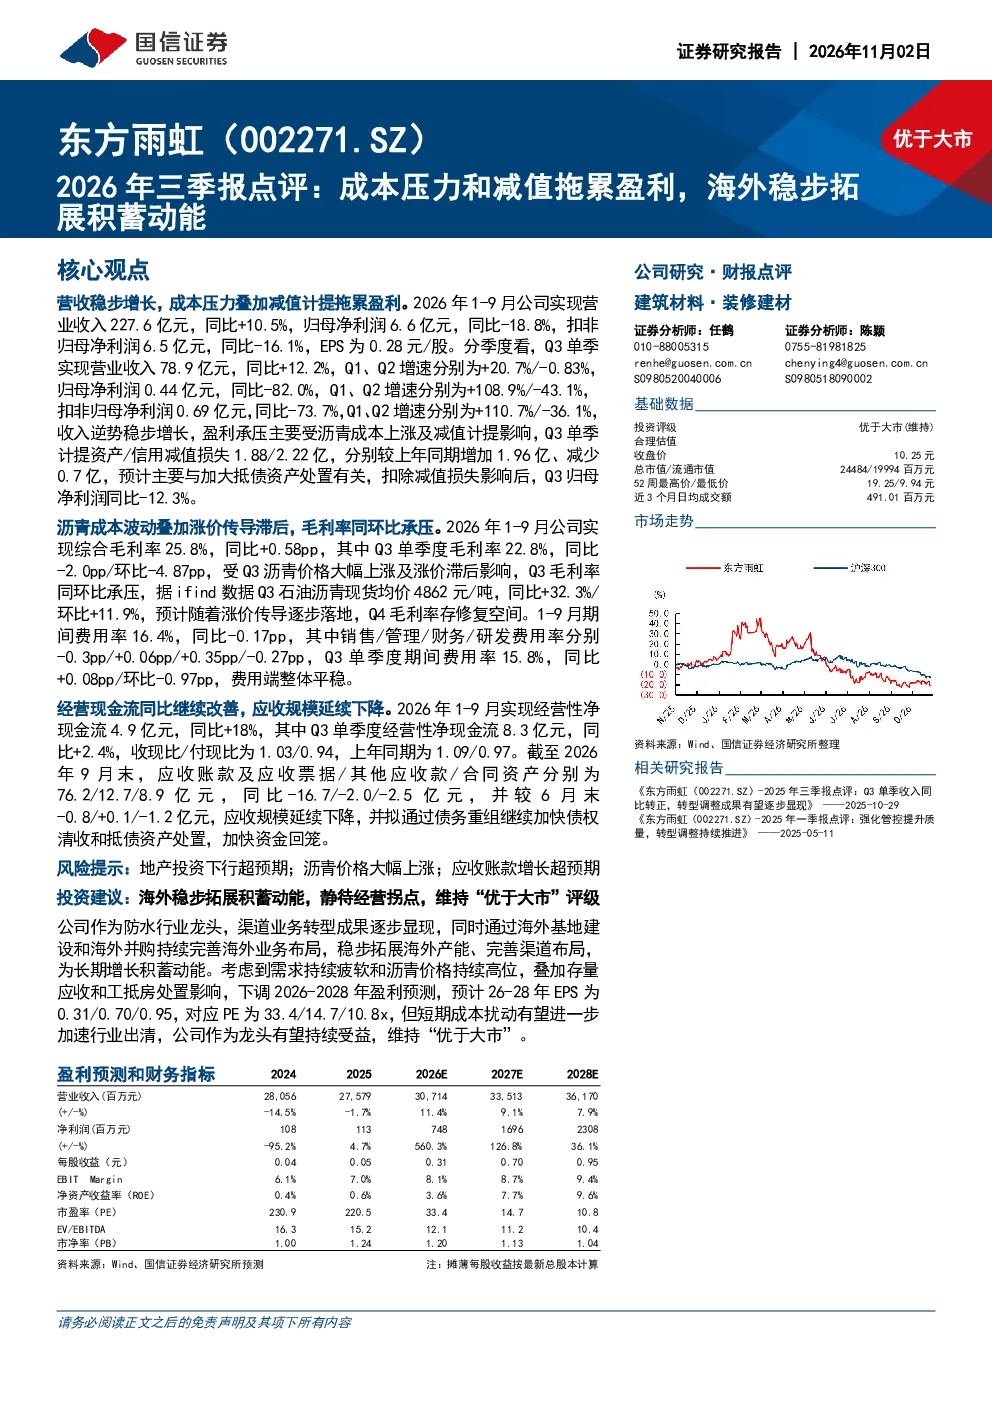
东方雨虹2026年前三季度营收稳步增长,但盈利承压主要受沥青成本上涨及减值计提影响。Q3单季收入同比增长12.2%,但归母净利润同比大幅下降82.0%,主要因沥青成本上涨及资产/信用减值计提1.88亿/2.22亿(同比分别增加1.96亿/减少0.7亿),预计与加大抵债资产处置有关。公司营收227.6亿元(同比增长10.5%),归母净利润6.6亿元(同比下降18.8%),扣非归母净利润6.5亿元(同比下降16.1%),EPS为0.28元/股,综合毛利率25.8%(同比+0.58pp),期间费用率16.4%(同比-0.17pp)。经营性净现金流4.9亿元(同比增长18%),应收账款76.2亿元(同比下降16.7%)。
防水材料赛道未来发展趋势如何?
防水材料赛道未来发展趋势呈现多元化与高端化特点。行业集中度提升,头部企业如东方雨虹通过技术创新和渠道优化巩固市场地位。沥青成本波动仍是主要风险,推动企业向聚合物改性沥青等新材料转型。海外市场拓展成为重要增长点,企业通过基地建设和并购完善全球布局。政策支持绿色建筑和基础设施升级,为行业带来结构性机会。短期需求疲软和成本压力考验企业韧性,但长期看,技术升级和国际化战略将驱动行业持续发展。
东方雨虹三季报重点分析了哪些方面?
东方雨虹三季报重点分析了成本压力、盈利能力及海外战略。报告指出沥青成本上涨及减值计提是主要盈利拖累因素,Q3单季毛利率同比-2.0pp/环比-4.87pp。费用端整体平稳,期间费用率16.4%(同比-0.17pp)。公司通过海外基地建设和并购持续完善海外布局,为长期增长积蓄动能。报告下调2026-2028年盈利预测(EPS为0.31/0.70/0.95,对应PE为33.4/14.7/10.8x),但作为行业龙头,短期成本扰动有望加速行业出清,维持“优于大市”评级。
当前防水材料市场现状如何?
当前防水材料市场呈现供需结构性变化。一方面,地产调控影响短期需求,但基建投资和旧房改造提供稳定支撑。另一方面,原材料成本特别是沥青价格高位运行,压缩企业利润空间。行业竞争加剧,企业通过并购整合加速出清,头部企业优势明显。海外市场成为新的增长引擎,企业积极布局东南亚、南美等区域。技术升级趋势明显,聚合物改性沥青等新材料占比提升。市场短期承压但长期向好的基本面未变,行业龙头受益于规模和品牌优势。
东方雨虹三季报提示哪些风险?
东方雨虹三季报提示的主要风险包括:沥青等原材料价格波动风险,成本上涨压力短期内难以缓解;资产/信用减值计提风险,加大抵债资产处置可能影响当期利润;海外市场拓展风险,新兴市场政策不确定性及竞争加剧;宏观经济下行风险,地产和基建投资放缓影响市场需求;行业竞争风险,并购整合加速可能导致市场份额集中度变化。此外,技术迭代风险需关注,新材料研发失败可能影响长期竞争力。