猜你想问
格力电器2026年三季报核心内容有哪些?
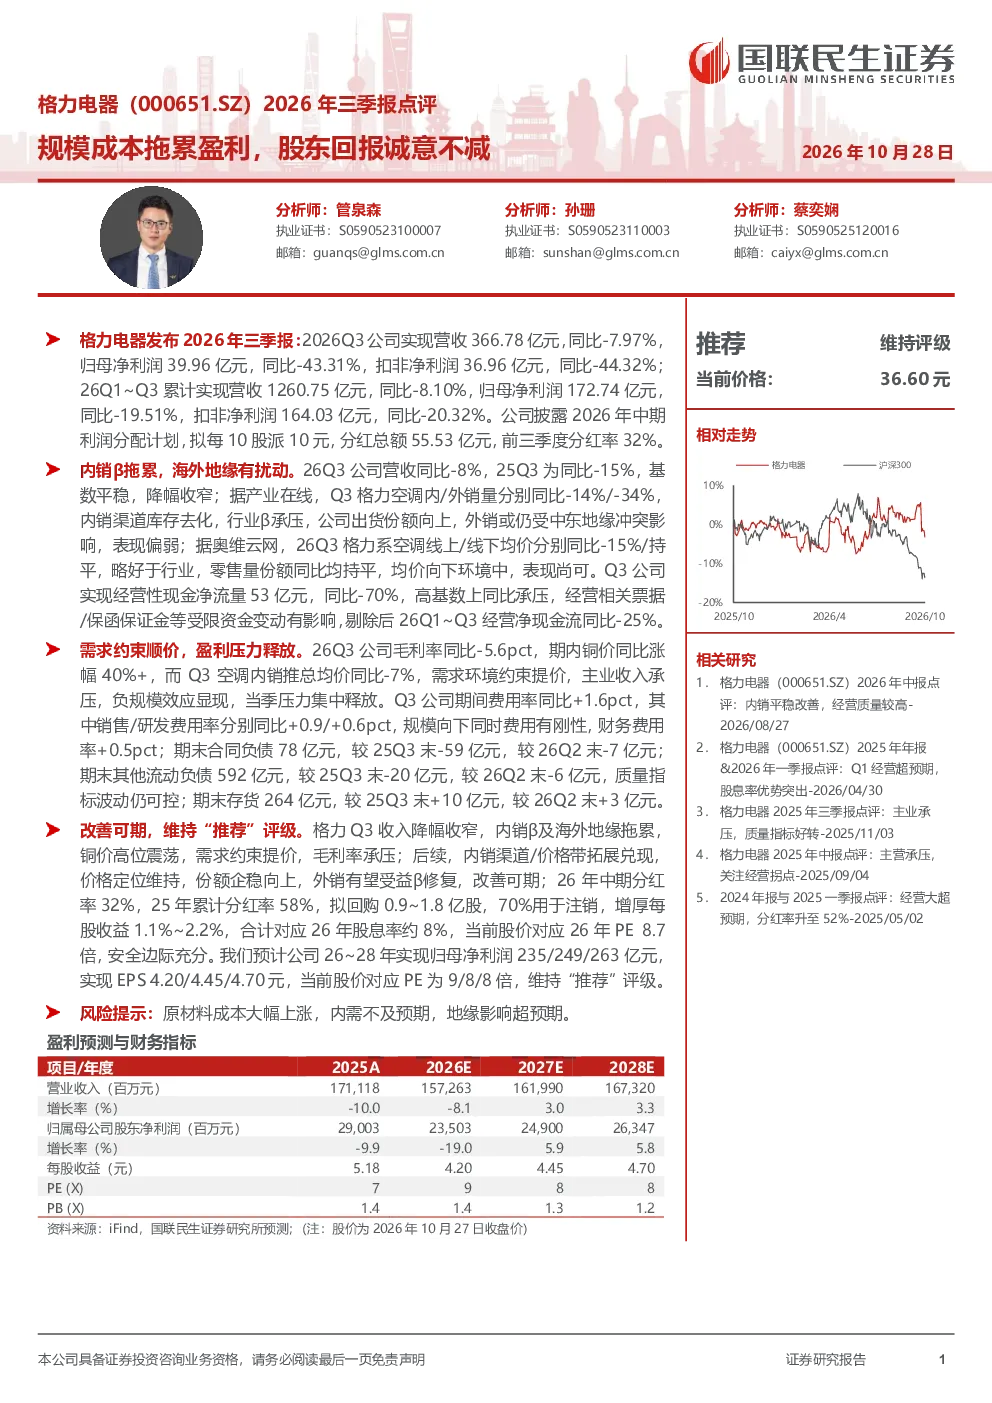
格力电器2026年三季报显示,公司营收和净利润同比下滑,主要受规模成本拖累、内销渠道承压及海外地缘冲突影响。尽管盈利压力集中释放,但公司股东回报诚意不减,中期分红率维持较高水平,并计划回购注销部分股票以增厚每股收益。具体数据方面,2026Q3营收366.78亿元,同比-7.97%;归母净利润39.96亿元,同比-43.31%;扣非净利润36.96亿元,同比-44.32%。\n2026年Q1~Q3累计营收1260.75亿元,同比-8.10%;归母净利润172.74亿元,同比-19.51%;扣非净利润164.03亿元,同比-20.32%。中期利润分配计划为每10股派10元,分红总额55.53亿元,前三季度分红率32%。期末合同负债78亿元,其他流动负债592亿元,存货264亿元。
格力电器所属赛道行业发展趋势如何?
格力电器所属的家电行业在2026年面临多重挑战,内销渠道库存去化压力增大,行业整体承压明显。尽管如此,格力电器在内销市场的出货份额仍呈现上升趋势,显示出其品牌和渠道优势。外销方面,受中东地缘冲突影响,表现相对偏弱。原材料成本尤其是铜价上涨,对毛利率造成负面影响,但公司仍通过提价策略部分抵消影响。行业层面,未来家电产品智能化、健康化趋势将持续,市场竞争将更加激烈,技术创新和品牌差异化成为关键竞争因素。
格力电器三季报重点分析了哪些方向?
格力电器2026年三季报重点分析了公司盈利能力下滑的原因,主要归因于规模成本上升、内销渠道库存压力以及海外地缘冲突带来的外销影响。报告详细拆解了营收和净利润的同比变化,指出Q3毛利率同比-5.6pct,主要因铜价上涨而需求环境约束提价;期间费用率同比+1.6pct,财务费用率+0.5pct。同时,报告也强调了公司股东回报的诚意,中期分红率维持较高水平,并计划回购注销部分股票以增厚每股收益,这些举措有助于稳定投资者信心。此外,报告还分析了经营性现金净流量同比大幅下降的原因,剔除受限资金变动后,Q1~Q3经营净现金流同比-25%。
当前市场对格力电器的现状判断是什么?
当前市场对格力电器的判断显示,公司面临盈利压力集中释放的挑战,但股东回报方案具吸引力。从财务数据来看,2026年三季报中营收和净利润同比下滑明显,主要受规模成本拖累、内销渠道承压及海外地缘冲突影响。尽管如此,公司仍维持较高的中期分红率,并计划回购注销部分股票,这些举措体现了管理层对股东的诚意。市场认为,格力电器在内销渠道的拓展、价格带的稳定以及外销市场的改善方面存在潜力,长期发展仍具价值。但短期内,原材料成本上涨、内需不及预期、地缘影响超预期等因素仍需关注。
格力电器研报提示了哪些风险?
格力电器2026年三季报提示了多项风险因素,主要包括原材料成本大幅上涨、内需不及预期以及地缘影响超预期。原材料成本尤其是铜价上涨,对公司的毛利率造成直接冲击,若成本持续攀升,可能进一步压缩利润空间。内销渠道库存去化压力增大,若市场需求持续疲软,可能导致库存进一步积压,影响现金流。此外,海外地缘冲突带来的不确定性仍存,外销业务可能受到持续影响。这些风险因素需持续关注,可能对公司的经营业绩和财务状况产生不利影响。