猜你想问
晶科能源2026年三季报核心内容有哪些?
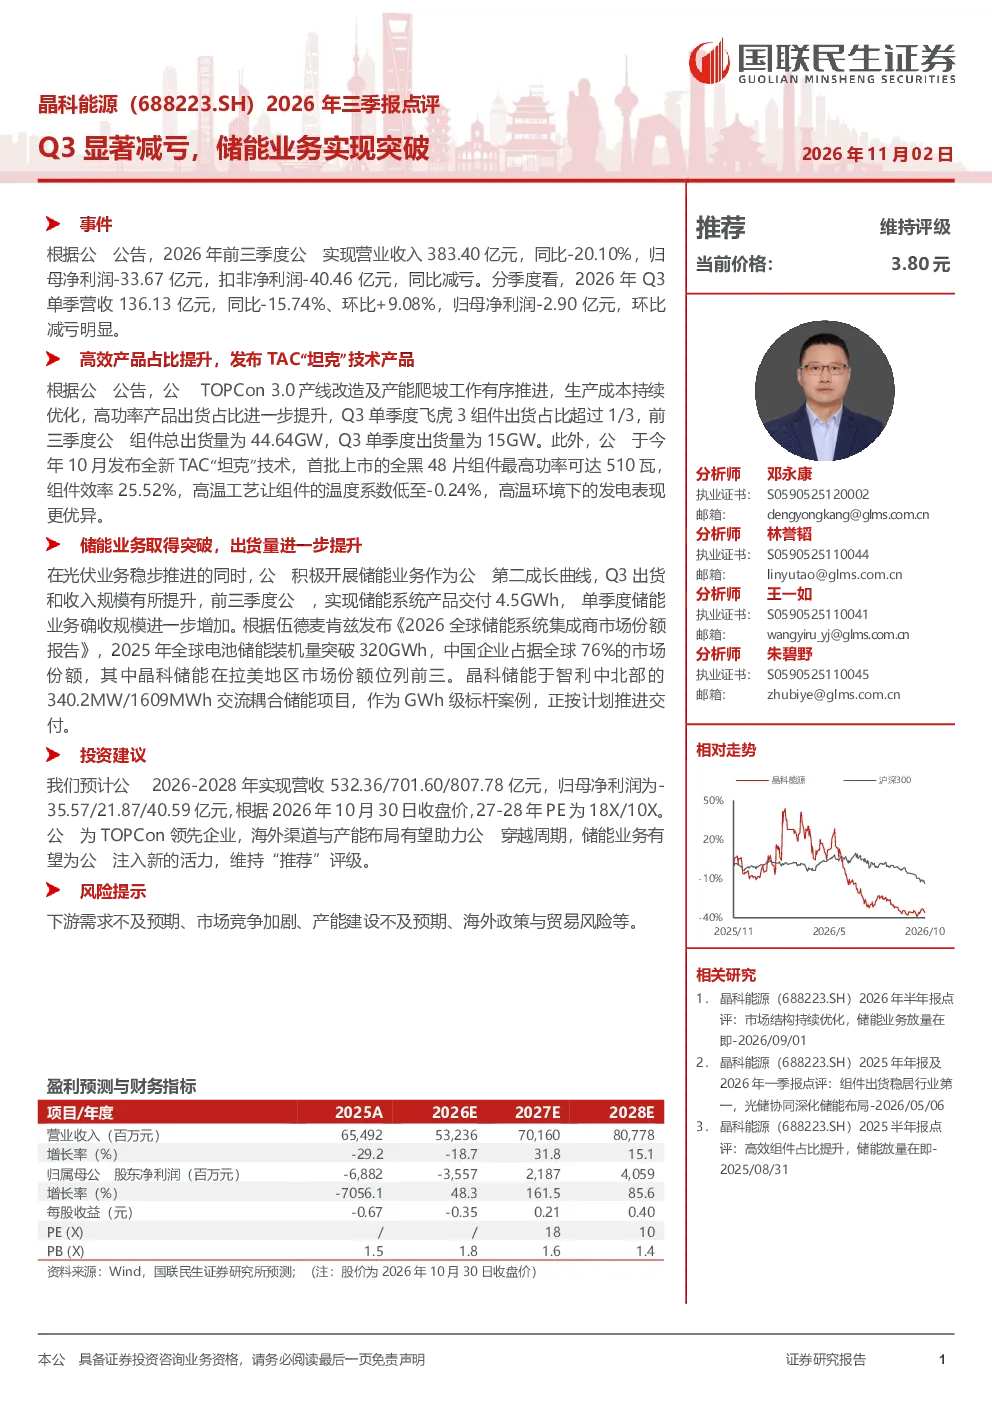
2026年前三季度,晶科能源实现营业收入383.40亿元,同比-20.10%;归母净利润-33.67亿元,扣非净利润-40.46亿元,同比减亏。Q3单季营收136.13亿元,同比-15.74%、环比+9.08%,归母净利润-2.90亿元,环比减亏明显。TOPCon 3.0产线改造有序推进,高功率产品出货占比提升,Q3飞虎3组件出货占比超1/3。前三季度组件总出货量44.64GW,Q3单季出货量15GW。10月发布TAC“坦克”技术,最高功率510W,效率25.52%,高温工艺温度系数低至-0.24%。前三季储能系统产品交付4.5GWh。
光伏行业发展趋势如何?
全球电池储能装机量超320GWh,中国企业占76%。TOPCon技术持续迭代,高功率组件成为市场主流。中国企业海外布局完善,拉美市场份额提升。智利大型储能项目按计划推进,显示行业增长潜力。技术突破如TAC“坦克”电池,提升高温性能,适应更多应用场景。未来几年,储能与高效光伏协同发展将成趋势。
研报对晶科能源的重点分析方向是什么?
研报重点分析晶科能源的减亏能力、高效产品占比提升、TOPCon 3.0产线进展以及储能业务突破。公司通过技术升级和海外渠道布局应对行业周期波动。Q3减亏显示经营效率改善,飞虎3组件出货占比提升反映产品竞争力增强。储能业务交付量增长,拉美市场表现亮眼,为未来增长提供新动力。
当前光伏市场现状如何?
光伏市场呈现供需两旺态势,但竞争加剧导致价格承压。TOPCon技术成为行业主流,多家企业加速产能扩张。中国企业凭借成本和渠道优势,海外市场份额持续提升。储能业务快速增长,成为光伏产业链重要增长点。技术迭代加速,如晶科TAC“坦克”电池等创新产品不断涌现。
研报提示哪些风险?
研报提示的主要风险包括下游需求不及预期、市场竞争加剧、产能建设不及预期、海外政策与贸易风险等。需求波动可能影响公司业绩表现,竞争加剧压缩利润空间。产能扩张需平衡市场需求,海外政策变化可能带来不确定性。需关注行业竞争格局变化和国际贸易环境动态。