猜你想问
这份研报主要讲了什么内容?
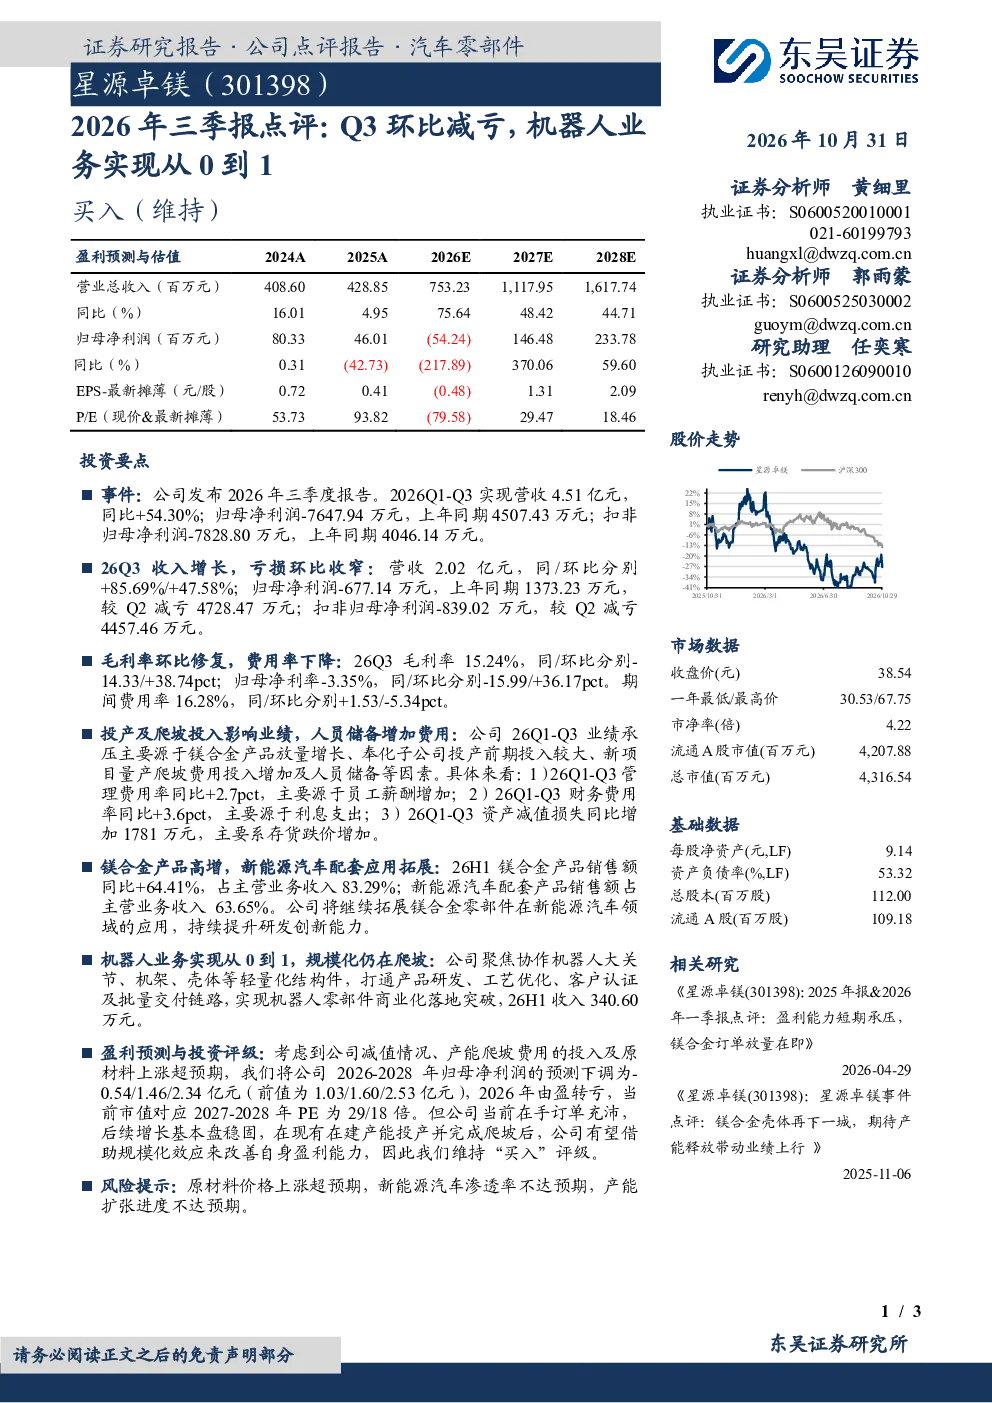
这份研报主要分析了星源卓镁发布的2026年三季度报告。报告显示,公司Q3单季营收2.02亿元,同比+85.69%,环比+47.58%;归母净利润-677.14万元,同比-99.50%,但环比减亏4728.47万元。Q1-Q3实现营收4.51亿元,同比+54.30%;归母净利润-7647.94万元,同比-71.78%。报告还指出,镁合金产品销售额同比+64.41%,占主营业务收入83.29%;新能源汽车配套产品销售额占63.65%。机器人业务实现商业化落地,26H1收入340.60万元。公司维持“买入”评级,但2026年由盈转亏。
镁合金行业发展趋势如何?
镁合金行业发展趋势向好,应用领域持续拓宽。随着新能源汽车、3C电子等产业的快速发展,对轻量化材料的需求日益增长,镁合金凭借其低密度、高比强度、良好导电导热性等优势,在汽车零部件、电子产品外壳等领域得到广泛应用。目前,星源卓镁的镁合金产品销售额同比+64.41%,占主营业务收入83.29%,显示出行业增长潜力。未来,随着技术进步和成本控制,镁合金有望在更多领域替代传统金属材料,市场规模有望持续扩大。
报告重点分析了哪些方面?
报告重点分析了星源卓镁的业绩表现、盈利能力、业务亮点及风险提示。业绩方面,Q3环比减亏,营收和扣非归母净利润均实现环比改善;盈利能力方面,Q3毛利率环比提升38.74pct,净利率环比改善36.17pct,但同比仍承压;业务亮点方面,镁合金产品放量增长,占主营业务收入83.29%,新能源汽车配套产品销售额占63.65%,机器人业务实现商业化落地;风险提示方面,原材料价格上涨、新能源汽车渗透率不及预期、产能扩张进度不达预期等因素可能对公司业绩产生影响。
当前市场对星源卓镁的评价如何?
当前市场对星源卓镁的评价呈现分化。一方面,公司Q3业绩环比改善,镁合金产品放量增长,机器人业务实现商业化落地,显示出一定的成长性,维持“买入”评级。另一方面,公司2026年由盈转亏,盈利能力仍需改善,原材料成本压力较大,产能扩张进度存在不确定性,这些因素也限制了市场对其的预期。总体来看,市场对星源卓镁的关注度较高,但对其未来发展仍持谨慎态度。
这份研报有哪些风险提示需要注意?
这份研报提示了几个主要风险:一是原材料价格上涨超预期,镁合金生产成本较高,原材料价格波动可能直接影响公司盈利能力;二是新能源汽车渗透率不达预期,若行业增长放缓,将影响公司新能源汽车配套产品的销售;三是产能扩张进度不达预期,公司新项目量产爬坡和产能扩张需要时间,若进度不及预期,可能影响未来业绩增长。这些风险因素需要投资者密切关注。