猜你想问
这份研报的核心内容是什么?
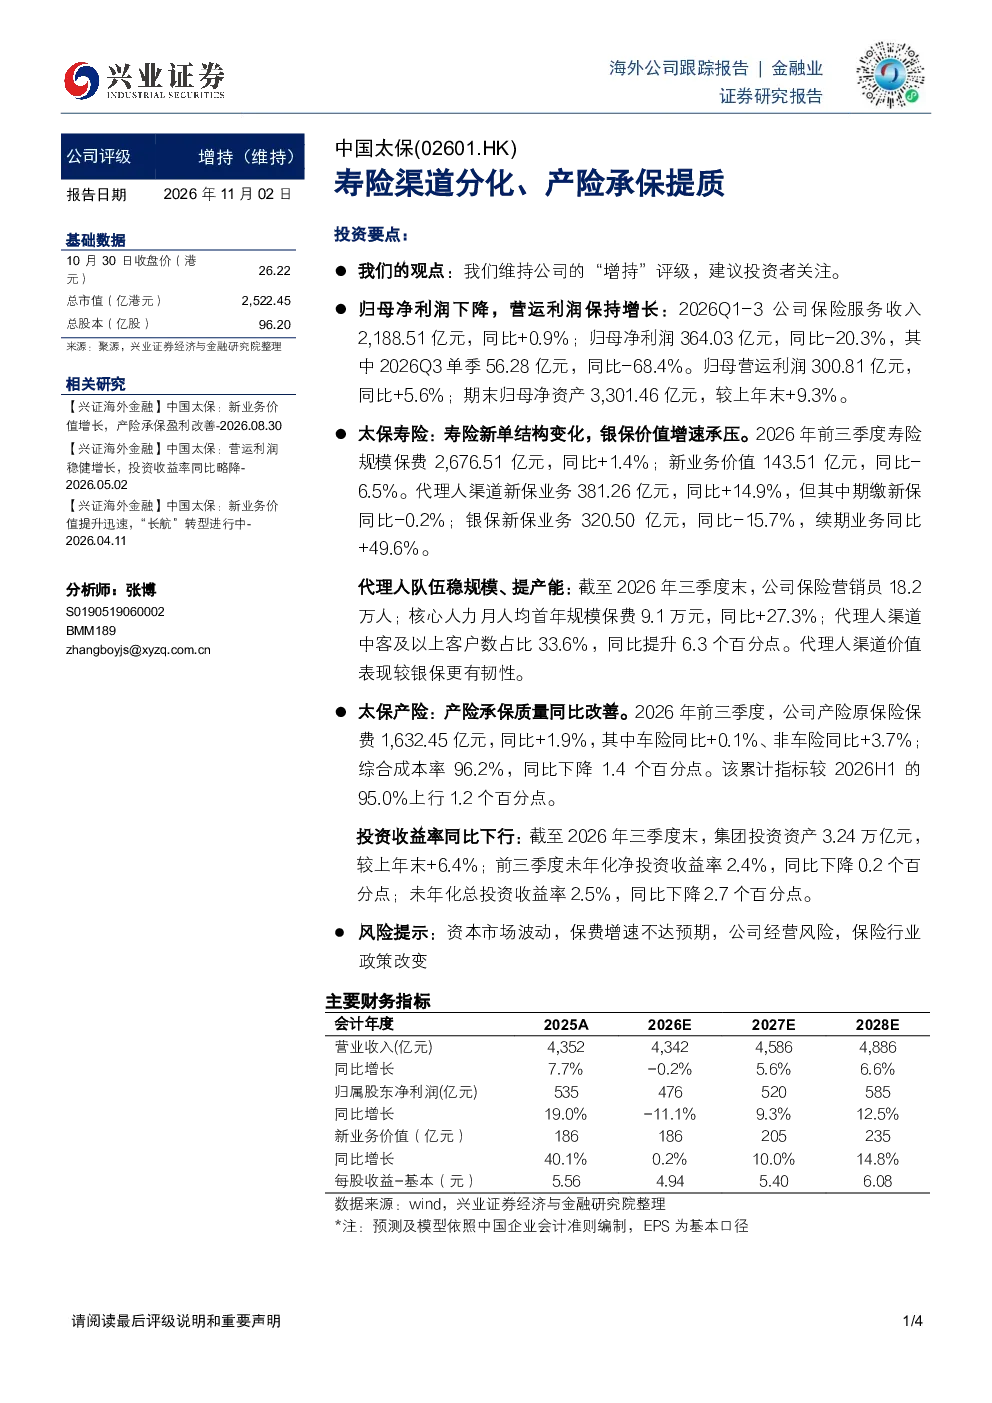
研报维持公司“增持”评级,建议投资者关注。归母净利润下降,营运利润保持增长。寿险渠道分化明显,代理人渠道表现优于银保渠道,产险承保质量同比改善,综合成本率下降。投资收益率有所下滑,需关注资本市场波动及经营风险。
保险行业未来发展趋势如何?
保险行业未来发展趋势呈现寿险渠道分化和产险承保提质两大特点。寿险渠道方面,代理人渠道稳规模、提产能,银保渠道新保业务下滑但续期业务增长;产险方面,原保险保费稳步增长,综合成本率持续下降,承保质量提升。这些趋势反映了行业在渠道优化和业务质量提升上的努力。
研报重点分析了哪些方向?
研报重点分析了寿险渠道的分化情况,特别是代理人渠道和银保渠道的表现对比,以及产险承保质量的改善。报告指出代理人渠道新业务价值增长,但银保渠道面临下滑压力,同时产险原保险保费和综合成本率均呈现积极变化。此外,还关注了投资收益率下滑的问题。
当前保险市场现状如何判断?
当前保险市场呈现寿险渠道分化、产险承保质量提升的积极态势。寿险方面,代理人渠道表现优于银保渠道,但新业务价值增长放缓;产险方面,保费收入稳步增长,综合成本率下降,承保质量提升。整体来看,市场在渠道优化和业务质量上取得进展,但投资收益率下滑带来一定压力。
研报提到了哪些风险提示?
研报提示了资本市场波动、保费增速不达预期、公司经营风险和保险行业政策改变等风险。资本市场波动可能影响投资收益率,保费增速放缓可能影响业绩增长,政策改变可能带来合规和经营上的挑战。这些风险需要投资者关注,以全面评估行业和公司的发展前景。
你可能感兴趣
2025年中报点评:寿险提质价值回升,产险提效盈利向好
金融太平洋证券2025-10-21
2025年中报点评:寿险价值提升,产险承保改善
太平洋证券2025-10-21
2010年中期分析师会议纪要:寿险依靠银保推动呈现快速增长,产险受益市场规范实现承保盈利
金融上海证券2010-09-06
寿险转型见成效,产险承保需检视
金融国金证券2013-10-30
2015年财报点评:产险实现承保盈利 寿险收入结构持续优化
金融东兴证券2016-03-28
寿险下半年NBV恢复增长,产险量质齐升
金融华创证券2023-03-28
寿险转型仍处攻坚期,产险业务量质齐升
金融华创证券2022-08-30
2023年点评:寿险质效改善明显,全年承保利润表现稳健
金融开源证券2024-03-28
保险行业深度研究报告:寿险渠道转型持续兑现,产险景气度维持
金融华创证券2023-09-27
保险行业2013年5月保费收入点评:寿险银保渠道下滑,产险受益于汽车销售回暖
金融长城证券2013-06-20