猜你想问
博杰股份2026年三季报主要有哪些业绩亮点?
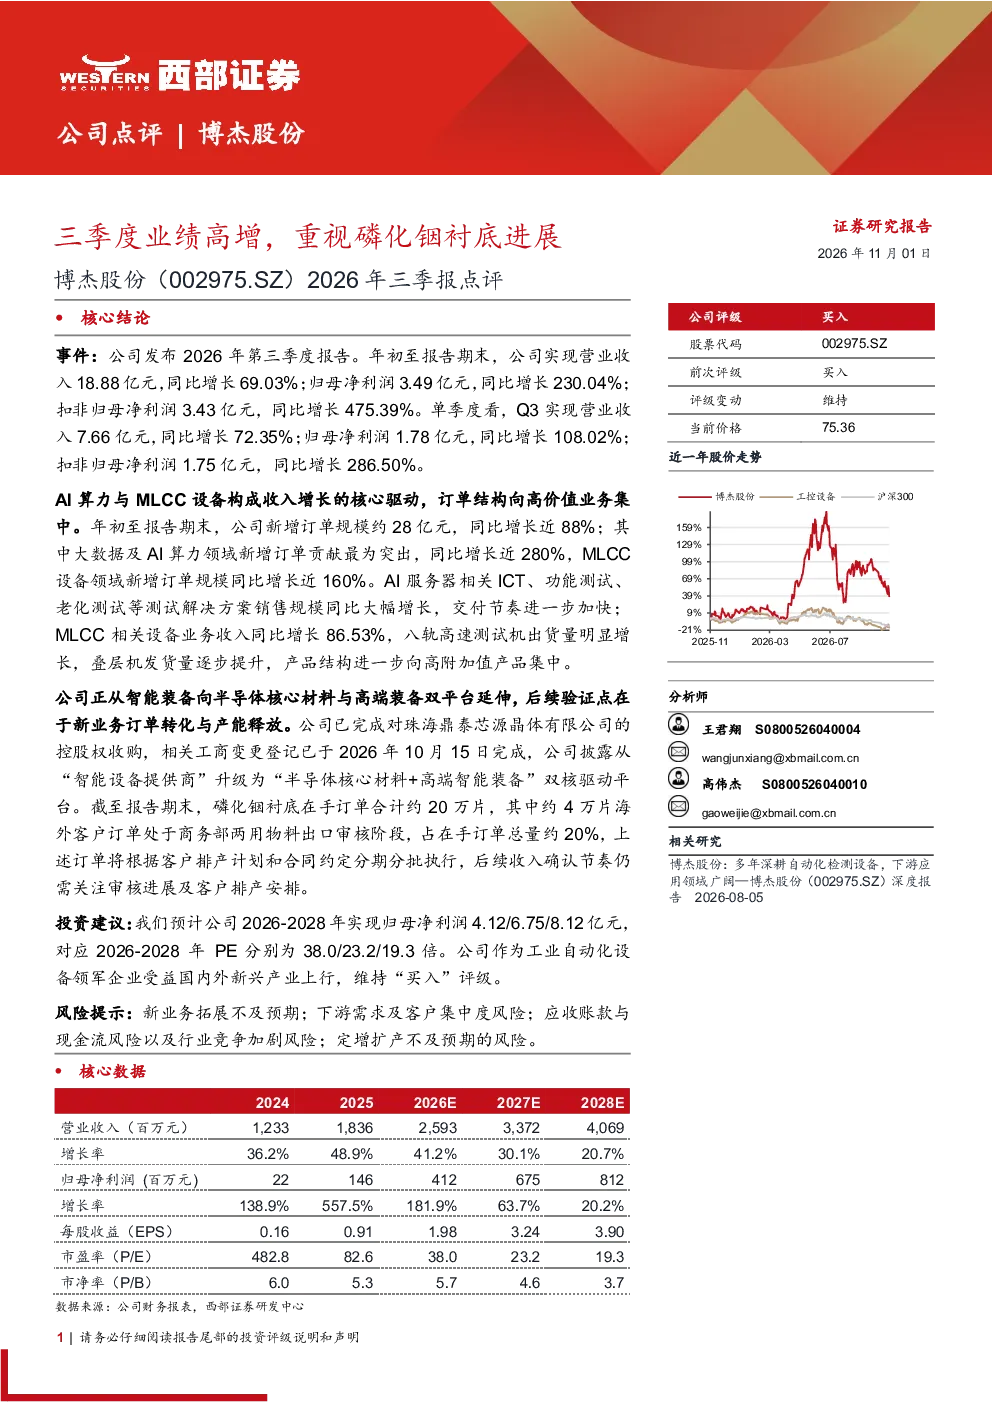
博杰股份2026年三季报显示业绩显著高增,营业收入达18.88亿元同比增长69.03%,归母净利润3.49亿元同比增长230.04%。AI算力与MLCC设备成为收入增长核心驱动力,订单结构向高价值业务集中。公司完成战略转型,升级为“半导体核心材料+高端智能装备”双核驱动平台,磷化铟衬底业务进展受关注,在手订单约20万片,其中约4万片海外订单处于商务部两用物料出口审核阶段。
AI算力与MLCC设备对博杰股份收入增长有何贡献?
AI算力与MLCC设备是博杰股份收入增长的主要动力。报告显示,新增订单规模约28亿元同比增长近88%,其中大数据及AI算力领域贡献突出同比增长近280%,MLCC设备领域同比增长近160%。ICT、功能测试、老化测试等AI服务器相关业务销售规模同比大幅增长,交付节奏加快。MLCC设备业务收入同比增长86.53%,八轨高速测试机出货量明显增长,叠层机发货量逐步提升。产品结构向高附加值产品集中,推动公司业绩高速增长。
博杰股份在半导体赛道的发展方向是什么?
博杰股份正从智能装备向半导体核心材料与高端装备双平台延伸。公司完成对珠海鼎泰芯源晶体有限公司控股权收购,标志着其在半导体核心材料领域的布局。同时,公司继续深耕高端智能装备领域,AI算力与MLCC设备业务成为收入增长核心驱动力。磷化铟衬底业务作为新增长点,在手订单约20万片,但出口审核及客户排产影响后续收入确认节奏。公司战略转型为“半导体核心材料+高端智能装备”双核驱动平台,未来发展方向明确。
当前半导体设备市场有何特点?
当前半导体设备市场呈现高增长与结构性分化特点。AI算力与MLCC设备需求旺盛,成为市场增长主要驱动力。博杰股份报告显示,大数据及AI算力领域订单同比增长近280%,MLCC设备领域同比增长近160%。同时,行业竞争加剧,客户集中度风险需关注。公司通过战略转型,布局半导体核心材料与高端装备,以应对市场变化。磷化铟衬底等新业务进展受出口审核及客户排产影响,市场环境复杂。
博杰股份研报提示哪些风险需要注意?
博杰股份研报提示多项风险需关注。新业务拓展不及预期可能影响公司未来业绩增长,磷化铟衬底业务受商务部两用物料出口审核及客户排产影响,收入确认节奏存在不确定性。下游需求波动及客户集中度风险也可能对公司经营造成影响。此外,应收账款与现金流风险、行业竞争加剧风险、定增扩产不及预期风险等均需持续关注,这些因素可能对公司发展带来挑战。