猜你想问
这份研报的核心内容是什么?
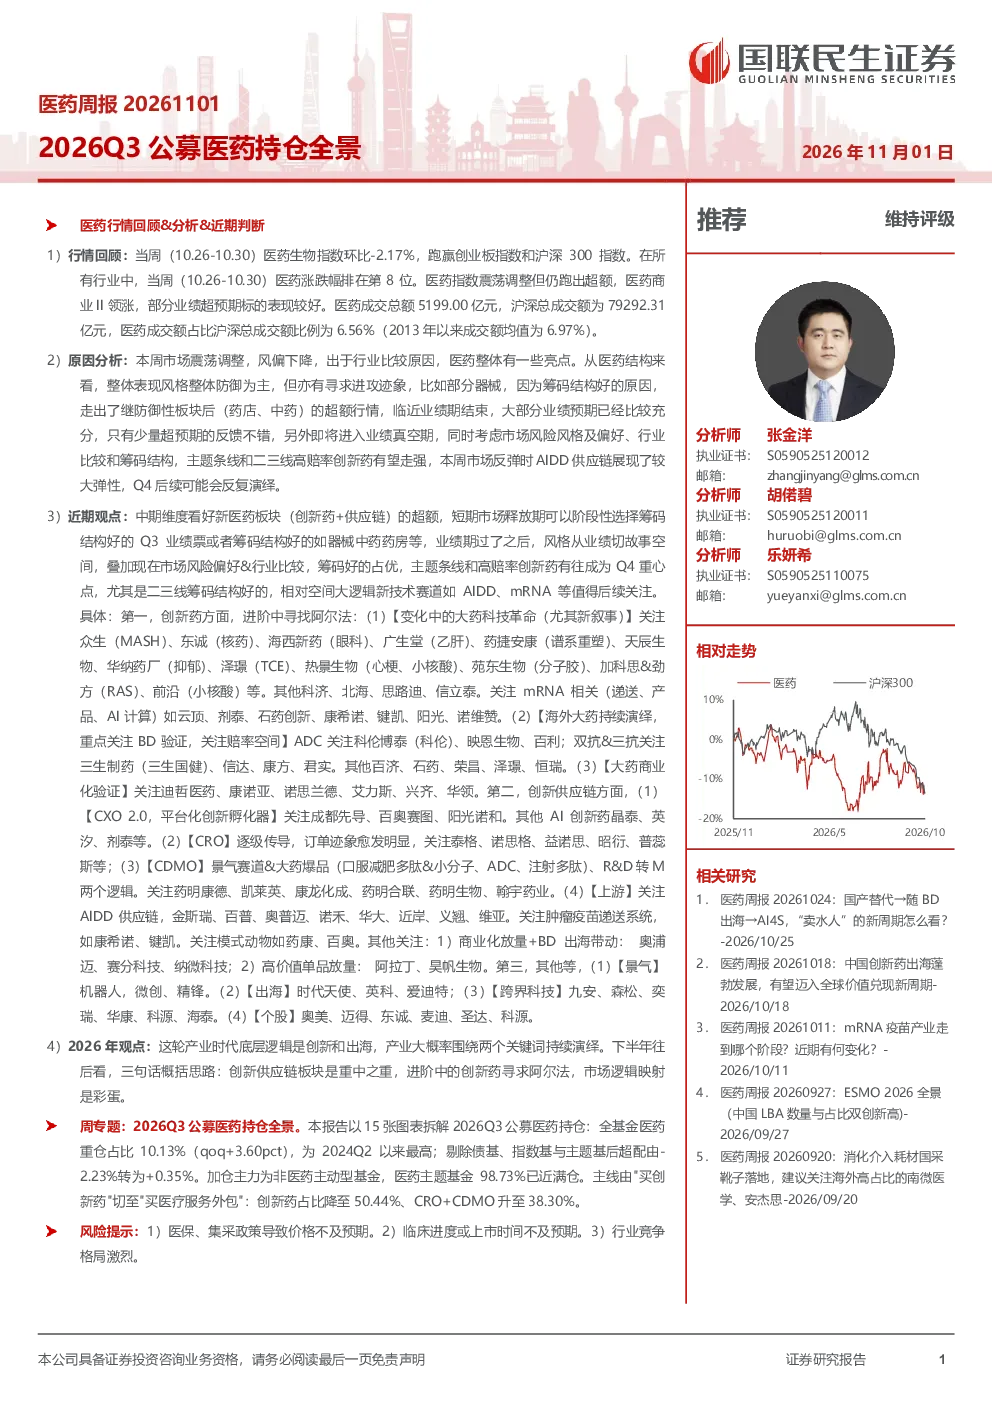
这份研报的核心内容是分析2026年第三季度公募基金在医药板块的持仓情况。报告指出,近期医药生物指数表现亮眼,跑赢沪深300和创业板指数。加仓主力为非医药主动型基金,医药主题基金已近满仓。主线从“买创新药”切换至“买医疗服务外包”,创新药占比降至50.44%,CRO+CDMO升至38.30%。报告还分析了行业结构性亮点,如医药商业II领涨,部分业绩超预期标的表现较好,以及整体风格防御为主,部分器械板块因筹码结构优势走出超额行情。此外,报告强调了创新供应链的重要性,以及创新药在市场中的表现。
医药行业未来发展趋势如何?
医药行业未来发展趋势显示创新和出海是产业底层逻辑。报告认为,下半年核心思路是创新供应链是重中之重,创新药寻求阿尔法,市场逻辑映射为“彩蛋”。在创新药方面,关注变化中的大药科技革命(新叙事)、海外大药BD验证、大药商业化验证等方向。创新供应链方面,关注CXO平台化创新孵化器、CRO订单迹象、CDMO景气赛道、AIDD供应链等。此外,机器人、出海、跨界科技等领域也值得关注。
报告重点分析了哪些方向?
报告重点分析了公募医药基金的持仓全景和行业发展趋势。在持仓方面,报告指出市场对创新药的敞口主要通过被动ETF和港股通道表达,主动选股占比较小。资金从被动端向主动端迁移,规模增长主要由净值上涨驱动。在行业发展趋势方面,报告强调了创新供应链的重要性,以及创新药在市场中的表现。此外,报告还分析了医药商业II、部分业绩超预期标的、器械板块等结构性亮点。
当前医药市场现状如何判断?
当前医药市场现状表现为医药生物指数近期环比下跌2.17%,但跑赢沪深300和创业板指数,医药板块在行业比较中表现亮眼。医药成交额占比沪深总成交额6.56%,处于2013年以来均值水平。医药基金仓位上行主要来自非医药资金,而非被动抬升。主动医药基金规模环比增长13.1%,非主动端连续两个季度负增长。创新药ETF规模达1442.1亿元,是创新药主动基金规模的5.5倍。这些数据反映了医药市场的活跃度和资金流向。
研报提到了哪些风险提示?
研报提到了几个风险提示。首先,医保、集采政策可能导致价格不及预期。其次,临床进度或上市时间不及预期也可能影响市场表现。此外,行业竞争格局激烈也是需要关注的风险因素。这些风险提示提醒投资者在投资医药板块时需要谨慎考虑政策变化、临床进展和行业竞争等因素。