猜你想问
燧原科技2026年前三季度收入增长这么快的原因是什么?
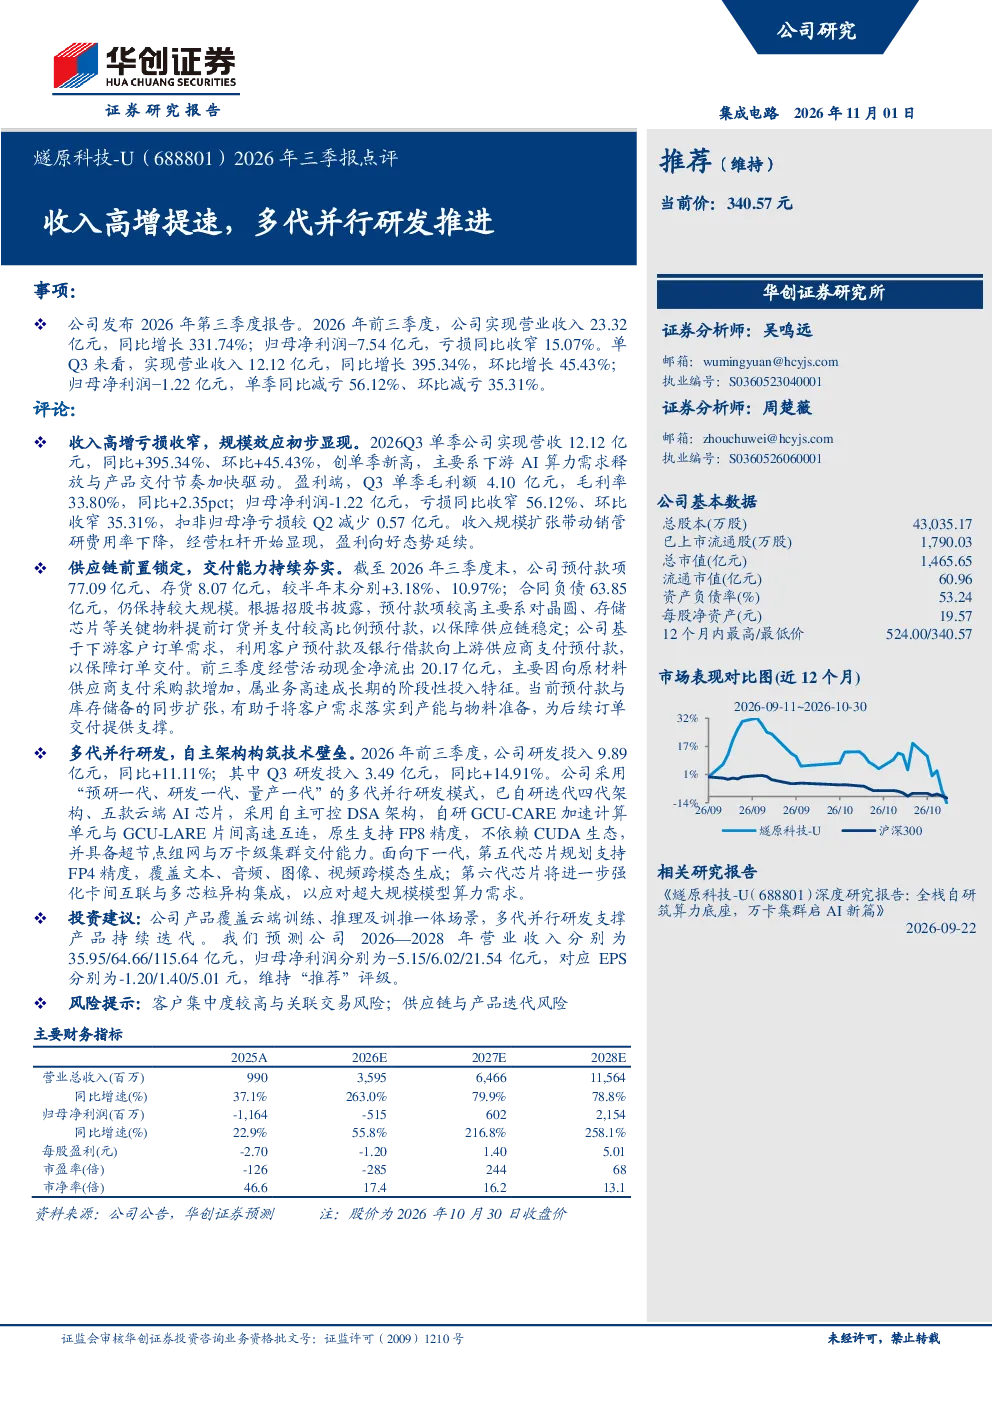
燧原科技2026年前三季度收入大幅增长主要得益于下游AI算力需求的释放和产品交付节奏的加快。具体来看,公司实现营业收入23.32亿元,同比增长331.74%;单季营收12.12亿元,同比增长395.34%,环比增长45.43%,创下单季新高。这表明市场对AI算力产品的需求旺盛,同时公司产品交付能力显著提升,推动了营收的高速增长。此外,公司通过提前订货和支付预付款等方式保障供应链稳定,进一步支撑了产品交付和收入增长。
AI算力芯片行业未来发展趋势如何?
AI算力芯片行业未来发展趋势呈现多代并行研发、自主架构加速、跨模态生成支持等特征。首先,行业领先企业如燧原科技采用“预研一代、研发一代、量产一代”模式,加速产品迭代,已推出四代架构和五款云端AI芯片。其次,自主可控DSA架构成为重要方向,如燧原科技自研的GCU-CARE加速计算单元和GCU-LARE片间高速互连,原生支持FP8精度,不依赖CUDA生态,提升技术自主性。再者,下一代芯片将支持FP4精度,覆盖跨模态生成,满足更复杂的AI应用需求。此外,卡间互联和多芯粒异构集成技术将得到强化,以应对超大规模模型的算力需求。这些趋势表明AI算力芯片行业将持续向高性能、高自主性、多功能集成方向发展。
报告中提到的主要风险有哪些?
报告中提示的主要风险包括客户集中度较高与关联交易风险,以及供应链与产品迭代风险。首先,客户集中度较高可能导致业绩受单一客户影响较大,关联交易也可能存在利益输送风险,需要关注其对公司经营稳定性的潜在影响。其次,供应链管理方面,虽然公司通过预付款项和存货管理保障了供应链稳定,但前三季度经营活动现金净流出20.17亿元,需警惕资金链压力。此外,产品迭代风险也不容忽视,AI算力芯片技术更新迅速,若研发进度不及预期或产品竞争力不足,可能影响公司市场地位和长期发展。
燧原科技的技术研发重点是什么?
燧原科技的技术研发重点聚焦于多代并行研发和自主可控架构。在多代并行研发方面,公司采用“预研一代、研发一代、量产一代”模式,已成功推出四代架构和五款云端AI芯片,持续提升产品性能和市场竞争力。在自主可控架构方面,公司采用自主可控的DSA架构,自研GCU-CARE加速计算单元和GCU-LARE片间高速互连,原生支持FP8精度,不依赖CUDA生态,增强技术自主性和安全性。未来,第五代芯片将支持FP4精度,覆盖跨模态生成;第六代芯片将强化卡间互联与多芯粒异构集成,以应对超大规模模型的算力需求。这些研发重点体现了公司在AI算力芯片领域的持续投入和技术领先性。
从市场现状来看,AI算力芯片行业处于什么阶段?
从市场现状来看,AI算力芯片行业正处于快速发展阶段,市场需求旺盛,技术迭代加速。一方面,下游AI应用场景不断拓展,对算力需求持续增长,推动AI算力芯片市场规模快速扩大。另一方面,行业领先企业通过多代并行研发和自主架构创新,加速产品迭代和技术突破,如燧原科技已推出四代架构和五款云端AI芯片,并持续投入研发。同时,供应链管理和技术自主性成为行业竞争的关键,企业需平衡好产品交付、成本控制和研发投入。总体而言,AI算力芯片行业前景广阔,但竞争也日趋激烈,企业需持续创新以保持竞争优势。