猜你想问
三七互娱2026年三季报核心内容是什么?
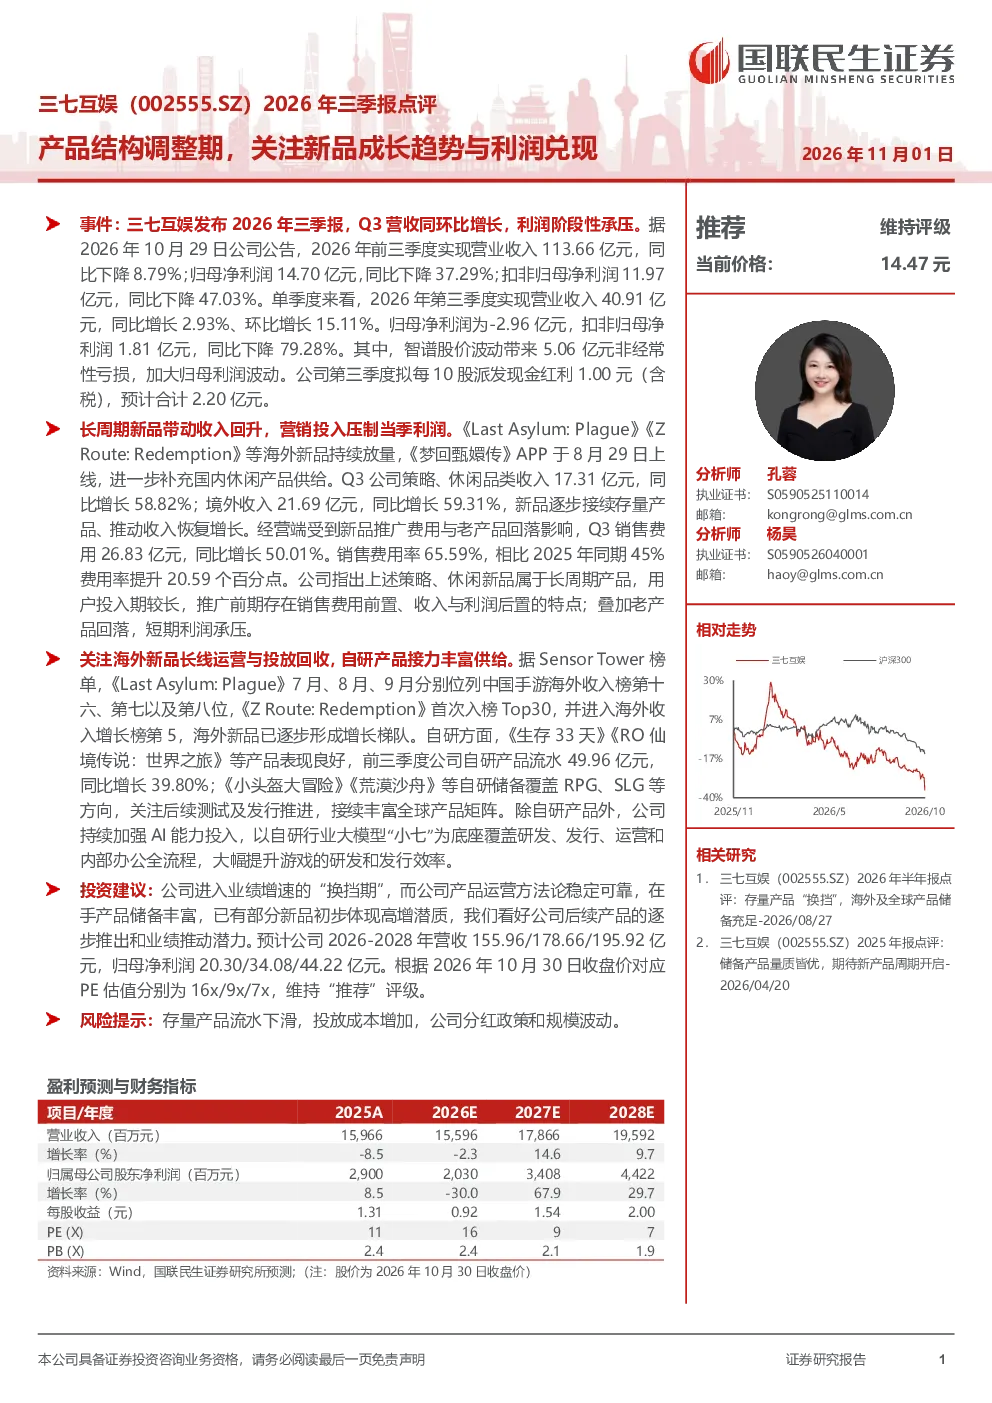
三七互娱2026年三季报显示公司进入产品结构调整期,Q3营收同环比增长但利润阶段性承压。前三季度营收113.66亿元同比下降8.79%,归母净利润14.70亿元同比下降37.29%。单季度营收40.91亿元同比增长2.93%环比增长15.11%,归母净利润为-2.96亿元,扣非归母净利润同比下降79.28%,主要受智谱股价波动影响。长周期新品带动收入回升,但经营端受新品推广费用和老产品回落影响,Q3销售费用26.83亿元同比增长50.01%,销售费用率65.59%,较2025年同期提升20.59个百分点。公司指出长周期产品推广前期费用前置,短期利润承压。
游戏行业发展趋势如何?
游戏行业正经历产品结构调整期,长周期新品成为收入增长关键。三七互娱的案例显示,海外新品如《Last Asylum: Plague》《ZRoute: Redemption》持续放量,策略、休闲品类收入同比增长58.82%,境外收入同比增长59.31%。同时,国内市场也通过《梦回甄嬛传》APP等补充供给。AI技术投入提升研发效率,自研大模型“小七”的应用标志着行业向技术驱动转型。未来,海外市场拓展和自研产品接力将成为行业重要发展方向。
研报重点分析了哪些方向?
研报重点分析了三七互娱产品结构调整期的经营表现和新品成长趋势。报告指出,公司通过《Last Asylum: Plague》等海外新品形成增长梯队,自研产品流水同比增长39.80%,但短期利润受营销投入压制。分析师关注海外新品长线运营与投放回收,以及自研产品接力丰富供给的可持续性。此外,报告还评估了公司AI能力投入对研发效率的影响,以及在手产品储备的丰富度。
当前市场对三七互娱的判断是什么?
当前市场认为三七互娱进入业绩增速的“换挡期”,产品运营方法论稳定可靠。公司产品结构调整取得初步成效,部分新品已体现高增潜质。分析师预计2026-2028年营收155.96/178.66/195.92亿元,归母净利润20.30/34.08/44.22亿元,对应PE估值分别为16x/9x/7x,维持“推荐”评级。市场认可公司产品储备和AI投入,但关注短期利润兑现和存量产品表现。
研报提示了哪些风险?
研报提示的风险包括:存量产品流水下滑,可能影响整体营收稳定性;投放成本增加,销售费用率较2025年同期提升20.59个百分点,短期利润承压;公司分红政策和规模波动,可能影响股东回报预期。此外,海外市场拓展和自研产品接力过程中存在不确定性,需关注新品运营效果和投放回收周期。