猜你想问
神马电力2026年三季报的主要财务数据表现如何?
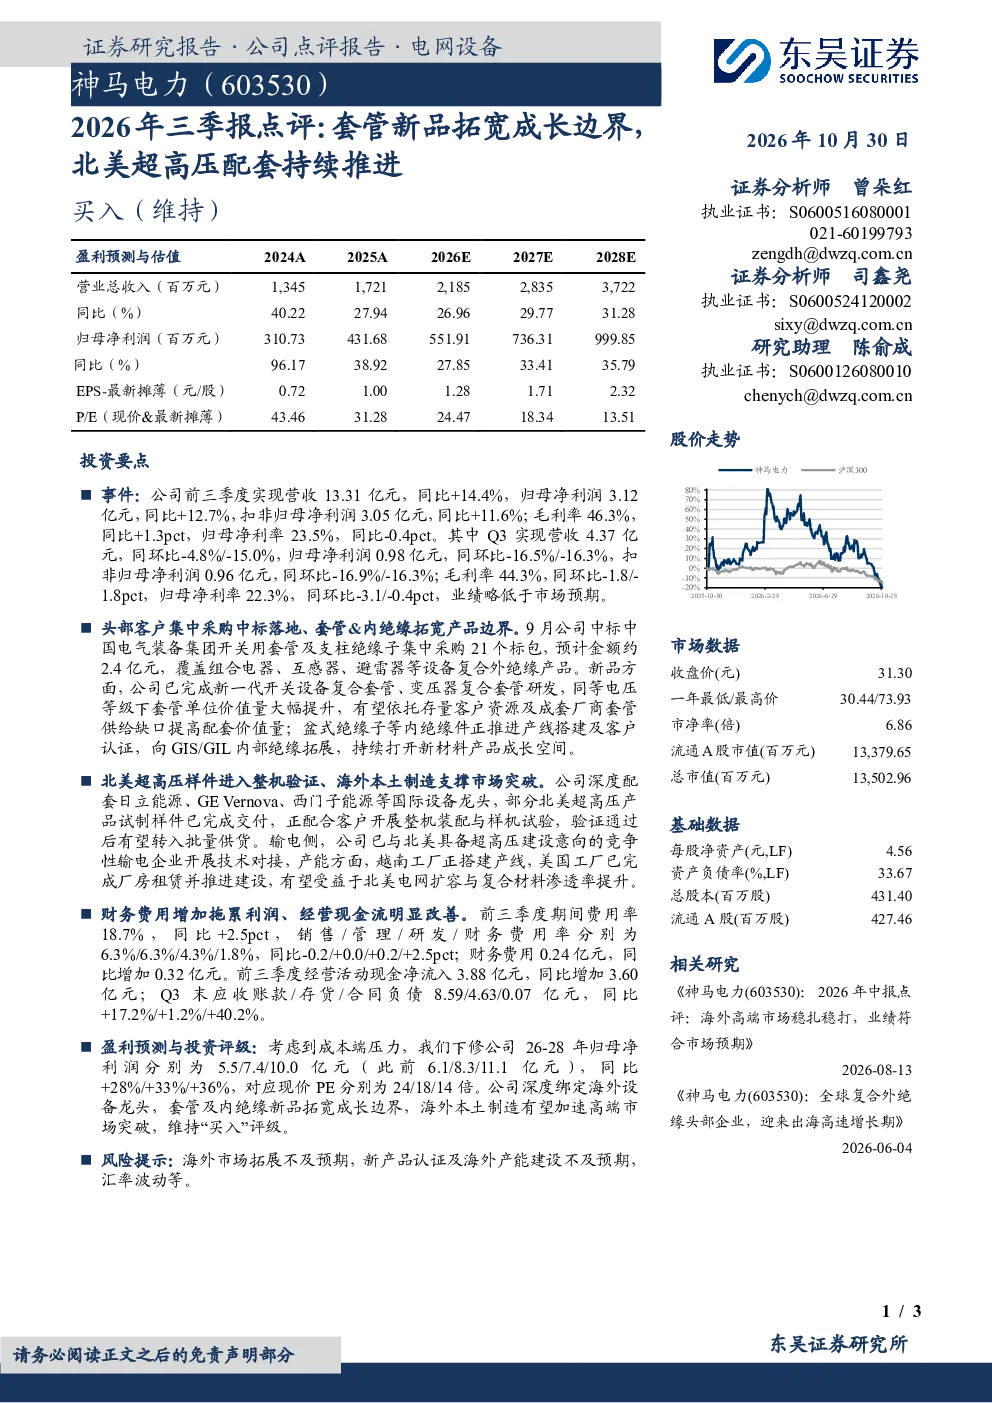
神马电力2026年前三季度实现营收13.31亿元,同比增长14.4%;归母净利润3.12亿元,同比增长12.7%。但Q3营收和净利润分别同环比下降4.8%/15.0%和16.5%/16.3%,略低于市场预期。毛利率提升至46.3%,同比增加1.3个百分点;归母净利率为23.5%,同比下降0.4个百分点。经营活动现金净流入3.88亿元,同比增加3.60亿元。Q3末应收账款、存货、合同负债分别同比增长17.2%/1.2%/40.2%
神马电力在业务亮点方面有哪些突出进展?
神马电力在业务亮点方面表现突出,9月成功中标中国电气装备集团开关用套管及支柱绝缘子集中采购21个标包,预计金额约2.4亿元。公司完成新一代开关设备复合套管、变压器复合套管研发,单位价值量大幅提升。同时,盆式绝缘子等内绝缘件推进产线搭建及客户认证,向GIS/GIL内部绝缘领域拓展。在北美超高压配套方面,部分产品试制样件完成交付,配合客户开展整机装配与样机试验;输电侧与北美竞争性输电企业开展技术对接;越南工厂搭建产线,美国工厂完成厂房租赁并推进建设
电气设备赛道未来发展趋势如何?
电气设备赛道未来发展趋势向好,特别是在超高压、特高压输电领域,随着“双碳”目标的推进,能源结构转型将带来持续的需求增长。智能化、数字化技术在电网设备中的应用将加速,推动产品升级。同时,海外市场拓展成为行业重要方向,中国企业凭借技术优势和成本控制能力,在海外市场竞争力逐步提升。头部企业通过新品研发和全球化布局,有望进一步巩固市场地位
神马电力的报告重点分析了哪些方面?
神马电力的报告重点分析了公司财务表现、业务亮点、北美市场拓展及新产品研发进展。报告指出公司营收和利润增长稳健,但Q3出现同环比下滑。业务亮点聚焦于头部客户中标、新品拓展和北美超高压配套,显示公司在高端市场布局的积极进展。报告还强调了海外本土制造的推进,以加速高端市场突破。整体分析围绕公司成长边界拓展和国际化战略展开
神马电力研报提示了哪些风险?
神马电力研报提示了三方面主要风险:一是海外市场拓展可能不及预期,受地缘政治、客户需求变化等因素影响;二是新产品认证和海外产能建设存在不确定性,可能影响产品上市时间和市场竞争力;三是汇率波动风险,公司海外业务占比高,人民币汇率大幅波动可能影响盈利能力。这些风险需持续关注,但报告认为公司通过多元化市场布局和产品创新具备一定应对能力