猜你想问
豪威集团最新研报核心内容有哪些?
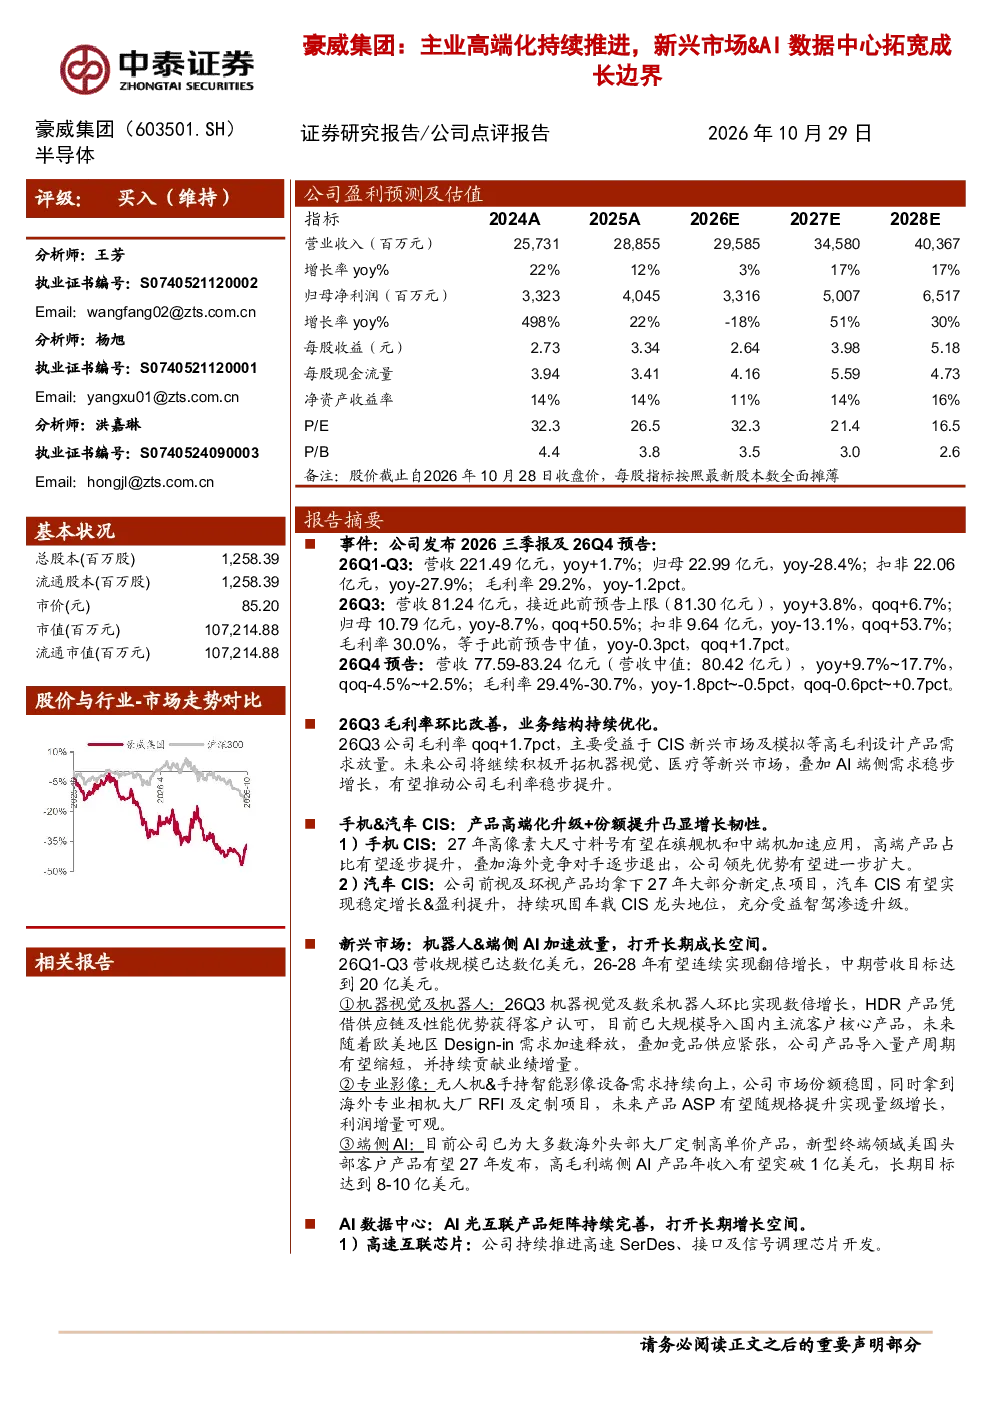
豪威集团发布2026三季报及26Q4预告,整体表现稳健。26Q1-Q3营收221.49亿元,同比增长1.7%;归母净利润22.99亿元,同比下降28.4%。26Q3营收81.24亿元,同比增长3.8%,环比增长6.7%;归母净利润10.79亿元,同比下降8.7%,环比增长50.5%。26Q4预告营收77.59-83.24亿元,同比增长9.7%~17.7%,环比下降4.5%~+2.5%。毛利率环比改善,26Q3毛利率30.0%,环比提升1.7pct,主要受益于CIS新兴市场及模拟产品需求放量。未来毛利率有望稳步提升,得益于机器视觉、医疗等新兴市场开拓及AI端侧需求增长。
报告对新兴市场及AI领域的发展趋势有何分析?
报告指出新兴市场及AI领域增长潜力大。新兴市场方面,机器人&端侧AI营收已达数亿美元,26-28年有望连续翻倍增长,中期目标20亿美元。HDR产品大规模导入国内主流客户,欧美Design-in需求加速释放将缩短产品导入周期。专业影像方面,无人机&手持智能影像设备需求持续向上,海外专业相机大厂RFI及定制项目落地,ASP提升将推动利润增长。端侧AI方面,已为海外头部大厂定制高单价产品,新型终端领域产品27年发布,高毛利产品年收入有望突破1亿美元,长期目标8-10亿美元。AI数据中心方面,高速互联芯片、光模块模拟电芯片、光通信器件均取得进展,LCOS空间光调制器持续迭代,Micro-LED光电探测芯片研发进展顺利。
研报重点分析了哪些业务方向?
研报重点分析了毛利率改善、手机&汽车CIS增长韧性、新兴市场加速放量、AI数据中心四大业务方向。毛利率方面,受益于CIS新兴市场及模拟产品需求放量,26Q3毛利率30.0%,环比提升1.7pct,未来有望稳步提升。手机CIS方面,27年旗舰机和中端机将加速应用高像素大尺寸料号,高端产品占比提升,海外竞争对手退出将扩大公司领先优势。汽车CIS方面,前视及环视产品拿下27年大部分新定点项目,有望实现稳定增长和盈利提升。
当前市场对豪威集团的发展有何判断?
当前市场判断豪威集团业务结构持续优化,新兴市场及AI领域增长潜力大,长期成长空间广阔。公司毛利率环比改善,手机&汽车CIS增长韧性足,新兴市场加速放量,AI数据中心进展顺利。报告调整盈利预测:2026-28年净利润33/50/65亿元,对应PE为32/21/17倍。但需注意,存储涨价对手机大盘及影像升级存在压制。
研报提示了哪些风险因素?
研报提示了终端需求不及预期、新品推出不及预期、研报信息更新不及时三大风险。终端需求不及预期可能导致公司业绩增长放缓;新品推出不及预期可能影响公司市场竞争力;研报信息更新不及时可能导致投资者获取信息滞后,影响投资决策。