猜你想问
这份研报的核心内容是什么?
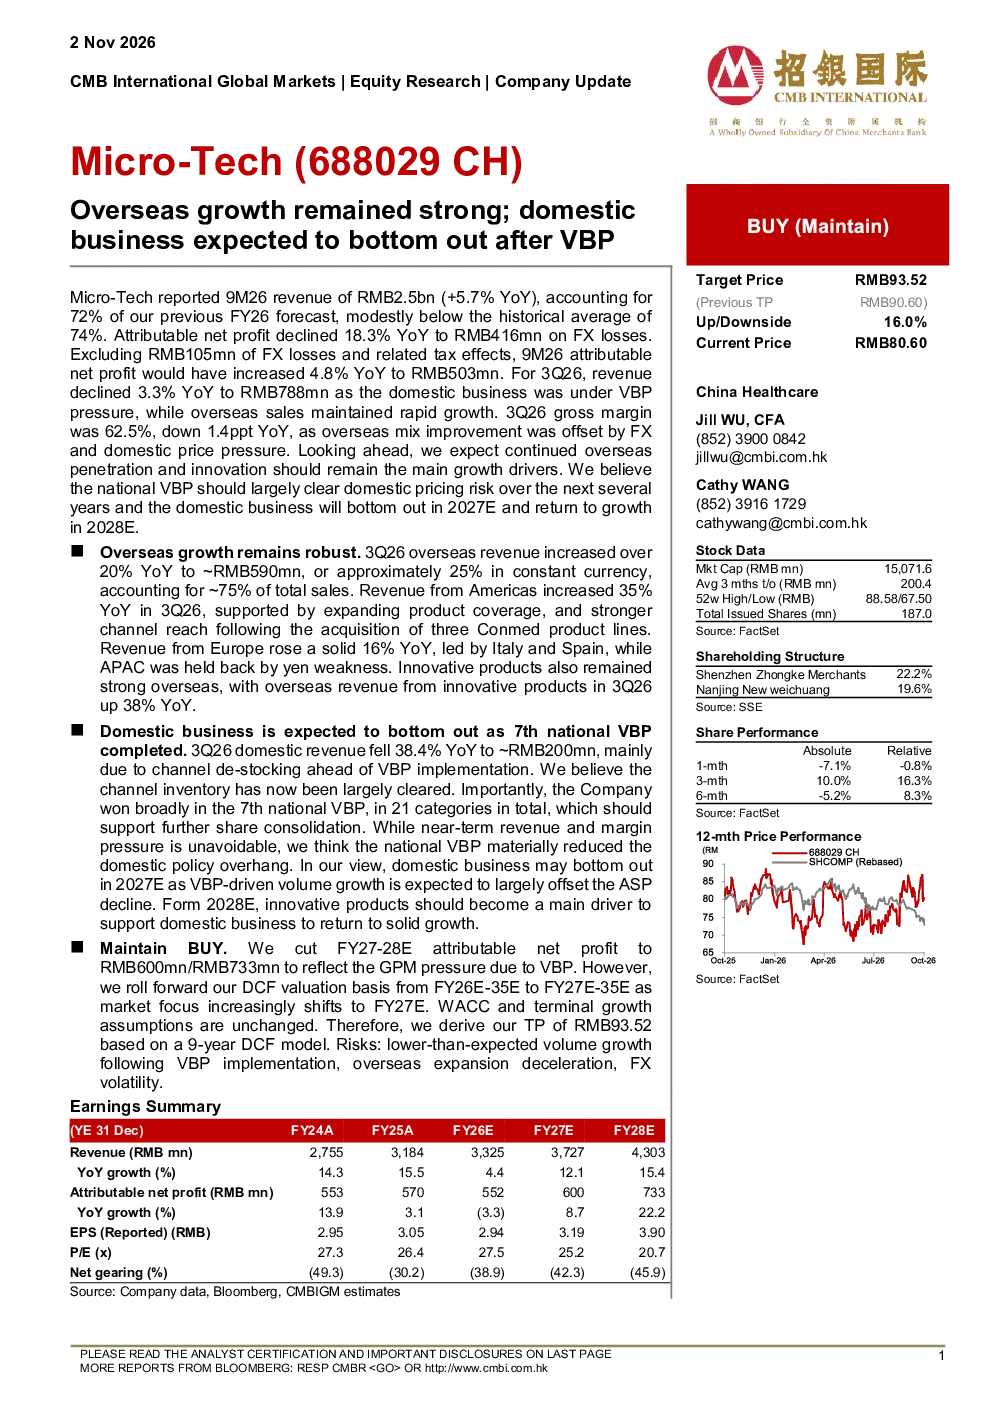
研报显示微芯科技2026年前三季度营收25亿元人民币,同比增长5.7%,海外销售增长超过20%,但国内业务受VBP影响下滑38.4%。海外市场表现强劲,美洲和欧洲收入分别增长35%和16%,创新产品海外收入增长38%。国内业务预计在VBP后触底,2027年触底,2028年恢复增长。公司获得VBP21个品类奖项,将支持市场份额巩固。
微芯科技所在的赛道发展趋势如何?
微芯科技所处赛道受国家VBP政策影响显著,VBP实施前的渠道去库存导致国内业务下滑,但长期看VBP将巩固市场份额。海外市场持续渗透,美洲、欧洲增长强劲,创新产品表现突出。行业趋势显示,随着政策落地和产品创新,企业需平衡国内外市场节奏,海外扩张和产品迭代是关键增长动力。
研报重点分析了哪些方向?
研报重点分析了微芯科技国内外业务表现及未来趋势。海外市场增长强劲,收入占比约75%,美洲和欧洲增长显著;国内业务受VBP影响下滑,但公司获多个品类奖项,预计将逐步恢复。报告还关注了汇兑损失对净利润的影响,以及VBP对毛利率的压力,维持买入评级,目标价93.52元。
当前市场对微芯科技有何判断?
当前市场判断微芯科技海外业务保持强劲增长,创新产品表现突出,但国内业务短期承压。公司通过VBP获得多个奖项,为市场份额巩固提供支持。市场关注其海外扩张节奏和VBP后的销量增长情况。报告下调2027-28财年净利润预期至60亿元人民币/73.3亿元人民币,以反映VBP带来的毛利率压力。
研报提示了哪些风险?
研报提示的主要风险包括VBP后销量增长低于预期、海外扩张放缓、外汇波动。VBP政策落地效果存在不确定性,可能影响国内业务恢复速度;海外扩张需应对激烈竞争和地缘政治风险;汇兑损失对利润有持续影响。此外,报告还关注毛利率压力和DCF估值基准调整带来的潜在风险。
你可能感兴趣
预计三季度业绩稳健,电商业务或保持强劲增长
浦银国际2023-10-19
海外需求与国内复苏共振,车载和FWA业务增长强劲
电子设备华安证券2022-11-20
海外业务增长强劲,国内用工需求仍待复苏
文化传媒安信证券2023-04-28
海外Ekornes增长强劲,国内业务有望逐步改善回升
轻工制造华西证券2022-04-27
前三季度营收及扣非后归母净利润增长强劲,基建、海外业务成绩斐然
建筑建材安信证券2017-10-29
国内市占率持续提升,海外与高端业务强劲增长
中泰证券2026-08-20
海外业务短期承压,国内保持较快增长
医药生物华西证券2023-08-08
国内景气度承压,海外业务保持增长
长城证券2026-09-10
半年报点评:海外业务拖累利润,国内保持健康高质量增长
纺织服装国盛证券2024-08-30