猜你想问
这份研报主要分析了什么内容?
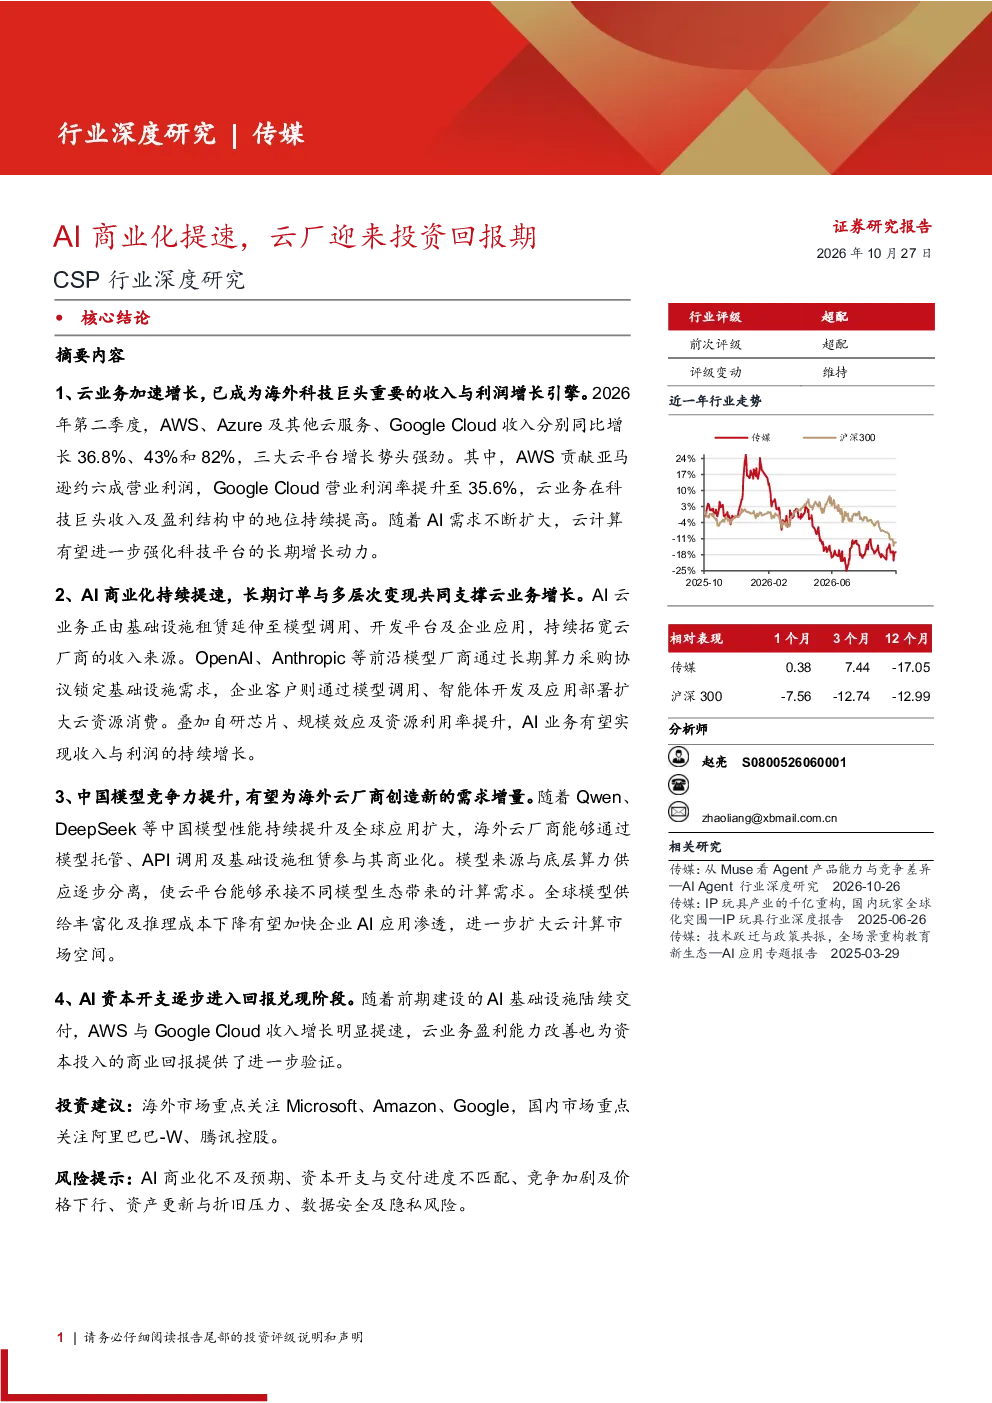
这份研报深入分析了CSP(计算、存储、网络)行业的现状与未来趋势,重点关注AI商业化加速背景下云服务提供商的投资回报情况。报告指出,云业务已成为科技巨头的重要增长引擎,AWS、微软Azure和Google Cloud等云服务商的盈利能力显著提升。AI技术的商业化落地通过长期订单和多层次变现模式,持续推动云业务增长,其中AI云服务的利润率高于传统云服务。报告还强调了中国模型竞争力的提升,可能为海外云厂商带来新的需求增量。此外,报告探讨了AI资本开支进入回报兑现阶段的市场关注点,以及新增产能盈利能力对估值的影响,并分析了成熟主业经营现金流对科技巨头扩大AI基础设施投资的支撑作用,同时指出资本开支快速增长带来的现金占用压力有望随收入兑现逐步缓解。
云服务行业未来发展趋势如何?
云服务行业未来发展趋势呈现多元化与智能化加速的特点。首先,AI商业化持续提速将推动云业务增长,AI云服务的利润率高于传统云服务,长期订单和多层次变现模式增强增长可见度。其次,中国模型竞争力的提升可能为海外云厂商创造新的需求增量,促进全球云市场扩张。再次,云服务提供商的资本开支逐步进入回报兑现阶段,市场关注投资回报的兑现速度,云收入加速增长推动AI投资进入业绩兑现阶段。最后,新增产能的盈利能力将决定后续估值空间,成熟主业提供充足的经营现金流支撑科技巨头持续扩大AI基础设施投资。但需注意,资本开支快速增长显著增加现金占用,资金压力有望随收入兑现逐步缓解。
研报重点分析了哪些云服务商?
研报重点分析了亚马逊AWS、微软Azure和Google Cloud等主要云服务提供商。报告指出,AWS已成为亚马逊的核心利润来源,微软Azure在收入和利润中的权重不断提高,Google Cloud则实现了高速增长和盈利能力显著改善。具体数据方面,2026年第二季度AWS、Google Cloud和Azure及其他云服务的收入同比增长分别约37%、82%和43%。2023年第三季度至2026年第二季度,AWS营业利润累计增长约138%,微软Azure营业利润累计增长约44%,Google Cloud季度营业利润占比集团营业利润由7%提高至22%。这些数据表明,头部云服务商在AI商业化背景下展现出强劲的增长动力和盈利能力。
当前云服务市场现状如何判断?
当前云服务市场现状呈现积极增长态势与结构性变化。一方面,云业务已成为科技巨头的重要增长引擎,AI商业化持续提速通过长期订单和多层次变现模式支撑云业务增长,AI云服务的利润率高于传统云服务,订单积累增强增长可见度。另一方面,云服务商的资本开支逐步进入回报兑现阶段,市场关注投资回报的兑现速度,云收入加速增长推动AI投资进入业绩兑现阶段。同时,中国模型竞争力的提升可能为海外云厂商创造新的需求增量。但需关注,资本开支快速增长显著增加现金占用,资金压力有望随收入兑现逐步缓解。整体来看,云服务市场在AI赋能下保持高增长,但需关注资本开支与现金流平衡问题。
研报提示哪些投资风险?
研报提示的主要投资风险包括:一是资本开支快速增长带来的现金占用压力,虽然资金压力有望随收入兑现逐步缓解,但短期内可能对现金流产生较大压力;二是新增产能的盈利能力存在不确定性,其盈利能力将直接影响后续估值空间;三是市场竞争加剧可能导致价格战,影响云服务的利润率;四是AI技术快速迭代可能使现有投资迅速过时,需要持续投入研发以保持竞争优势;五是地缘政治风险可能影响全球供应链与数据中心布局。这些风险因素需投资者在评估云服务行业投资时予以关注。