猜你想问
这份研报主要讲了什么内容?
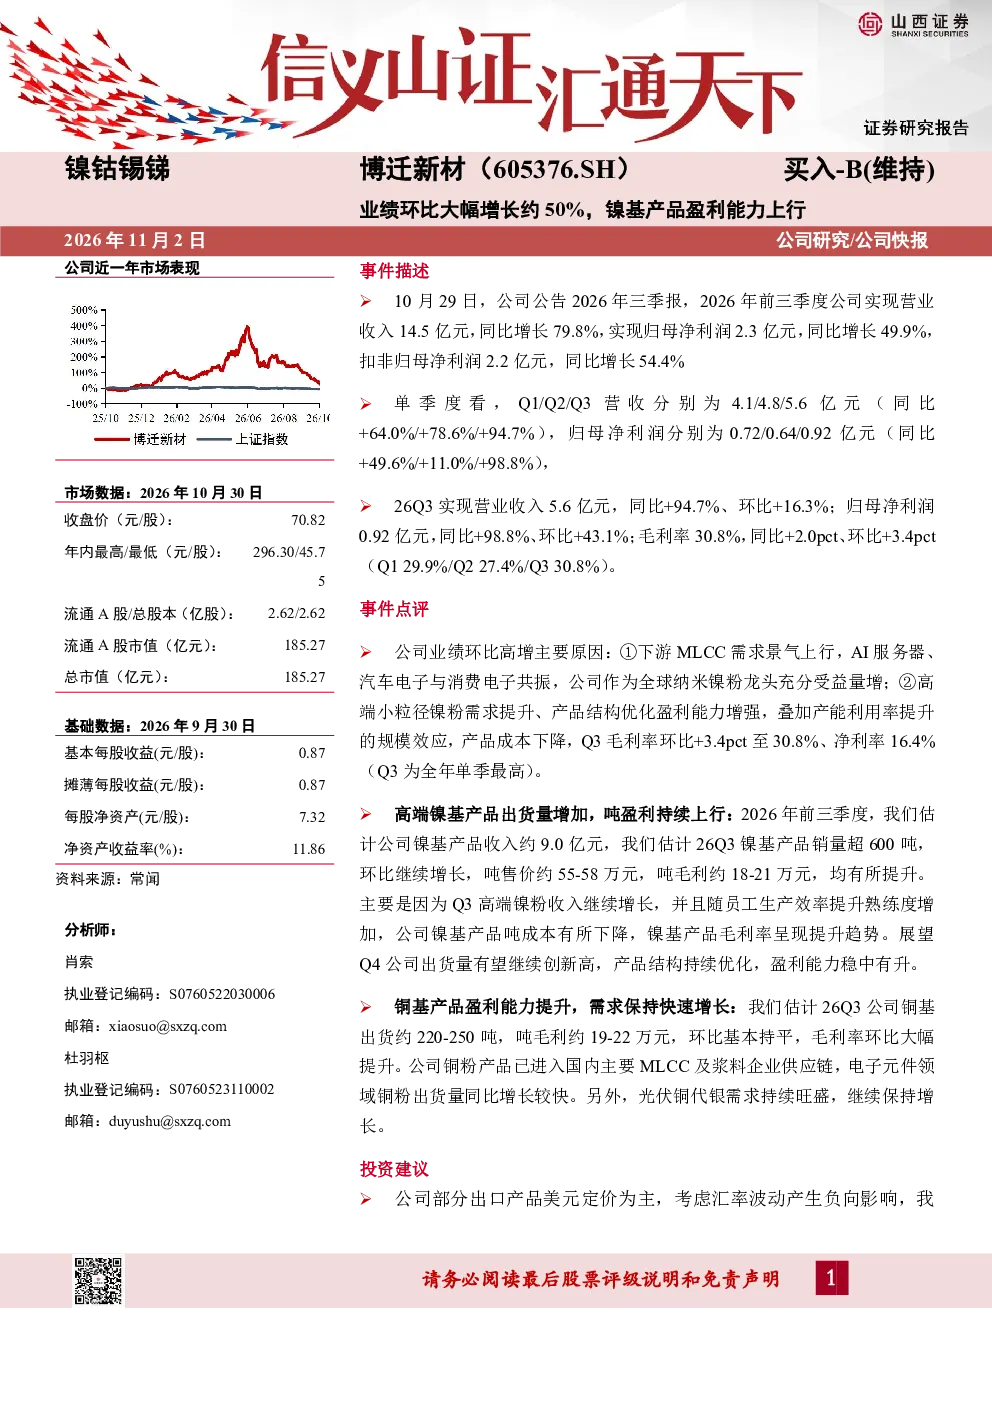
这份研报分析了公司2026年前三季度业绩大幅增长的情况,营收同比增长79.8%至14.5亿元,归母净利润同比增长49.9%至2.3亿元。单季度来看,Q3营收同比增长94.7%至5.6亿元,环比增长16.3%;归母净利润同比增长98.8%至0.92亿元,环比增长43.1%。业绩增长主要得益于下游MLCC需求景气上行,AI服务器、汽车电子与消费电子共振,以及高端小粒径镍粉需求提升、产品结构优化盈利能力增强。高端镍基产品出货量增加,吨盈利持续上行,前三季度估计镍基产品收入约9.0亿元,Q3销量超600吨,环比继续增长。铜基产品盈利能力提升,需求保持快速增长,Q3估计铜基出货约220-250吨,吨毛利约19-22万元。
MLCC行业的发展趋势如何?
MLCC(片式多层陶瓷电容器)行业的发展趋势向好,下游需求景气上行,AI服务器、汽车电子与消费电子等领域需求旺盛,推动行业增长。公司作为全球纳米镍粉龙头,受益于下游需求增长。高端小粒径镍粉需求提升,产品结构优化,盈利能力增强。产能利用率提升的规模效应,产品成本下降,进一步提升了公司的竞争力。电子元件领域铜粉出货量同比增长较快,光伏铜代银需求持续旺盛,行业整体保持快速增长。
研报重点分析了哪些方面?
研报重点分析了公司业绩增长的核心驱动因素,包括下游MLCC需求景气上行,AI服务器、汽车电子与消费电子共振带来的量增效应,以及高端小粒径镍粉需求提升、产品结构优化盈利能力增强。此外,研报还分析了高端镍基产品出货量增加,吨盈利持续上行的情况,以及铜基产品盈利能力提升,需求保持快速增长的情况。报告还提到了公司产能利用率提升的规模效应,产品成本下降,以及铜粉产品已进入国内主要MLCC及浆料企业供应链的情况。
当前市场对公司的判断是什么?
当前市场对公司的判断是积极向好的。公司业绩大幅增长,营收和净利润均实现显著提升,毛利率和净利率也得到改善。业绩增长主要得益于下游需求景气上行和公司自身的产品结构优化及成本控制能力提升。高端镍基产品出货量增加,吨盈利持续上行,铜基产品盈利能力提升,需求保持快速增长,显示出公司较强的市场竞争力。公司作为全球纳米镍粉龙头,受益于行业增长,未来发展前景值得期待。
研报提到了哪些风险提示?
研报提到了几项风险提示,包括汇率波动可能对公司业绩产生影响,产品价格下跌可能压缩利润空间,宏观经济波动可能影响下游需求,以及客户集中度较高可能带来的经营风险。此外,行业竞争加剧也可能对公司市场份额和盈利能力造成压力。这些风险因素需要投资者关注,并在投资决策中充分考虑。