猜你想问
这份研报主要分析了什么内容?
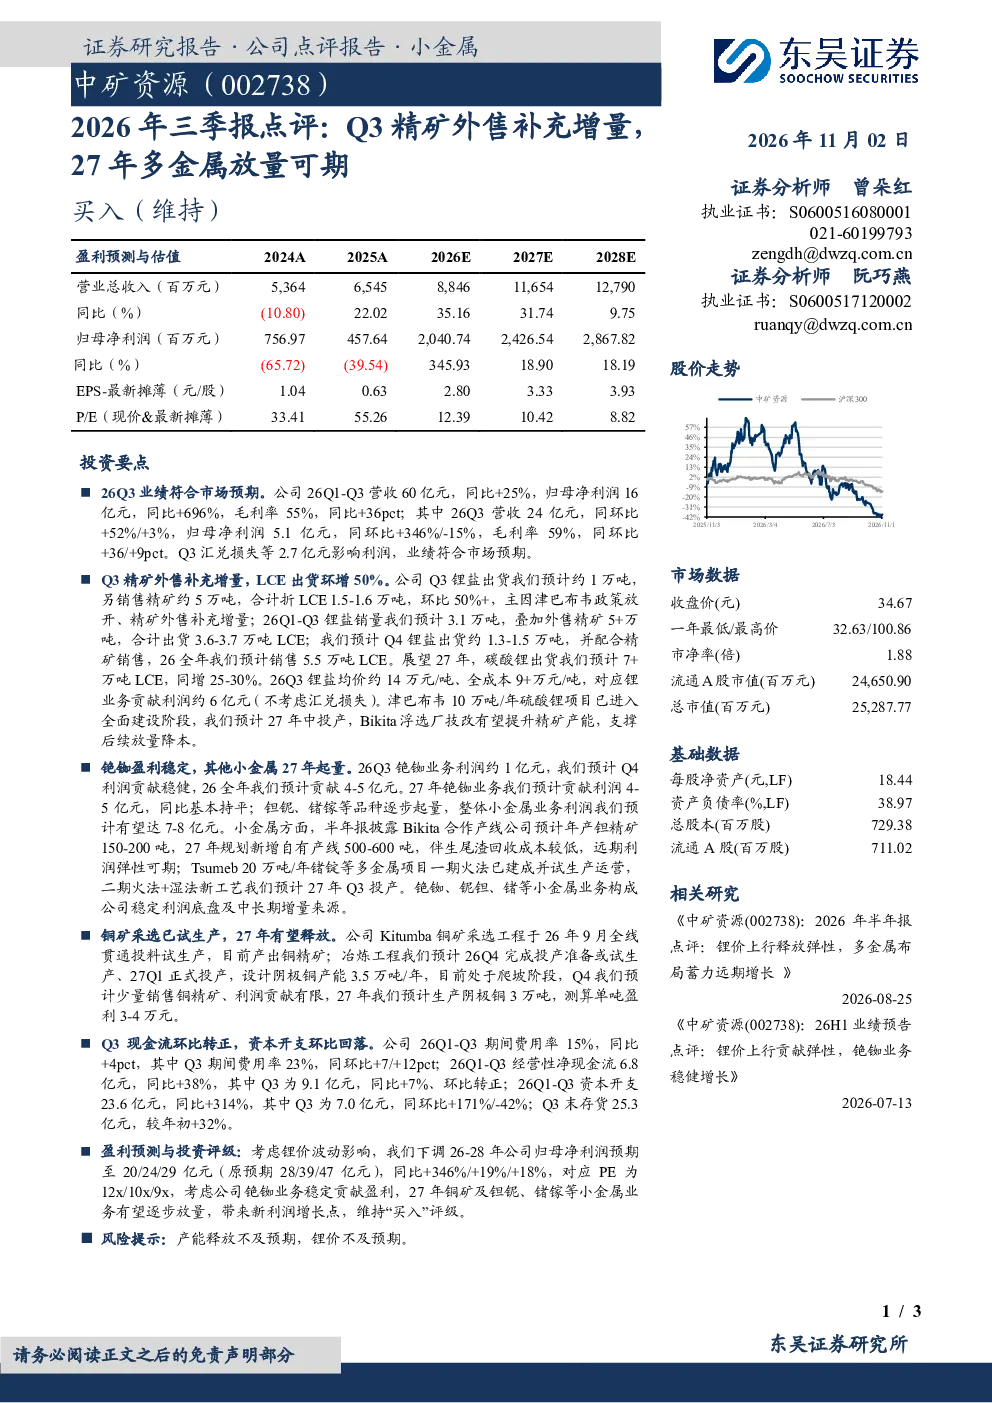
这份研报主要点评了2026年前三季度有色金属行业公司002738中矿资源的经营业绩。报告显示,公司2026年前三季度营收60亿元(同比+25%),归母净利润16亿元(同比+696%),毛利率55%(同比+36pct)。Q3营收24亿元(同环比+52%/+3%),归母净利润5.1亿元(同环比+346%/-15%),毛利率59%(同环比+36/+9pct)。报告重点分析了锂业务、小金属业务和铜矿业务的经营情况及未来展望。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势向好。特别是锂业务方面,Q3精矿外售补充增量,LCE出货环比增长50%,预计全年销售5.5万吨LCE;2027年碳酸锂出货预计7+万吨LCE(同增25-30%)。小金属业务方面,铯铷业务预计全年贡献4-5亿元,2027年预计贡献利润4-5亿元;钽铌、锗镓等品种逐步起量,预计2027年整体小金属业务利润达7-8亿元。铜矿业务方面,Kitumba铜矿预计2027年正式投产,设计阴极铜产能3.5万吨/年。
研报对中矿资源哪些业务进行了重点分析?
研报重点分析了中矿资源的锂业务、小金属业务和铜矿业务。锂业务方面,Q3精矿外售补充增量,LCE出货环比增长50%,预计全年销售5.5万吨LCE;2027年碳酸锂出货预计7+万吨LCE(同增25-30%)。小金属业务方面,Q3铯铷业务利润约1亿元,预计全年贡献4-5亿元;2027年铯铷业务预计贡献利润4-5亿元;钽铌、锗镓等品种逐步起量,预计2027年整体小金属业务利润达7-8亿元。铜矿业务方面,Kitumba铜矿采选工程于2026年9月试生产,冶炼工程预计2026Q4试生产、2027Q1正式投产,设计阴极铜产能3.5万吨/年。
当前有色金属市场处于什么状态?
当前有色金属市场呈现积极态势。公司2026年前三季度业绩表现亮眼,营收和净利润均实现大幅增长,毛利率显著提升。锂业务方面,Q3精矿外售补充增量,LCE出货环比增长50%,锂盐均价约14万元/吨,全成本9+万元/吨,对应锂业务贡献利润约6亿元。小金属业务方面,铯铷业务利润约1亿元,预计全年贡献4-5亿元,钽铌、锗镓等品种逐步起量。铜矿业务方面,Kitumba铜矿采选工程已试生产,冶炼工程即将投产。
研报提示了哪些风险因素?
研报提示了产能释放不及预期和锂价不及预期的风险。产能释放方面,津巴布韦硫酸锂项目预计2027年中投产,Bikita浮选厂技改将提升精矿产能;Bikita合作产线预计年产钽精矿150-200吨,Tsumeb项目一期已试生产,二期预计2027年Q3投产。锂价方面,Q3汇兑损失2.7亿元影响利润,需关注锂价波动对公司业绩的影响。此外,报告下调了2026-2028年归母净利润预期至20/24/29亿元(原28/39/47亿元),对应PE为12x/10x/9x,维持“买入”评级。