猜你想问
通宝能源2026年三季报核心数据有哪些?
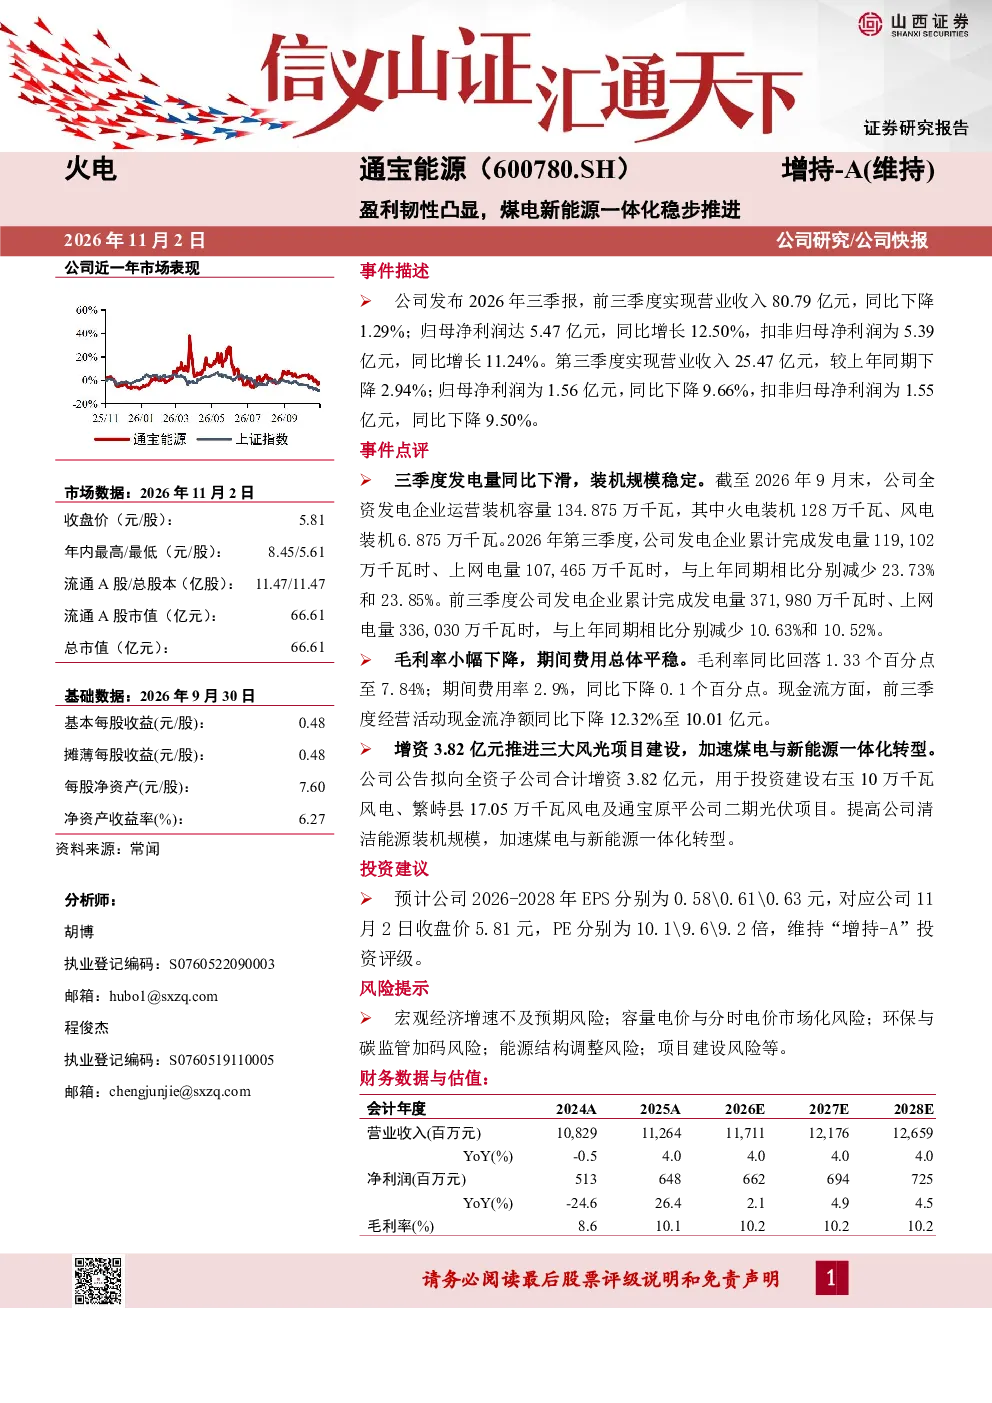
通宝能源2026年三季报显示,公司实现营业收入80.79亿元,同比下降1.29%;归母净利润5.47亿元,同比增长12.50%,扣非归母净利润5.39亿元,同比增长11.24%。第三季度营业收入25.47亿元,同比下降2.94%;归母净利润1.56亿元,同比下降9.66%,扣非归母净利润1.55亿元,同比下降9.50%。公司运营装机容量134.875万千瓦,其中火电128万千瓦、风电6.875万千瓦。三季度发电量同比减少23.73%,前三季度累计发电量同比减少10.63%。毛利率小幅下降至7.84%,期间费用率2.9%,现金流方面,前三季度经营活动现金流净额同比下降12.32%至10.01亿元。
公用事业赛道发展趋势如何?
公用事业赛道正加速煤电与新能源一体化转型,符合能源结构优化方向。政策层面支持新能源发展,推动火电企业拓展新能源业务,提升综合竞争力。市场竞争加剧,企业需平衡传统能源与新能源项目布局,提高盈利能力。技术进步降低新能源成本,促进其规模化应用。未来几年,新能源占比将逐步提升,传统能源企业需积极调整战略,实现可持续发展。
通宝能源报告重点分析了哪些方面?
通宝能源报告重点分析了公司经营业绩、业务表现及发展战略。业绩方面,净利润增长但营收下滑,需关注盈利能力变化。业务表现显示,发电量同比下滑,装机规模稳定,毛利率小幅下降。发展战略方面,公司增资推进风电光伏项目,加速煤电新能源一体化转型,体现前瞻性布局。报告还评估了公司财务状况及现金流情况,为投资者提供全面参考。
当前公用事业市场现状如何?
当前公用事业市场处于转型期,新能源快速发展,传统能源企业面临挑战与机遇。市场竞争激烈,企业需提升运营效率和技术水平。政策支持推动新能源项目投资,但投资回收期较长,企业需谨慎规划。能源结构调整加速,火电企业需拓展新能源业务,实现多元化发展。行业整体保持增长,但区域发展不平衡,需关注政策变化和市场需求。
研报提示了哪些风险?
研报提示了宏观经济增速不及预期风险,可能影响能源需求。容量电价与分时电价市场化风险,可能影响企业收入。环保与碳监管加码风险,增加企业运营成本。能源结构调整风险,传统能源项目面临转型压力。项目建设风险,包括投资进度和成本控制问题。投资者需关注这些风险,合理评估投资价值。