猜你想问
这份研报主要分析了哪些内容?
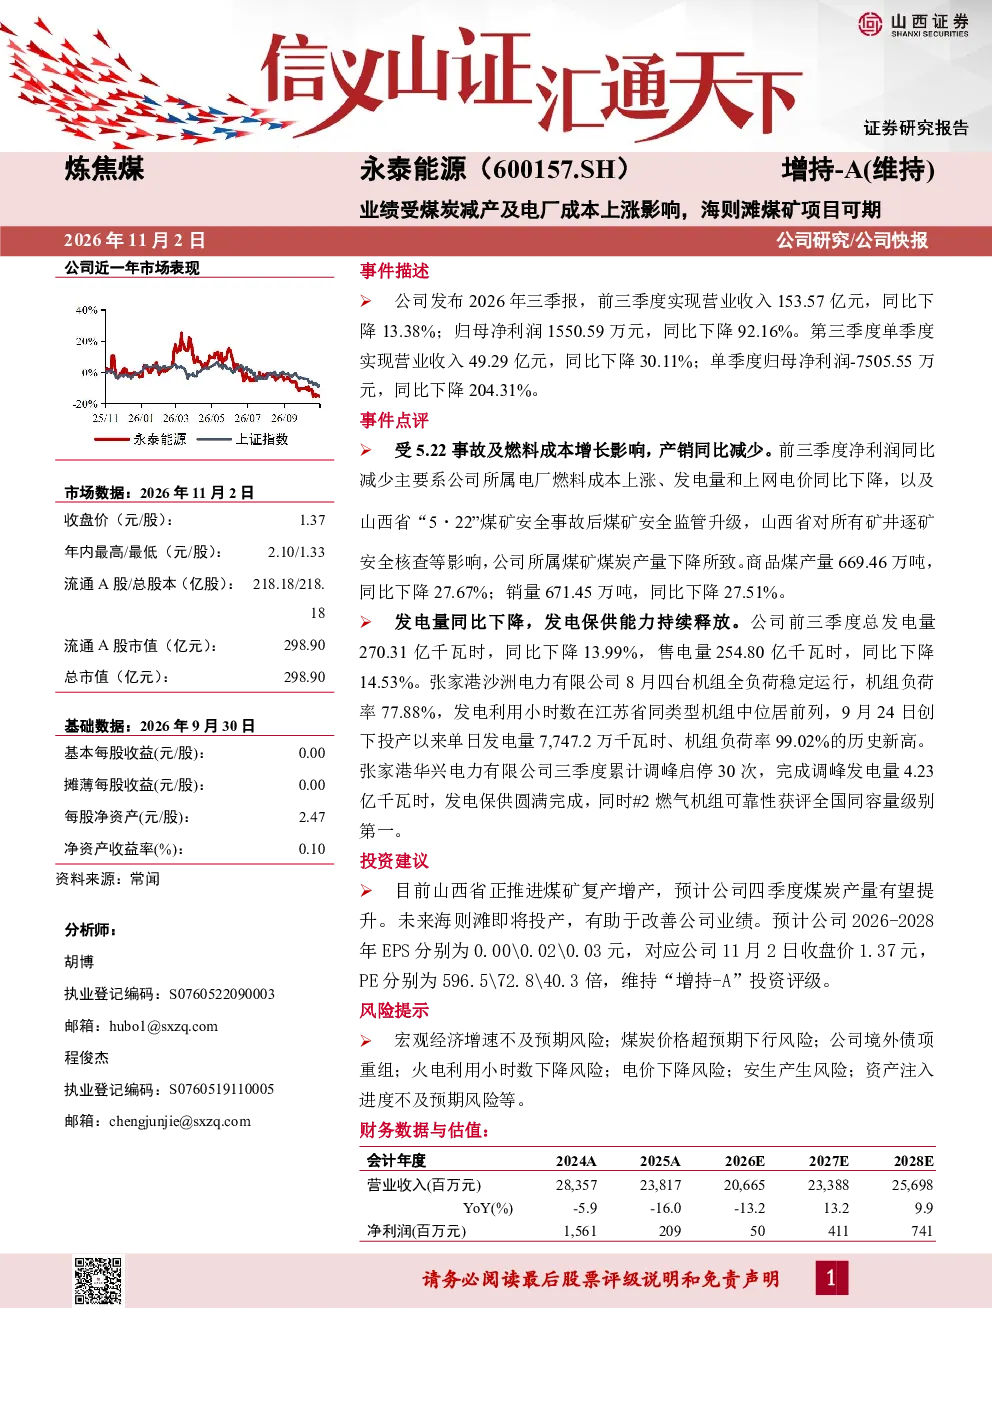
这份研报主要分析了永泰能源2026年三季报数据,包括公司市场表现、受5.22事故及燃料成本增长影响下的产销同比减少情况,以及未来海则滩煤矿投产对公司业绩的潜在改善作用。研报还提供了公司2026-2028年的EPS及PE预测,并维持了“增持-A”的投资评级。此外,研报还详细列出了公司未来几年的财务数据、估值数据、资产负债表、利润表、现金流量表、主要财务比率、每股指标与估值比率等关键信息。
公用事业赛道未来发展趋势如何?
公用事业赛道未来发展趋势受宏观经济、能源政策及技术创新等多重因素影响。宏观经济增速直接影响电力需求,能源政策如“双碳”目标推动清洁能源发展,技术创新则提升发电效率与安全性。从行业数据看,电力需求稳步增长,但火电占比面临调整,新能源占比提升。未来几年,行业将呈现结构调整、技术升级、市场竞争加剧的特点,具备长期投资价值。
研报重点分析了永泰能源的哪些方面?
研报重点分析了永泰能源的市场表现、事件影响及未来投资价值。市场表现方面,公司股价年内波动较大,但流通市值稳定。事件影响方面,报告详细解读了5.22事故及燃料成本上涨对产销的影响,并指出商品煤产量和发电量均出现明显下滑。投资价值方面,报告强调海则滩煤矿即将投产,有望改善公司业绩,并提供了未来三年EPS及PE预测,维持“增持-A”评级。
当前电力市场现状如何判断?
当前电力市场现状呈现供需平衡但结构性变化的特点。一方面,电力需求随经济复苏稳步增长,但火电发电量占比逐步下降,新能源占比提升。另一方面,煤炭价格波动影响火电成本,部分电厂面临成本压力。政策层面,持续推动能源结构优化,鼓励清洁能源发展。从财务数据看,火电企业盈利能力受煤价和电价双重影响,需关注火电利用小时数变化。整体而言,电力市场机遇与挑战并存。
研报提示了哪些主要风险?
研报提示了宏观经济增速不及预期、煤炭价格超预期下行、公司境外债项重组、火电利用小时数下降、电价下降、安全生产风险、资产注入进度不及预期等主要风险。宏观经济增速放缓可能导致电力需求下降,煤炭价格下行压缩火电企业利润空间,境外债务重组存在不确定性,火电利用小时数下降影响火电企业收入,电价下降同样影响盈利,安全生产风险需持续关注,资产注入进度不及预期可能影响公司发展速度。这些风险需投资者密切关注。