猜你想问
这份研报主要分析了哪些有色金属品种?
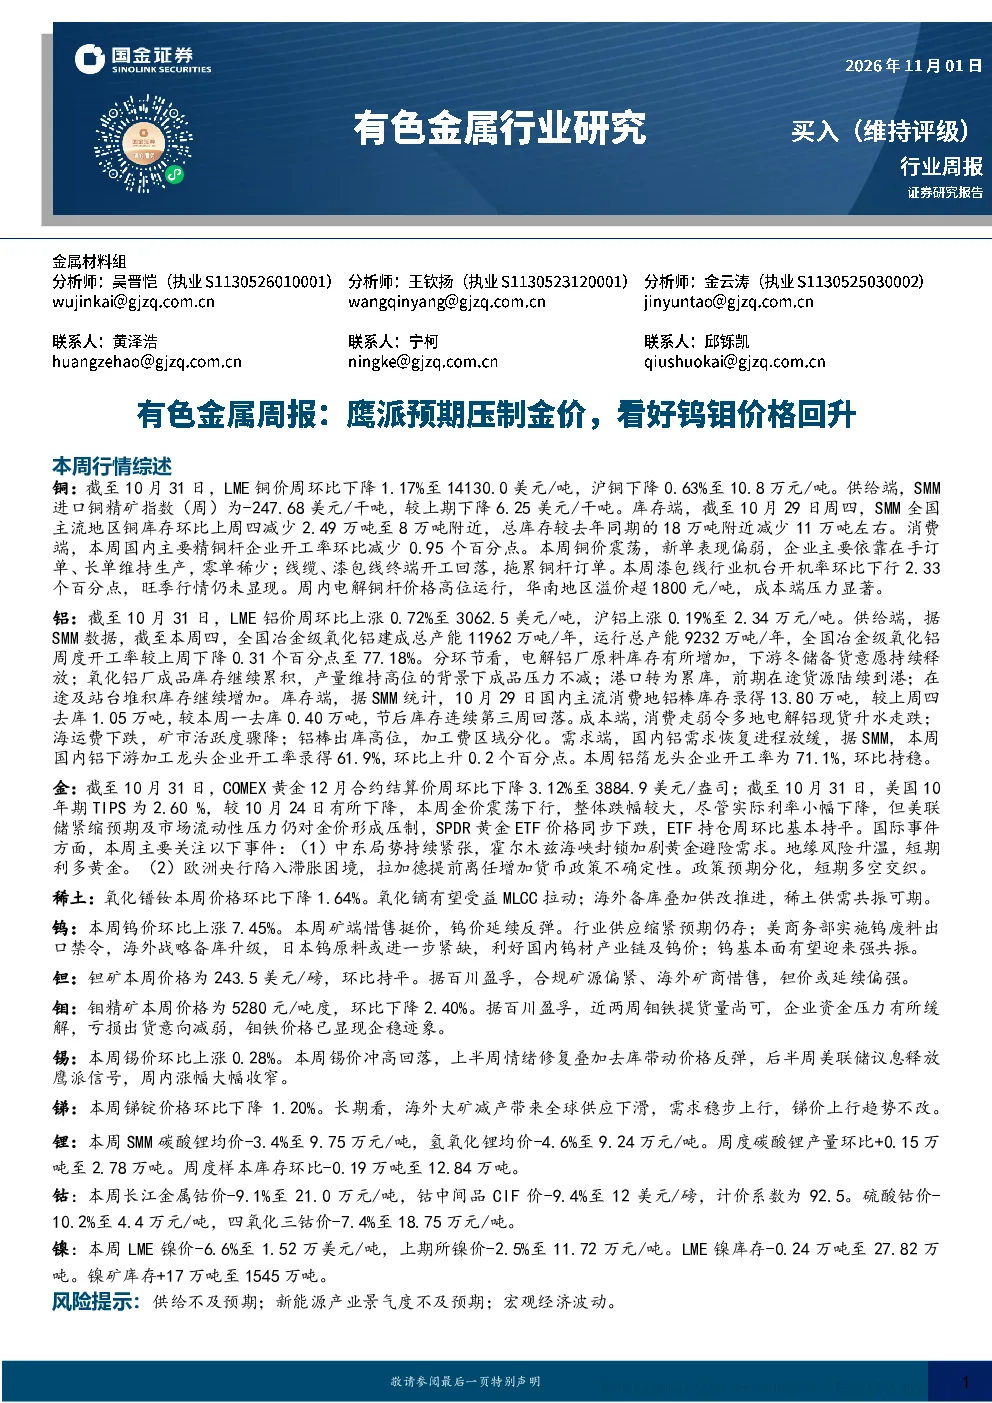
这份研报主要分析了铜、铝、金等贵金属品种,以及稀土、钼、锡、钨、钽、锑等小金属和能源金属品种的行情走势。报告详细分析了这些品种的价格变化、库存情况、供需关系以及影响因素,为投资者提供了全面的市场参考。
钨和钼的价格走势如何?
钨和钼的价格在报告中显示呈现上涨趋势。钨精矿和仲钨酸铵价格环比上涨,矿端惜售挺价,钨价延续反弹。钼精矿和钼铁价格环比下降,但钼铁价格已显现企稳迹象。国内钢招景气,高端制造带动钼需求增长,海外矿商产量指引回落,钼价中枢有望继续上行。
报告对有色金属行业的发展趋势有何看法?
报告指出,有色金属行业整体呈现分化态势。贵金属方面,金价受美联储紧缩预期及市场流动性压力压制;小金属方面,稀土板块景气度加速向上,钽价受AI需求拉动和供给扰动推动中枢上移;能源金属方面,锂、钴、镍价格均出现环比下降,供需宽松未改。行业供改持续推进,海外补库需求较大,部分品种供需基本面迎来强共振。
当前有色金属市场的现状如何?
当前有色金属市场呈现多空交织的态势。LME铜价和沪铜周环比下降,下游需求边际走弱;LME铝价和沪铝上涨,库存连续三周回落;COMEX黄金价格震荡下行,受美联储紧缩预期压制。小金属方面,氧化镝价格环比上涨,氧化钽和钽锭价格环比上涨,锡锭价格环比上涨但涨幅收窄。整体来看,市场情绪偏空,部分品种价格显现企稳迹象。
研报提示了哪些投资风险?
研报提示了供给超预期、新能源产业景气度不及预期以及宏观经济波动等投资风险。具体而言,供给超预期可能导致价格突然下跌;新能源产业景气度不及预期会影响相关有色金属的需求;宏观经济波动则可能对整体市场情绪和资金流向产生较大影响。投资者需密切关注这些风险因素。
你可能感兴趣
有色金属周报:鹰派预期压制金价,看好钨钼价格回升
有色金属国金证券2026-11-01
有色金属行业周报:地缘冲突缓和,美联储鹰派发言压制金属价格
有色金属国联证券2023-11-12
有色金属行业周报:美联储降息预期下修压制金属价格,长期仍看好有色板块
有色金属华龙证券2024-06-15
有色金属行业周报:加息暂停但鹰派立场强化,顺周期预期受压制
有色金属国联证券2023-09-24
非农数据超预期,宏观鹰派压制金属价格——有色-基本金属行业周报
有色金属华西证券2026-06-07
有色金属周报:联储态度鹰派压制价格,期待国内需求“银十”来临
有色金属民生证券2023-09-24
有色金属行业周报:非农数据提振降息预期,看好金属价格持续回升
有色金属国投证券2024-07-07
有色金属周报:美联储鹰派措辞短期压制价格,国内稳增长+弱美元依然是主线
有色金属民生证券2022-12-18
有色金属行业跟踪周报:美国通胀超预期,降息预期减弱压制金价,但“滞胀”叙事回归打开中期上涨空间
有色金属东吴证券2025-08-17
有色金属行业周报:美非农超预期压制金价中枢,铜矿矛盾凸显铜价或开启上行通道
有色金属国盛证券2024-02-04