猜你想问
中国中车最新三季报核心内容有哪些?
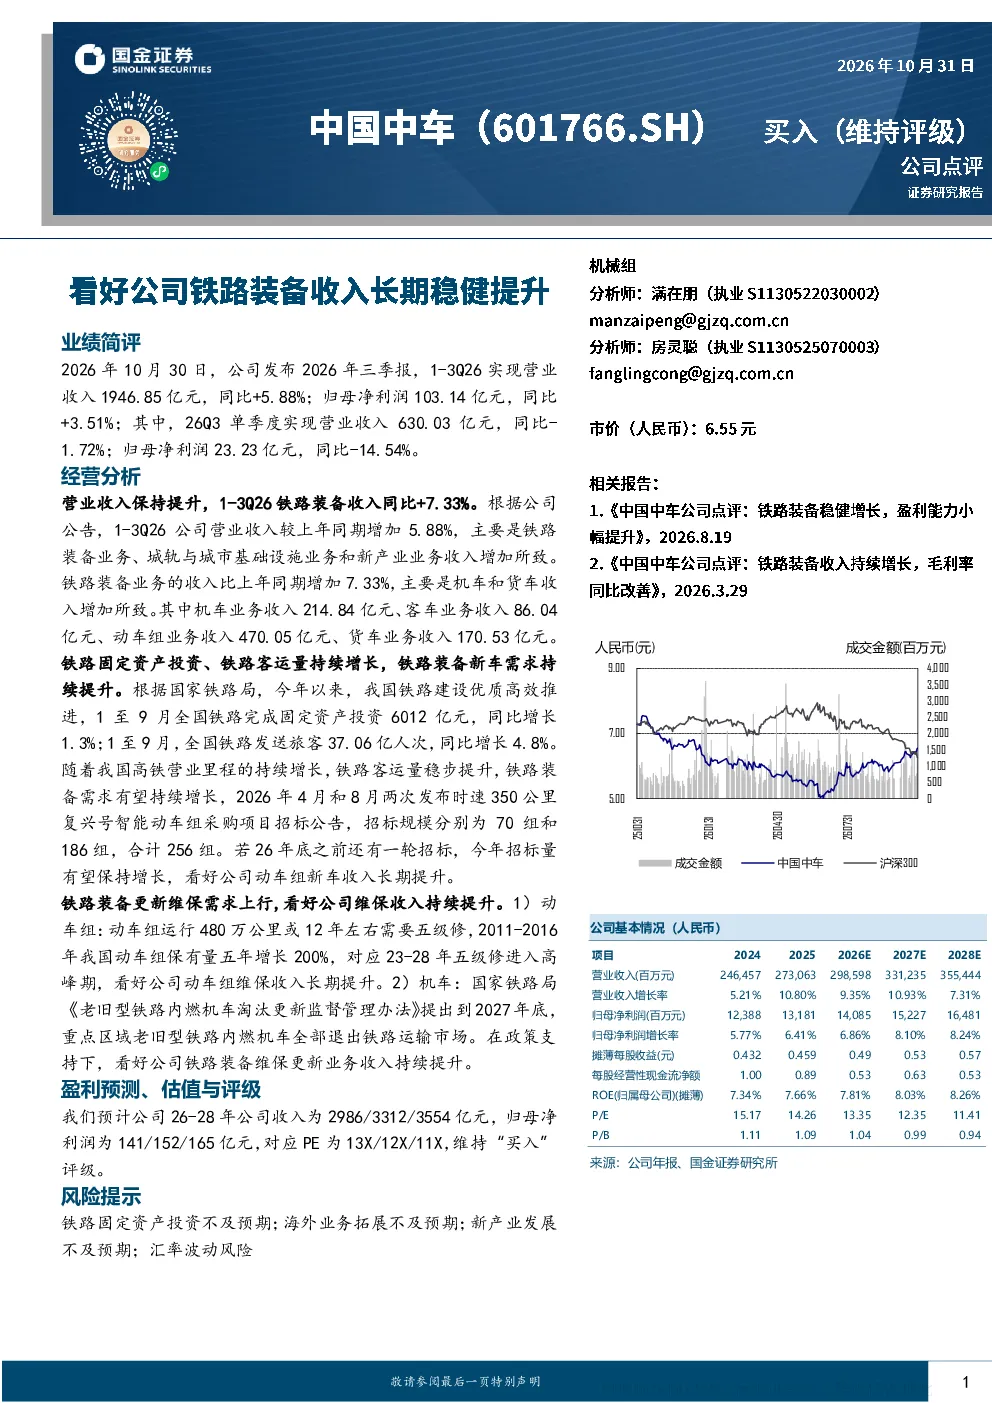
2026年三季报显示,公司1-3Q26营业收入1946.85亿元,同比增长5.88%;归母净利润103.14亿元,同比增长3.51%。铁路装备业务收入同比增长7.33%,主要得益于机车和货车收入的增长。铁路固定资产投资和客运量持续增长,推动铁路装备新车需求提升。
铁路装备行业未来发展趋势如何?
铁路固定资产投资和客运量持续增长,推动铁路装备新车需求提升。我国动车组保有量2011-2016年增长200%,对应23-28年五级修进入高峰期,动车组维保需求将长期提升。国家铁路局提出到2027年底老旧型铁路内燃机车全部退出市场,铁路装备维保更新业务收入有望持续提升。
研报重点分析了哪些业务方向?
研报重点分析了铁路装备业务收入增长情况,包括机车、客车、动车组和货车业务的具体收入贡献。同时分析了铁路装备更新维保需求,包括动车组五级修高峰期带来的维保收入增长,以及老旧型铁路内燃机车退出市场带来的维保更新业务收入提升。
当前铁路装备市场整体情况怎样?
当前铁路装备市场呈现收入增长态势,主要受铁路固定资产投资和客运量增长驱动。铁路装备新车需求提升,同时动车组维保进入高峰期,机车更新换代需求增加,整体市场处于景气上行阶段。
研报提示了哪些投资风险?
研报提示的主要风险包括铁路固定资产投资不及预期,可能导致铁路装备新车需求下降;海外业务拓展不及预期,影响公司外延式增长;新产业发展不及预期,可能影响未来收入结构多元化;汇率波动风险,可能影响公司跨境业务盈利能力。
你可能感兴趣
国金机械 中国中车动车组新车 维保需求持续上行 公司长期增长确
未知机构2026-10-16
国金机械中国中车动车组新车维保需求持续上行公司长期...
未知机构2026-10-17
动车组收入高增,铁路装备维保占比提升
交运设备国金证券2025-03-29
铁路装备收入高增,维保占比显著提升
交运设备国金证券2024-08-24
铁路装备行业2017年日常报告:动车组维保接力增长,高铁后市场加速开启
交运设备国金证券2017-10-26
2024年中期业绩点评:维保需求高增推动业绩增长,轨交+新兴装备双曲线可期
东吴证券2024-08-29
中国中车公司点评:签订高级修大单,利好维保业务增长
国金证券2024-03-01
中国中车2026年中报点评:业绩稳健增长,铁路装备、新产业与海外业务持续向好
华创证券2026-09-02
中国中车(601766):2024年报点评:业绩稳步增长,铁路装备业务乘势而上
东吴证券2025-03-30
康尼机电三季报点评:业绩增速放缓,明后年城轨、动车维保市场爆发迎来业绩新增长
交运设备华创证券2016-11-01