猜你想问
这份研报的核心内容是什么?
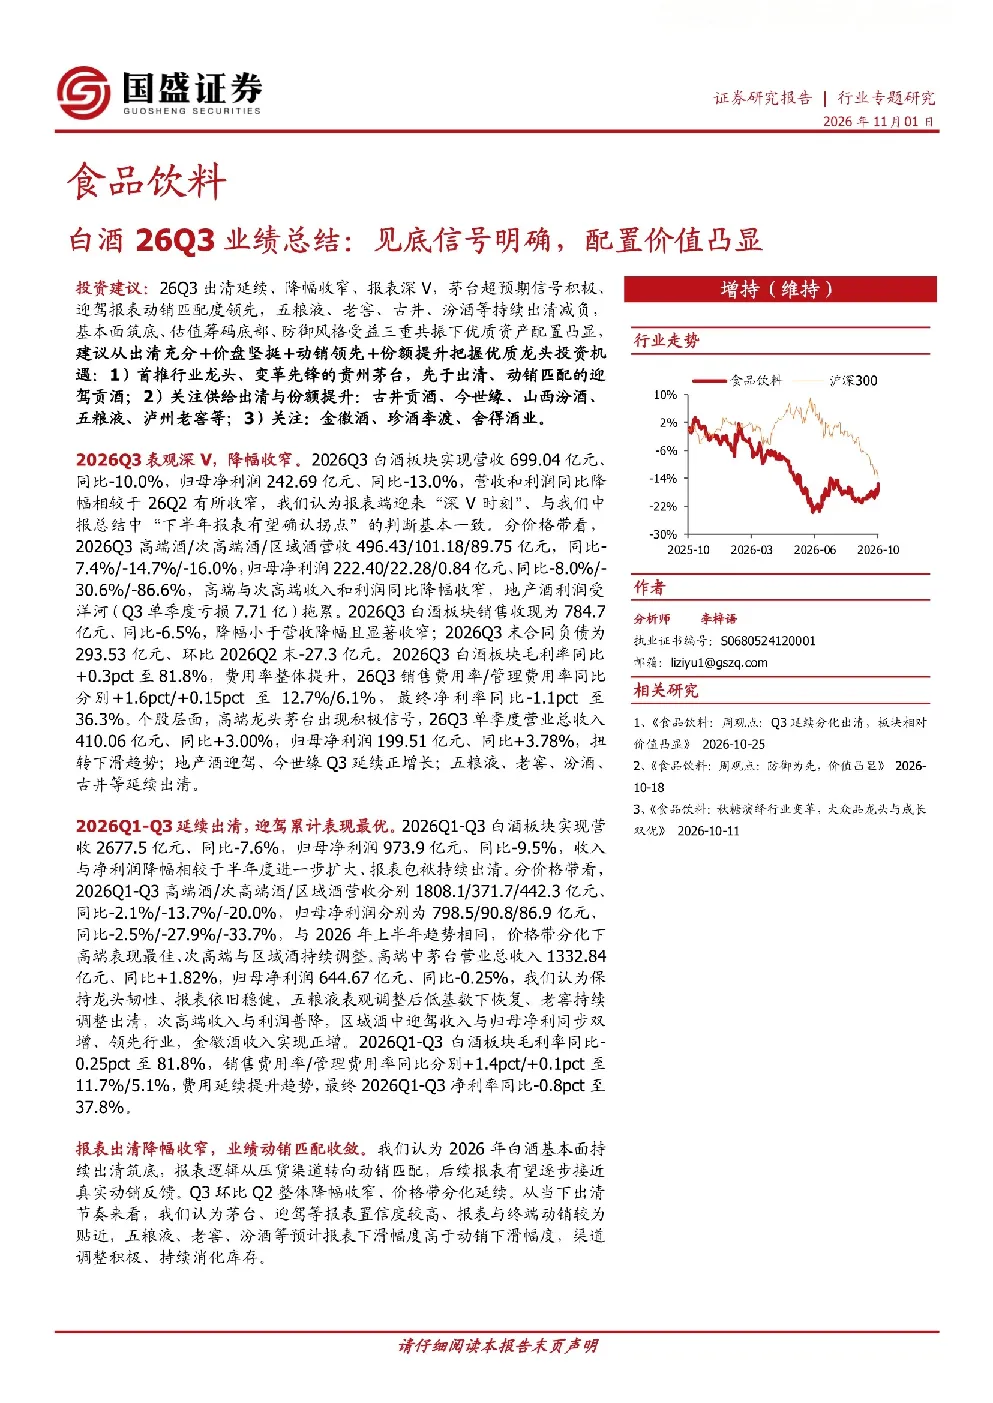
这份研报主要分析了2026年Q3白酒板块的业绩表现和趋势。报告指出,白酒板块营收和利润降幅较Q2收窄,呈现“深V”态势,验证了下半年报表有望确认拐点的判断。分价格带看,高端酒和次高端酒的收入、利润降幅收窄,而区域酒利润大幅下滑。销售收现和合同负债情况有所改善,毛利率提升,但费用率整体上升,净利率略有下降。此外,报告还回顾了Q1-Q3的整体业绩表现,指出高端酒表现最佳,次高端与区域酒持续调整。茅台保持龙头韧性,五粮液表观调整后低基数恢复,老窖持续调整出清,区域酒中迎驾双增领先。
白酒行业未来发展趋势如何?
白酒行业未来发展趋势方面,报告认为白酒板块周期底部明确,Q3进一步筑底出清,茅台龙头出现积极拐点。机构持仓仍处底部,均衡风格与防御偏好下白酒有望持续受益。报告提出三重共振因素:基本面筑底企稳,估值与筹码底,拐点机遇。预计2027年春节旺季动销将改善,茅台批价上抬验证拐点。行业整体将呈现结构性分化,高端与次高端酒表现预计将优于区域酒。
研报重点分析了哪些方向?
研报重点分析了白酒板块的业绩表现、行业趋势、个股表现和配置建议。在业绩表现方面,报告详细分析了Q3及Q1-Q3的营收、利润、毛利率、费用率等关键指标,并按价格带进行了细分。在行业趋势方面,报告强调了周期底部、筑底企稳、估值底和拐点机遇等关键观点。在个股表现方面,报告重点分析了茅台、迎驾、五粮液、老窖等龙头企业的业绩情况。在配置建议方面,报告建议从“出清充分+价盘坚挺+动销领先+份额提升”把握优质龙头,首推贵州茅台和迎驾贡酒。
当前白酒市场的现状如何判断?
当前白酒市场的现状判断为周期底部明确,Q3进一步筑底出清。报告指出,白酒板块营收和利润降幅收窄,呈现“深V”态势,验证了拐点出现的可能性。高端与次高端酒表现相对稳健,区域酒面临较大压力。茅台等龙头企业展现出较强的韧性,机构持仓仍处底部,防御风格下白酒板块具备配置价值。市场整体处于调整期,但已出现积极信号,未来有望逐步企稳回升。
研报提到了哪些风险提示?
研报提到了三个主要风险提示:首先,消费力复苏不及预期可能导致白酒需求疲软;其次,行业竞争加剧可能压缩企业利润空间;最后,结构升级不及预期可能导致高端化进程放缓。这些风险因素可能对白酒板块的整体表现产生影响。报告建议投资者关注这些风险,并结合行业趋势和个股基本面进行综合判断。