猜你想问
白酒26Q3业绩总结的核心内容是什么?
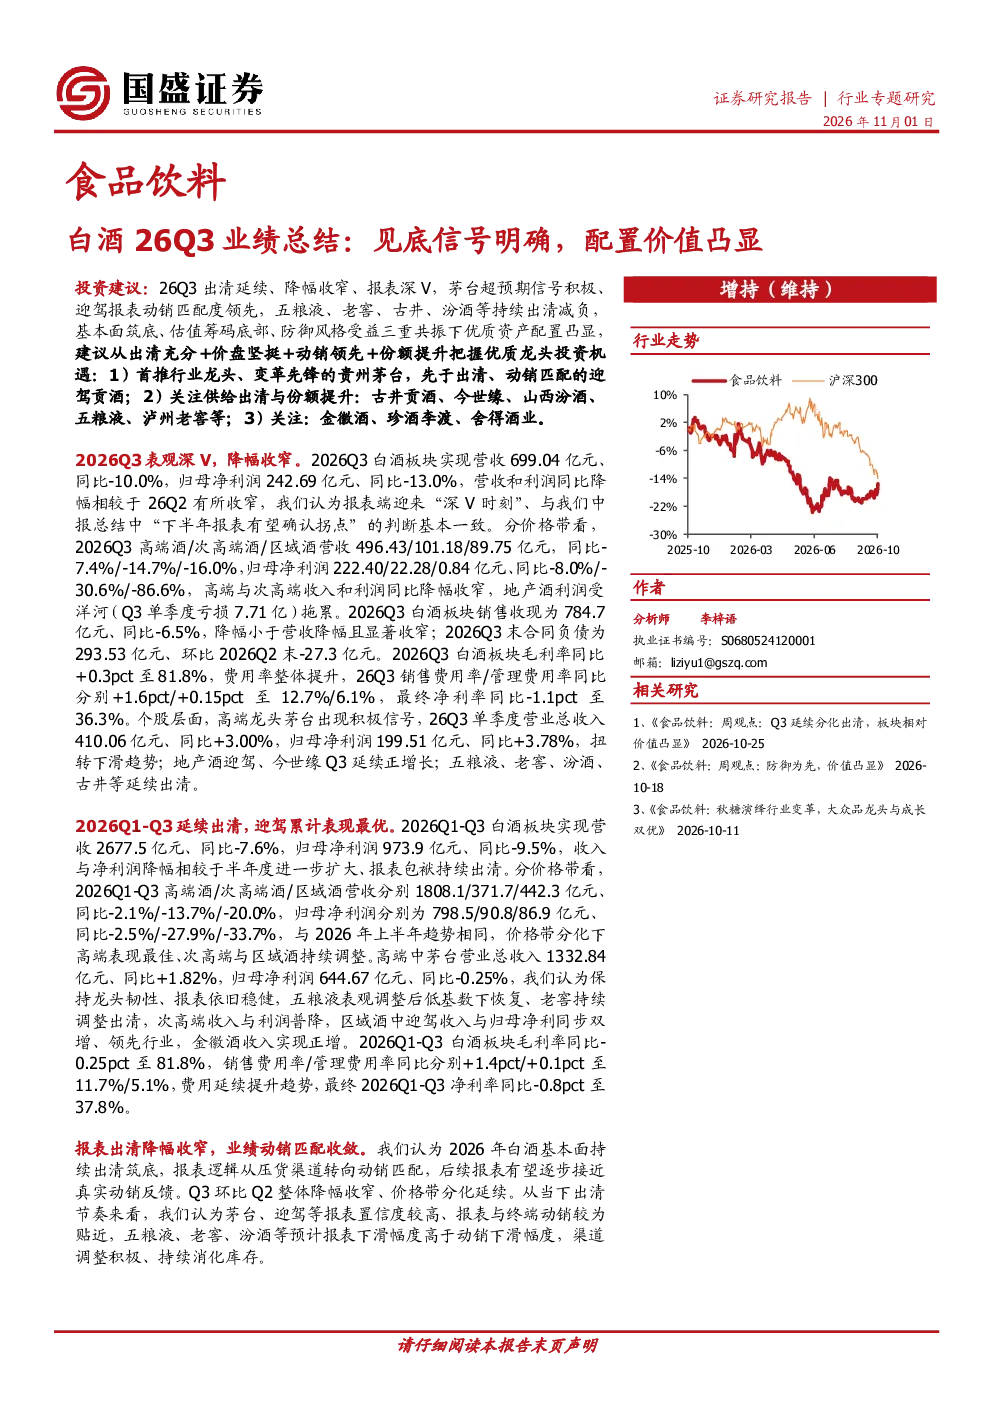
2026年第三季度,白酒板块营收699.04亿元,同比减少10.0%;归母净利润242.69亿元,同比减少13.0%。尽管仍处于下降通道,但降幅较第二季度显著收窄,呈现“深V”态势。分价格带来看,高端酒、次高端酒和区域酒的营收同比分别下降7.4%、14.7%和16.0%,净利润同比分别下降8.0%、30.6%和86.6%。值得注意的是,高端与次高端酒的降幅收窄,而区域酒利润受洋河拖累较大。销售收现784.7亿元,同比减少6.5%,降幅小于营收降幅且显著收窄;合同负债环比下降27.3亿元至293.53亿元。毛利率同比提升0.3个百分点至81.8%,销售费用率和管理费用率同比分别上升1.6个百分点和0.15个百分点至12.7%和6.1%,净利率同比下降1.1个百分点至36.3%。
白酒行业未来发展趋势如何?
白酒行业目前处于周期底部,但已出现见底信号。Q3业绩表现显示,高端白酒龙头茅台出现积极拐点,机构持仓仍处于底部区间。未来,白酒板块有望迎来基本面筑底企稳、估值与筹码底、防御风格受益的三重共振。预计2027年春节旺季动销将顺势改善,茅台批价上抬有望顺利验证。从行业趋势看,高端与次高端酒表现相对稳健,区域酒仍需调整,但部分区域酒如迎驾已呈现收入与净利润同步双增的迹象。整体而言,白酒行业正逐步消化库存,渠道调整积极,未来有望逐步回暖。
研报重点分析了哪些方向?
本研报重点分析了2026年第三季度白酒板块的业绩表现及行业趋势。具体包括:1)Q3整体业绩数据,如营收、净利润同比变化,以及分价格带的详细表现;2)销售回款、合同负债等经营指标的变化;3)毛利率、费用率等盈利能力指标的变化。此外,还对比分析了Q1-Q3的业绩表现,重点关注高端、次高端和区域酒的表现差异,以及茅台、五粮液、迎驾等龙头企业的具体数据。最后,结合行业周期特征,探讨了白酒板块的配置价值及未来发展趋势。
当前白酒市场现状如何判断?
当前白酒市场处于周期底部,但已出现见底信号。Q3业绩数据显示,白酒板块整体营收和净利润降幅较Q2收窄,呈现“深V”态势,特别是高端和次高端酒的表现相对稳健。销售回款改善,合同负债下降,显示渠道库存压力有所缓解。分价格带看,高端酒龙头茅台保持韧性,次高端酒持续调整但降幅收窄,区域酒表现分化,迎驾等企业表现相对较好。整体而言,白酒市场正逐步消化库存,渠道调整积极,行业已进入筑底阶段,未来有望逐步回暖。
研报提到了哪些风险提示?
本研报提示了白酒行业面临的主要风险,包括:1)消费复苏不及预期,如果宏观经济环境不佳,消费者信心不足,可能影响白酒销售;2)行业竞争加剧,白酒行业品牌众多,竞争激烈,可能影响市场份额和盈利能力;3)结构升级不及预期,如果高端和次高端酒的需求增长不及预期,可能影响行业整体业绩。这些风险因素可能对白酒行业的未来发展造成不利影响,投资者需密切关注市场动态。