猜你想问
桐昆股份2026年三季报核心数据有哪些?
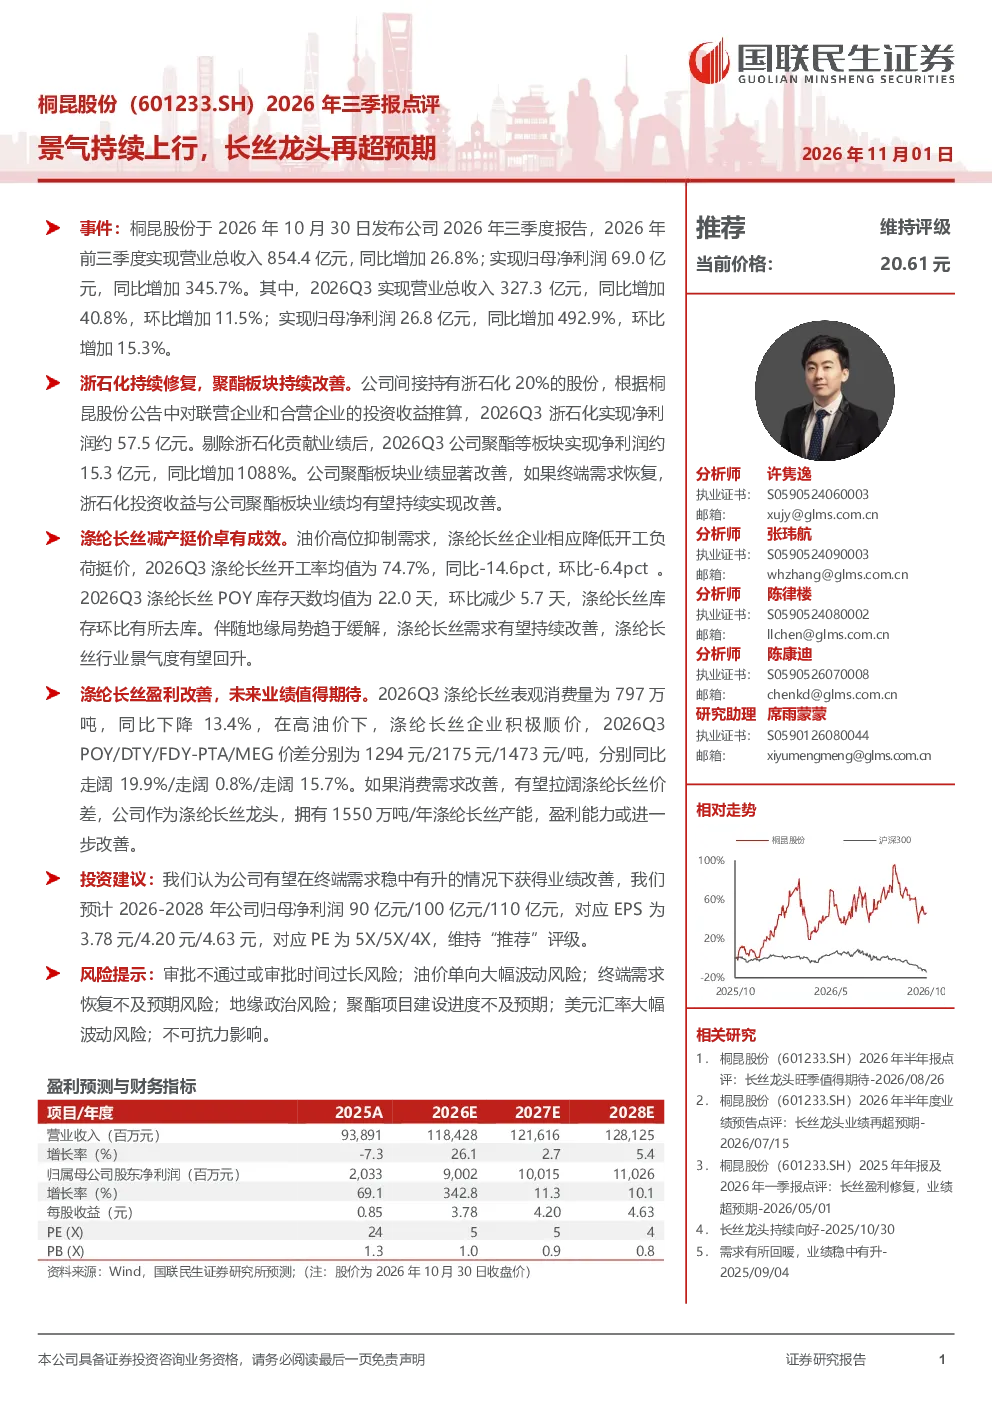
桐昆股份2026年前三季度实现营业总收入854.4亿元,同比增加26.8%;归母净利润69.0亿元,同比增加345.7%。第三季度营业总收入327.3亿元,同比增加40.8%,归母净利润26.8亿元,同比增加492.9%。剔除浙石化贡献后,聚酯板块净利润约15.3亿元,同比增加1088%。
涤纶长丝行业发展趋势如何?
2026年第三季度涤纶长丝开工率74.7%,同比下降14.6个百分点;库存天数22.0天,环比减少5.7天。油价高位抑制需求,企业降低开工负荷挺价。表观消费量797万吨,同比下降13.4%。POY/DTY/FDY-PTA/MEG价差同比走阔,行业景气度或受终端需求影响。
报告重点分析了桐昆股份哪些方面?
报告重点分析了桐昆股份业绩表现,特别是浙石化贡献及聚酯板块改善。浙石化贡献约57.5亿元净利润,聚酯板块剔除后净利润同比增1088%。若终端需求恢复,公司业绩有望持续改善。
当前涤纶长丝市场现状如何?
2026年第三季度涤纶长丝开工率74.7%,库存天数22.0天,均有所下降。但表观消费量797万吨,同比下降13.4%。油价高位抑制需求,企业主动降负荷保价。POY/DTY/FDY-PTA/MEG价差同比走阔,行业盈利能力受多重因素影响。
研报提示了哪些风险?
研报提示风险包括:审批不通过或时间过长;油价单向大幅波动;终端需求恢复不及预期;地缘政治;聚酯项目建设进度不及预期;美元汇率大幅波动;不可抗力影响等。需关注这些因素对业绩的潜在影响。
你可能感兴趣
新凤鸣(603225.SH)2026年三季报点评:长丝景气修复,龙头业绩再超预期
国联民生证券2026-10-29
桐昆股份2026年半年度业绩预告点评:长丝龙头业绩再超预期
国联民生证券2026-07-14
桐昆股份:涤纶行业景气上行,长丝龙头弹性最大
基础化工国泰君安证券2015-02-02
三季报点评:Q3业绩再超预期,行业景气上行助力业绩爆发
电子设备新时代证券2019-10-30
恒力石化2026年三季报点评:龙头炼厂业绩再超预期
国联民生证券2026-10-29
2026年三季报点评:Q3表现超预期,苏酒龙头再启航
食品饮料东吴证券2026-11-02
深度报告:长丝景气度上行,推荐桐昆股份
基础化工民生证券2021-01-26
2023三季报点评:两大前瞻业务持续上行,盈利表现再超预期
交通运输太平洋证券2023-10-30
桐昆股份:涤纶迎来景气周期,长丝龙头弹性最大
基础化工国泰君安证券2015-01-30
2026年一季报点评:龙头份额再提升,业绩持续超预期
交通运输东吴证券2026-04-16