猜你想问
博通股份2026年三季报核心内容有哪些?
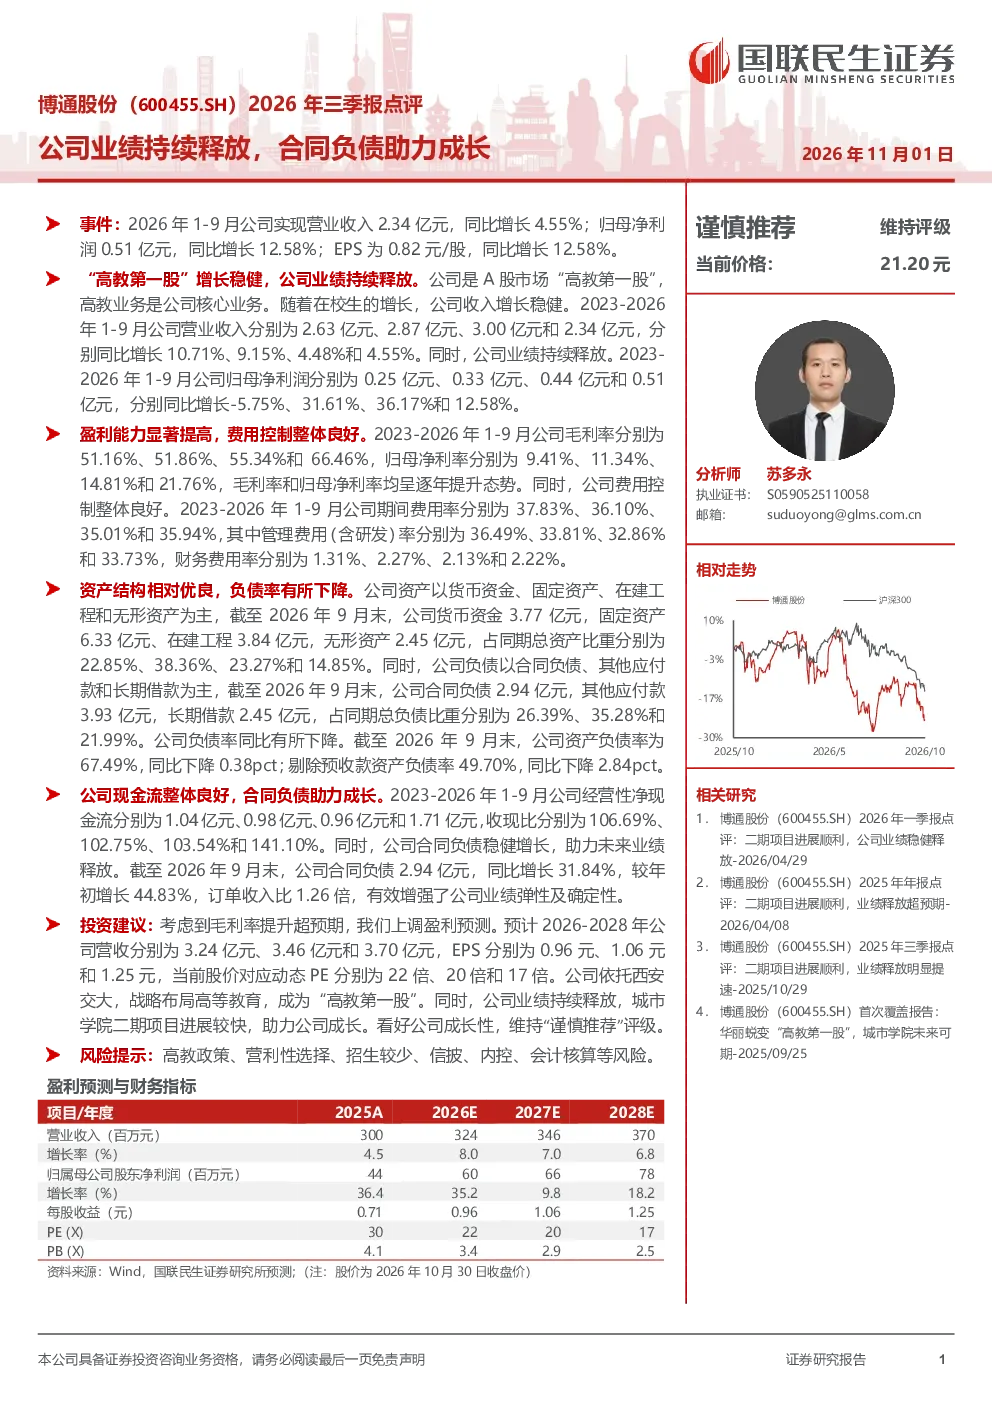
2026年1-9月,博通股份实现营业收入2.34亿元(同比增长4.55%),归母净利润0.51亿元(同比增长12.58%),EPS为0.82元/股。作为“高教第一股”,公司高教业务增长稳健,2023-2026年1-9月营业收入分别为2.63亿元、2.87亿元、3.00亿元和2.34亿元,归母净利润分别为0.25亿元、0.33亿元、0.44亿元和0.51亿元。盈利能力显著提高,2023-2026年1-9月毛利率分别为51.16%、51.86%、55.34%和66.46%,归母净利率分别为9.41%、11.34%、14.81%和21.76%。
高教赛道发展趋势如何?
博通股份作为“高教第一股”,其高教业务增长稳健,2023-2026年1-9月营业收入分别为2.63亿元、2.87亿元、3.00亿元和2.34亿元,归母净利润分别为0.25亿元、0.33亿元、0.44亿元和0.51亿元。行业整体受益于政策支持和市场需求增长,但竞争加剧,头部企业通过品牌、课程和师资优势巩固市场地位,未来需关注数字化转型和课程创新带来的新机遇。
研报重点分析了哪些方面?
研报重点分析了博通股份的业绩表现、盈利能力、资产结构和现金流状况。公司2026年1-9月实现营业收入2.34亿元,同比增长4.55%;归母净利润0.51亿元,同比增长12.58%。毛利率和净利率持续提升,2023-2026年1-9月毛利率分别为51.16%、51.86%、55.34%和66.46%,归母净利率分别为9.41%、11.34%、14.81%和21.76%。资产负债率下降,截至2026年9月末为67.49%,剔除预收款后为49.70%。经营性净现金流稳健增长,2023-2026年1-9月分别为1.04亿元、0.98亿元、0.96亿元和1.71亿元。
当前市场对博通股份的判断是什么?
博通股份作为高教领域的龙头企业,业绩持续释放,合同负债助力成长。公司2026年1-9月实现营业收入2.34亿元,同比增长4.55%;归母净利润0.51亿元,同比增长12.58%。盈利能力显著提高,毛利率和净利率持续提升,2023-2026年1-9月毛利率分别为51.16%、51.86%、55.34%和66.46%,归母净利率分别为9.41%、11.34%、14.81%和21.76%。资产负债率下降,现金流良好,订单收入比为1.26倍。但需关注行业竞争和政策变化带来的挑战。
研报提示了哪些风险?
研报提示博通股份面临的主要风险包括高教政策调整、营利性选择压力、招生规模波动、信息披露合规、内部控制和会计核算风险。高教政策变化可能影响行业格局,营利性选择需平衡短期收入和长期发展,招生规模波动影响收入稳定性,信息披露和内控需严格遵守法规要求,会计核算需确保准确性。此外,市场竞争加剧也可能对公司业务造成压力。