猜你想问
这份研报的核心内容是什么?
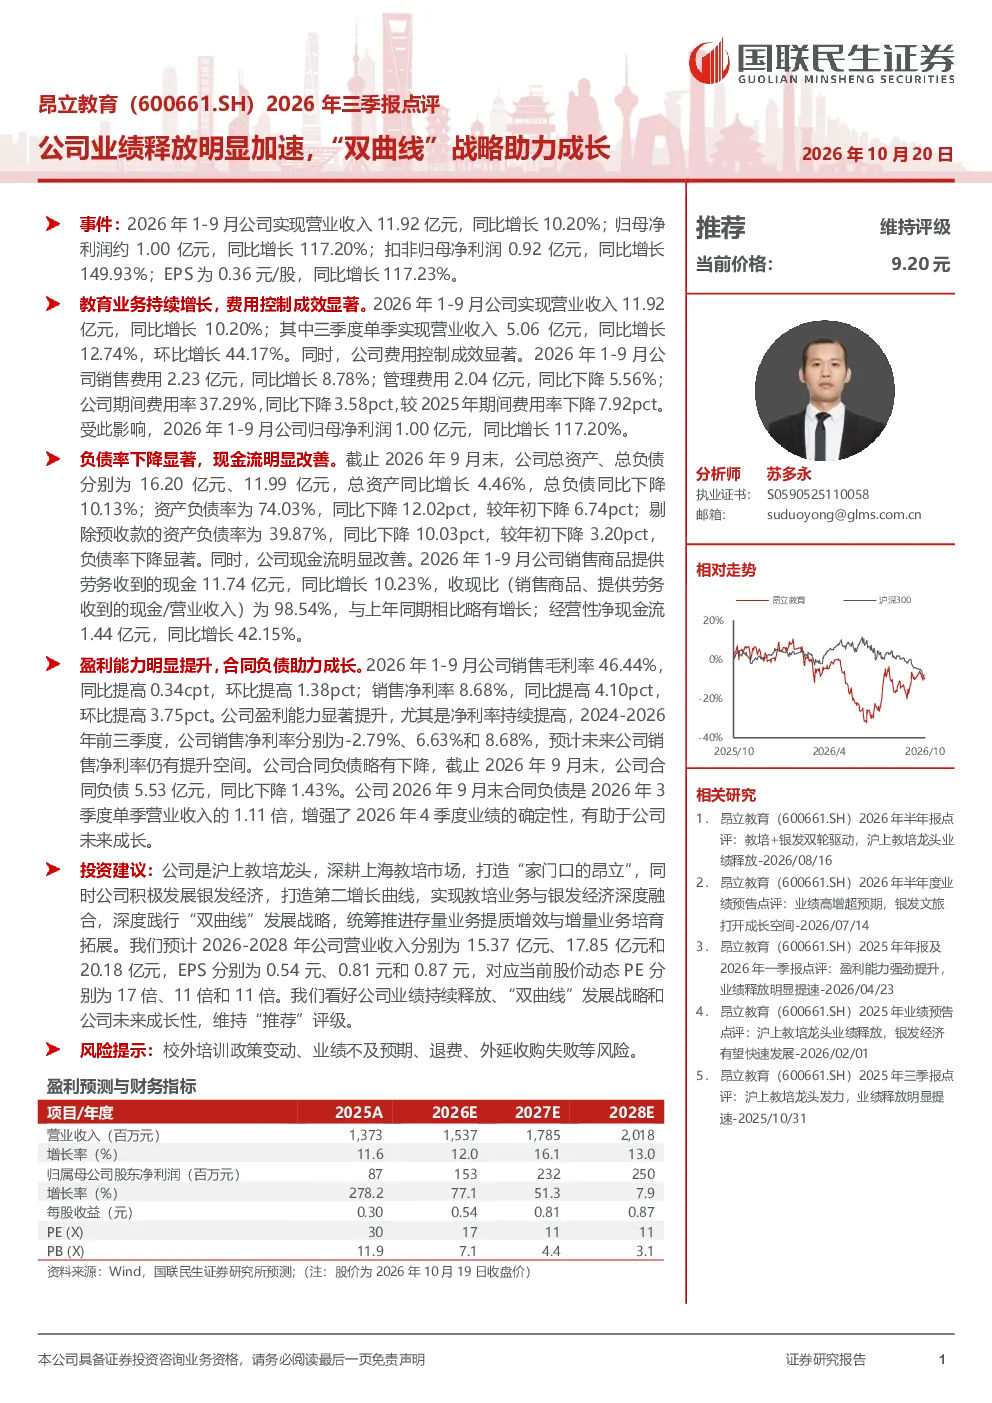
这份研报主要点评了公司在2026年前三季度的业绩表现,指出业绩释放明显加速。公司实现营业收入11.92亿元,同比增长10.20%;归母净利润1.00亿元,同比增长117.20%。报告强调了“双曲线”战略对公司成长的助力,教育业务持续增长,费用控制成效显著,销售费用同比增长8.78%,管理费用同比下降5.56%,期间费用率下降3.58个百分点。负债率显著下降,经营性净现金流同比增长42.15%。盈利能力明显提升,销售毛利率和销售净利率分别提高0.34和4.10个百分点。合同负债略有下降,增强了2026年4季度业绩的确定性。
教育行业的发展趋势如何?
教育行业正经历转型升级,政策导向推动行业规范化发展,素质教育、在线教育等细分赛道持续受益。随着“双减”政策的深化,校外培训行业面临调整,但素质教育、职业教育等赛道迎来发展机遇。技术赋能教育成为趋势,数字化工具和平台的应用提升教学效率和学习体验。同时,行业竞争加剧,头部企业通过品牌、课程、技术等优势巩固市场地位。未来,教育行业将更加注重质量提升和特色发展,满足多元化教育需求。
研报重点分析了哪些方面?
研报重点分析了公司业绩释放加速的原因,特别是“双曲线”战略的成效。报告详细解读了公司财务数据,包括营收、净利润、费用控制、负债率、现金流等关键指标,显示公司经营状况持续改善。此外,报告还分析了公司盈利能力提升的驱动因素,如毛利率、净利率的提高,以及合同负债的优化。通过对这些数据的深入分析,报告揭示了公司战略的有效性和未来增长的潜力。
当前市场对教育行业的判断是什么?
当前市场对教育行业的判断呈现分化态势。一方面,受“双减”政策影响,部分校外培训机构面临挑战,行业监管趋严,市场预期调整。另一方面,素质教育、职业教育等赛道受到政策支持和市场需求的双重驱动,发展前景乐观。投资者关注头部企业的品牌、课程和技术优势,以及公司在政策变化中的适应能力。整体来看,市场认为教育行业正经历结构性调整,未来将向规范化、特色化、科技化方向发展。
研报提到了哪些风险提示?
研报提示了教育行业面临的主要风险,包括政策变动风险,如校外培训政策调整可能影响部分企业业务。业绩不及预期的风险,公司增长目标可能受市场环境、竞争格局等因素影响。退费风险,尤其对于K12培训机构,学生退费可能影响现金流。外延收购失败风险,公司在进行业务扩张时,并购整合可能面临挑战。这些风险需要投资者关注,并在投资决策中充分考虑。