猜你想问
学大教育2026年三季报核心内容有哪些?
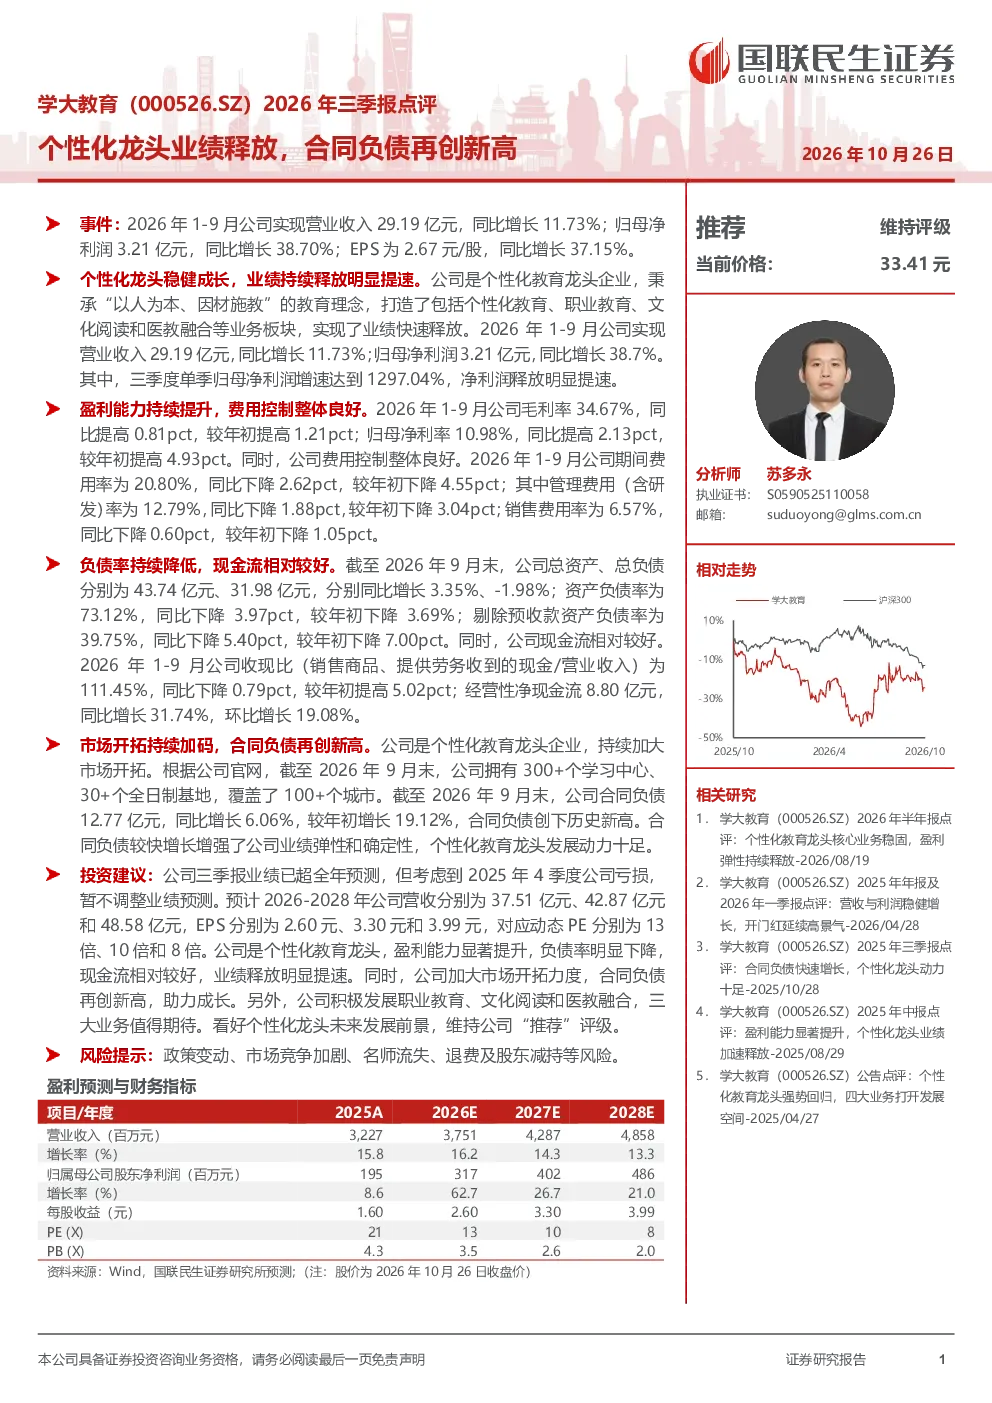
学大教育2026年1-9月实现营业收入29.19亿元,同比增长11.73%;归母净利润3.21亿元,同比增长38.70%,EPS为2.67元/股,同比增长37.15%。三季度单季归母净利润增速达到1297.04%,业绩释放明显提速。公司作为个性化教育龙头企业,打造个性化教育、职业教育、文化阅读和医教融合等业务板块,实现业绩快速释放。毛利率34.67%,同比提高0.81pct,较年初提高1.21pct;归母净利率10.98%,同比提高2.13pct,较年初提高4.93pct。期间费用率20.80%,同比下降2.62pct,较年初下降4.55pct。总资产43.74亿元,同比增长3.35%;总负债31.98亿元,同比下降1.98%;资产负债率73.12%,同比下降3.97pct。合同负债12.77亿元,同比增长6.06%,较年初增长19.12%,创下历史新高。
个性化教育赛道发展趋势如何?
个性化教育赛道受益于政策支持和消费升级,市场需求持续增长。学大教育作为个性化教育龙头企业,通过因材施教理念,在个性化教育、职业教育、文化阅读和医教融合等领域布局,推动业务多元化发展。公司加大市场开拓力度,合同负债再创新高,增强业绩弹性和确定性。未来,个性化教育将向科技赋能、内容创新和模式优化方向发展,头部企业有望凭借品牌和资源优势,进一步扩大市场份额。
学大教育三季报重点分析了哪些方向?
学大教育三季报重点分析了公司业绩稳健成长、盈利能力提升、费用控制良好、负债率降低和现金流较好等方面。公司作为个性化教育龙头企业,通过多元化业务布局实现业绩快速释放。毛利率和净利率均有所提升,期间费用率下降,显示公司运营效率提高。资产负债率下降,剔除预收款后更低,经营性净现金流增长,财务状况稳健。合同负债创历史新高,增强未来业绩弹性。
当前教育行业市场现状如何?
当前教育行业市场现状呈现多元化发展趋势,政策引导下,素质教育、职业教育和成人教育需求旺盛。学大教育作为个性化教育龙头企业,积极拓展职业教育、文化阅读和医教融合等业务,适应市场变化。行业竞争激烈,头部企业通过品牌、技术和资源优势,抢占市场份额。同时,行业监管趋严,企业需加强合规管理。学大教育负债率下降,现金流较好,具备较强抗风险能力。
学大教育研报提示哪些风险?
学大教育研报提示的风险包括政策变动、市场竞争加剧、名师流失、退费及股东减持等。教育行业受政策影响较大,监管政策变化可能影响业务发展。市场竞争激烈,新进入者不断涌现,可能挤压头部企业市场份额。名师是教育机构核心竞争力之一,名师流失可能影响教学质量和服务水平。退费风险需关注,尤其在竞争加剧和监管趋严背景下。股东减持可能影响公司股价稳定性。