猜你想问
中国铀业Q3业绩具体表现如何?
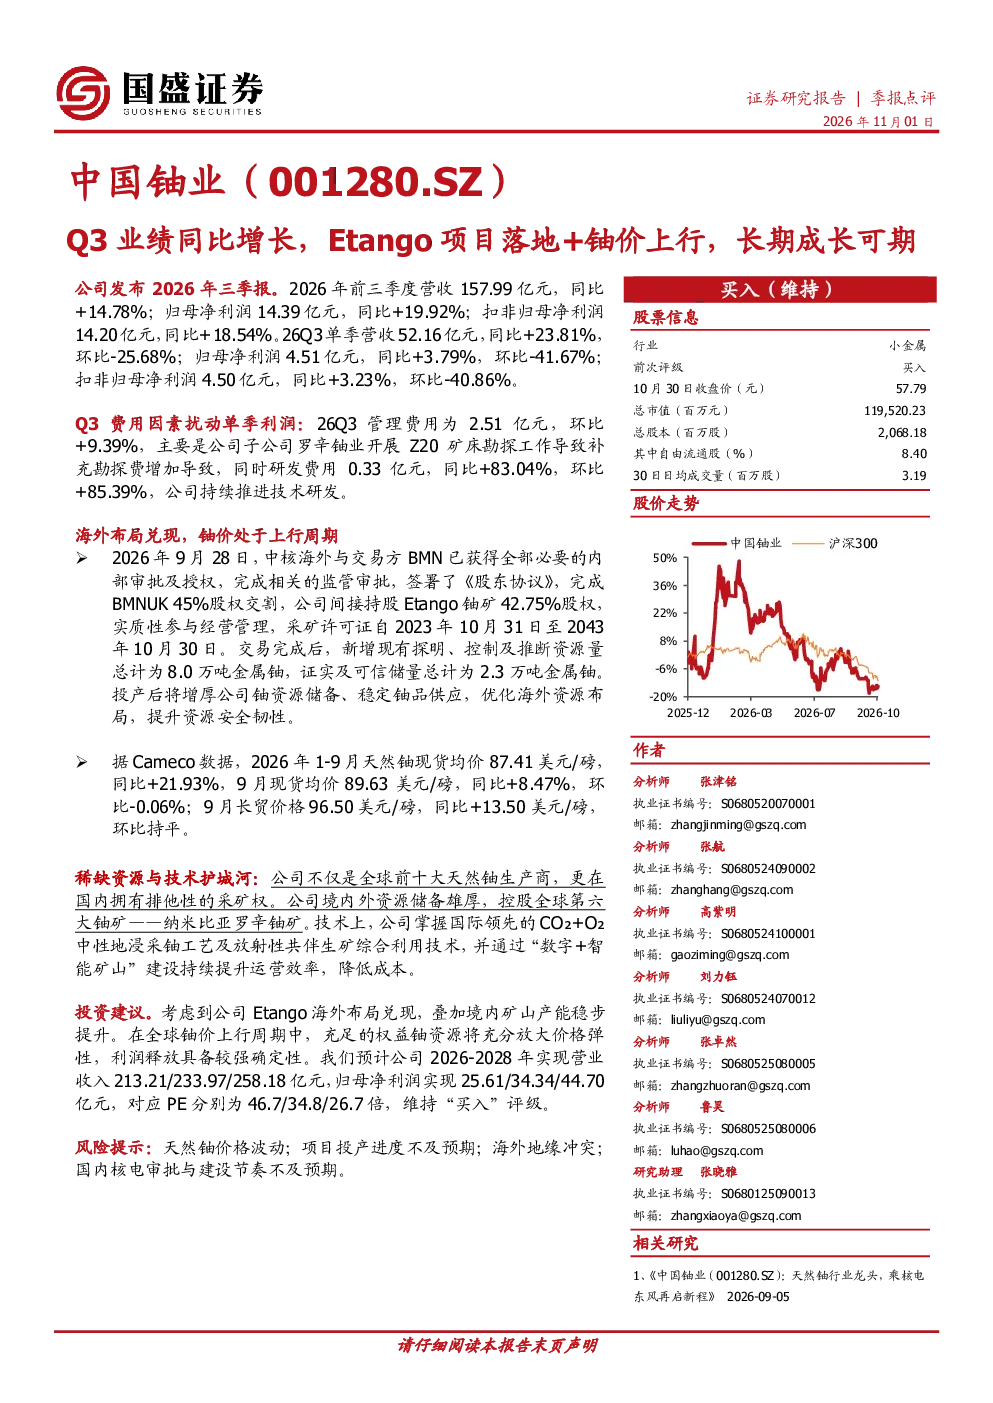
公司发布2026年前三季度业绩报告,整体表现稳健。2026年前三季度营收157.99亿元,同比增长14.78%;归母净利润14.39亿元,同比增长19.92%。单季来看,Q3营收52.16亿元,同比增长23.81%,但环比下降25.68%;归母净利润4.51亿元,同比增长3.79%,环比下降41.67%,主要受管理费用和勘探费用增加的短期扰动。
Etango项目对公司有何重要意义?
公司间接持股Etango铀矿42.75%股权,新增资源量8.0万吨金属铀,证实及可信储量2.3万吨金属铀,显著提升铀资源储备和海外布局。该项目是公司海外战略布局的重要成果,增强了公司在全球铀资源市场的竞争力。
当前铀行业发展趋势如何?
2026年1-9月天然铀现货均价87.41美元/磅,同比增长21.93%,9月长贸价格96.50美元/磅,同比增长13.50%,铀价处于上行周期。价格弹性将放大利润释放,行业整体受益于供需关系变化和能源转型需求。
研报主要分析了哪些方面?
研报重点分析了公司Q3业绩增长情况、海外布局进展、铀价上行周期带来的机遇,以及公司在资源储备、技术优势、运营效率等方面的护城河。同时评估了公司未来几年的盈利预测和估值水平。
投资该行业存在哪些风险?
主要风险包括天然铀价格波动、项目投产进度不及预期、海外地缘冲突可能带来的不确定性,以及国内核电审批与建设节奏放缓影响市场需求。这些因素可能对公司业绩和估值产生不利影响。
你可能感兴趣
中国铀业Q3业绩同比增长,Etango项目落地+铀价上行,长期成长可期
国盛证券2026-11-01
华泰电新中国铀业32亿美金投资Bannerman纳米比亚Etango项目
未知机构2026-02-24
中国铀业(001280.SZ)天然铀行业龙头,乘核电东风再启新程
有色金属国盛证券2026-09-05
Q3单季度业绩同比改善,新产能落地成长可期
华安证券2023-10-15
Q3业绩同比实现增长,优创项目助力远期成长
农林牧渔华安证券2024-10-29
三季报点评:Q3业绩继续高速增长,长期成长可期
医药生物中原证券2023-10-31
铀价上行,铀业稀缺龙头起舞
有色金属国联证券2024-12-01
新签三年长协业绩增长可期,铀价有望打开上升通道
有色金属国信证券2025-06-05
上半年业绩承压,铀价上行周期推动未来增长
安信国际2023-09-08
华锡有色(600301.SH)2026年半年报点评:锡价上行带动业绩增长,乘政策东风成长可期
国联民生证券2026-08-18