猜你想问
这份研报主要讲了什么内容?
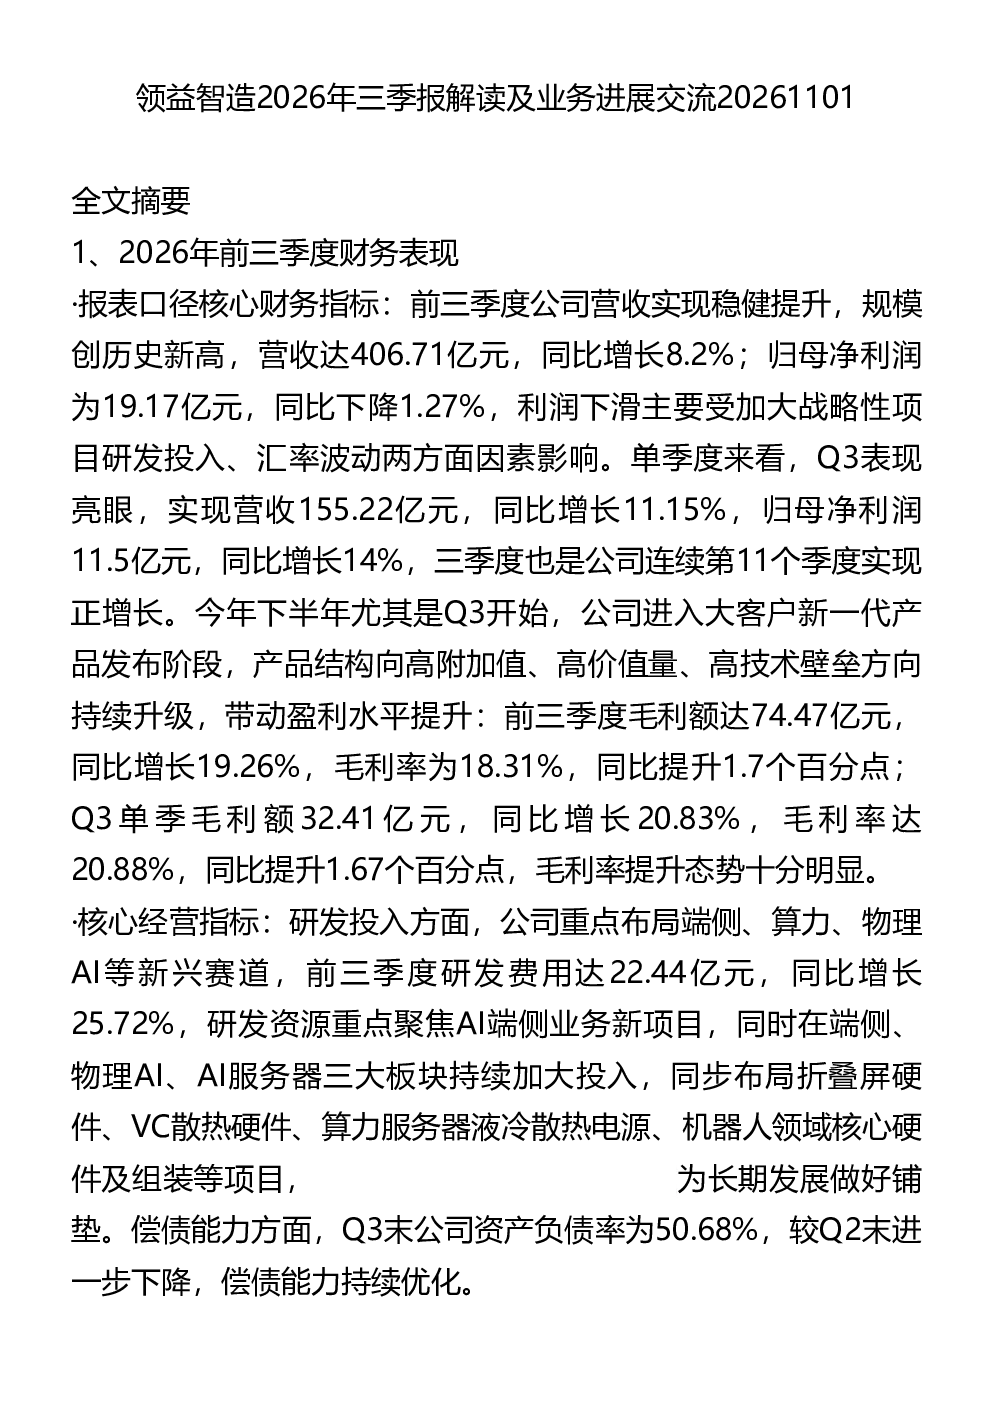
这份研报详细解读了领益智造2026年前三季度的财务表现、业务进展及未来规划。核心财务指标显示营收406.71亿元同比增长8.2%,但归母净利润19.17亿元同比下降1.27%,主要受研发投入增加及汇率波动影响。Q3营收155.22亿元同比增长11.15%,归母净利润11.5亿元同比增长14%。毛利率提升明显,达到18.31%。研发费用22.44亿元同比增长25.72%,重点布局端侧、算力、物理AI等新兴赛道。报告还分析了端侧业务(高端手机、折叠屏)、智能穿戴、具身智能机器人、AI算力等业务进展,以及资本运作、外延布局等战略规划。
当前AI算力赛道发展趋势如何?
当前AI算力赛道呈现快速发展趋势,液冷业务收入同比增长80%,利润同比增长50%,新一代Rubin架构相关产品快速增长。谷歌、Meta等海外客户已切入,产能布局覆盖东莞、越南、泰国等。服务器电源与整机业务实现0到1突破,首批服务器成品完成下线并出货。液冷业务全年收入预计15-20亿元,VR200系列已量产光模块冷板、InnerManifold两类产品,VR300系列CQD产品2027年保守订单规模约10亿美金。AI算力市场空间持续扩大,技术迭代加速,头部企业加速布局,行业竞争日趋激烈。
研报重点分析了哪些业务方向?
研报重点分析了领益智造的四大业务方向:端侧业务,包括高端手机(ProMax机型出货量YoY增长20%+)和折叠屏(2026年底800万台,2027年Q1超600万台),公司ASP提升,供应核心部件。智能穿戴业务,供应产品涵盖各类硬件,客户覆盖海外M、O、A及国内头部品牌,综合份额达50%以上,近两年收入保持双位数增长。具身智能机器人业务,战略目标成为全球top1具身智能硬件制造商,前三季度机器人收入同比增长10倍,打造一站式平台覆盖研发、ODM、组装及工业应用服务。AI算力业务,液冷业务收入同比增长80%,利润同比增长50%,已切入谷歌、Meta等海外客户。
当前市场对领益智造的判断是什么?
当前市场对领益智造的判断显示公司业务进展显著,财务表现稳健但利润受研发投入及汇率影响有所下滑。公司在端侧AI、智能穿戴、具身智能机器人、AI算力等领域均取得显著进展,客户合作紧密,产能持续扩张。具身智能机器人业务收入同比增长10倍,AI算力液冷业务收入同比增长80%。公司具备研发与结构优化能力、海外商务与产能布局能力、全制程工艺覆盖能力等竞争优势。未来机器人业务收入预计快速增长,液冷业务市场空间大,公司具备核心竞争力。
研报提示了哪些风险?
研报提示的风险主要包括:研发投入增加及汇率波动可能影响利润表现;具身智能机器人业务收入目标达成存在不确定性,受客户实际出货量影响较大;AI算力市场竞争激烈,技术迭代加速可能带来挑战;液冷业务放量与产能扩张需持续投入;资本运作及外延布局存在执行风险。此外,Meta人形机器人合作传闻不属实,需关注市场信息准确性。公司资产负债率50.68%,偿债能力持续优化,但需关注未来财务压力变化。