猜你想问
岳阳林纸2026年三季报核心内容有哪些?
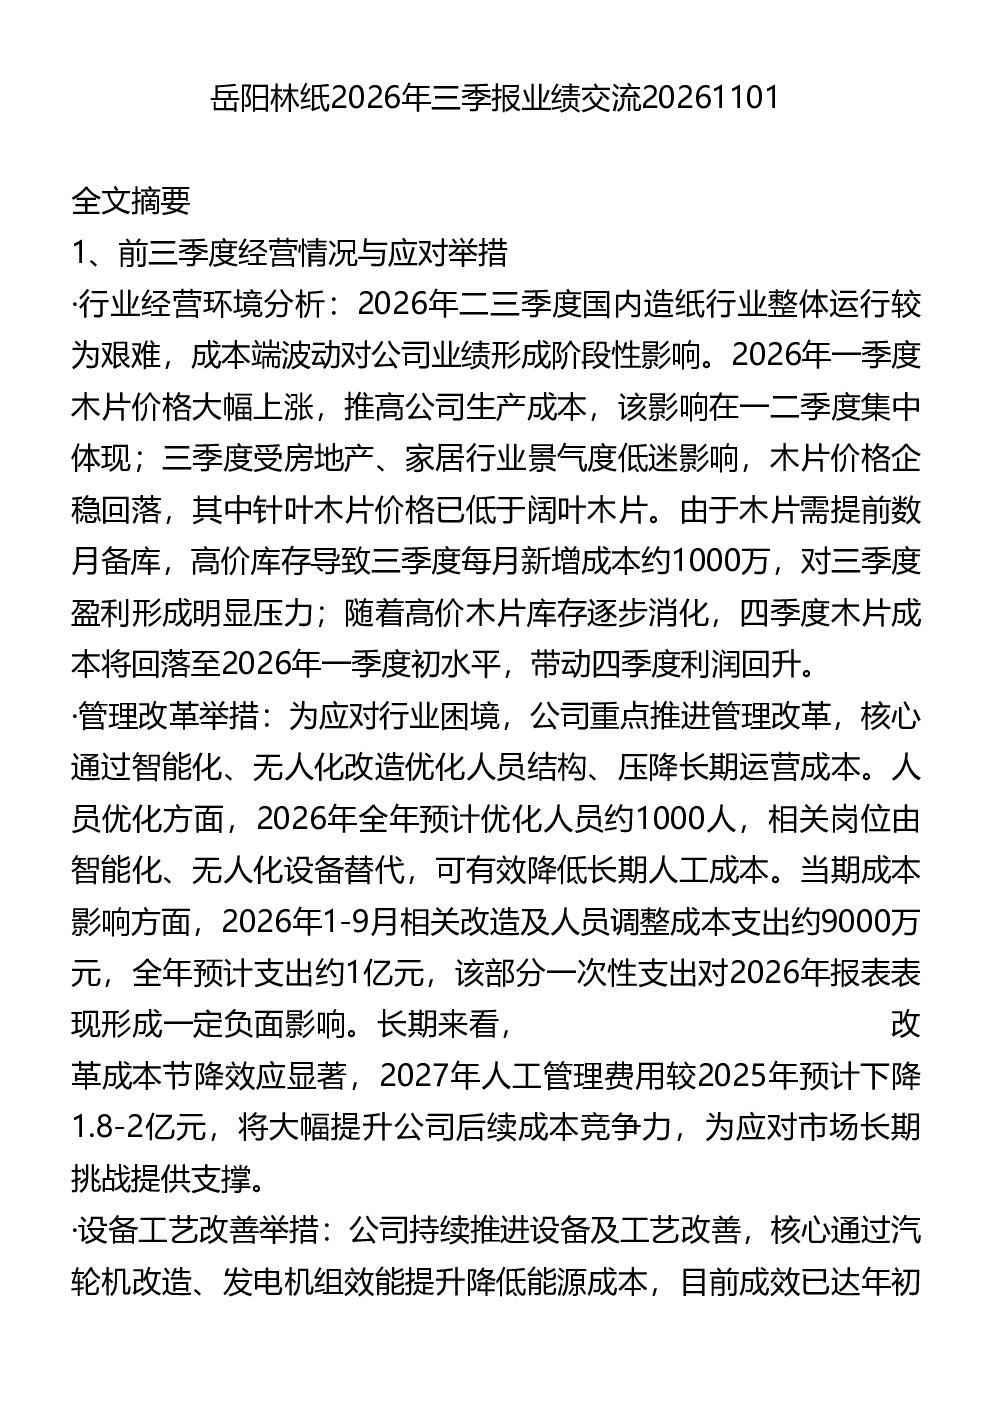
报告显示,2026年二三季度造纸行业成本端波动压力显著,一季度木片价格上涨推高生产成本,三季度受房地产、家居行业景气度低迷影响,木片价格企稳回落,但高价库存仍对三季度盈利形成压力。公司推进智能化、无人化改造优化人员结构,预计全年优化人员约1000人,相关支出约1亿元。通过汽轮机改造、发电机组效能提升降低能源成本,预计全年气成本节降5000-6000万元、电成本节降近1亿元。文化纸减产30-40万吨转产包装纸,每吨纸生产成本可下降200-300元。骏泰公司调整木片采购品类、优化产品结构,拓展莱赛尔纤维、高端商品纤维素等高端产品,2026年7-8月起恢复单月盈利约4000万元。但文化纸行业产能过剩导致价格下行,产品结构调整需要时间消化,终端纸品价格低位徘徊对公司盈利形成持续制约。
造纸行业发展趋势如何?
2026年造纸行业面临成本端波动压力,一季度木片价格上涨推高生产成本,三季度受房地产、家居行业景气度低迷影响,木片价格企稳回落,但高价库存仍对三季度盈利形成压力。四季度木片成本将回落,带动利润回升。长期来看,行业通过智能化改造、设备工艺改善、产品技术更新等举措提升成本竞争力。文化纸产能过剩导致价格下行,产品结构调整需要时间消化,终端纸品价格低位徘徊对公司盈利形成持续制约。未来特种纸及包装纸将是主要利润来源。
研报重点分析了哪些方向?
研报重点分析了岳阳林纸前三季度经营情况与应对举措,包括行业经营环境、管理改革举措(人员优化、智能化改造)、设备工艺改善举措(汽轮机改造、发电机组效能提升)、产品技术更新举措(文化纸转产、高端产品拓展)、业绩不及预期核心原因(文化纸产能过剩、价格下行)。此外,还分析了三季度业绩构成拆解(各板块业绩贡献)、后续业绩展望与测算(人工成本节降预期、浆板块盈利预期、纸品板块规划)、管理层变动与战略规划(高管变动情况、未来战略方向)、非经常性支出预期、重点业务与浆板块分析(文化纸转产进展、转产盈利逻辑、碳汇业务进展、浆项目资本开支安排、文化纸业务规划、溶解浆与莱赛尔纤维分析、针叶浆价格走势判断)、原材料价格趋势分析(木片价格分化原因)。
当前市场现状如何判断?
当前造纸市场现状表现为成本端波动压力显著,一季度木片价格上涨推高生产成本,三季度受房地产、家居行业景气度低迷影响,木片价格企稳回落,但高价库存仍对三季度盈利形成压力。文化纸行业产能过剩导致价格下行,产品结构调整需要时间消化,终端纸品价格低位徘徊对公司盈利形成持续制约。公司通过智能化改造、设备工艺改善、产品技术更新等举措提升成本竞争力,特种纸及包装纸将是未来主要利润来源。针叶浆价格低迷主要受大周期需求疲软影响,公司通过高附加值差异化产品满足细分市场需求,获取超额利润。
研报提示哪些风险?
研报提示的风险包括:行业经营环境波动,2026年二三季度国内造纸行业面临成本端波动压力,一季度木片价格上涨推高生产成本,三季度受房地产、家居行业景气度低迷影响,木片价格企稳回落,但高价库存仍对三季度盈利形成压力。产品结构调整需要时间消化,文化纸行业产能过剩导致价格下行,终端纸品价格低位徘徊对公司盈利形成持续制约。管理层变动可能带来短期不确定性,原董事长刘岩升任中国康养总经理,新任总经理谢先龙于10月中旬履职,在热能动力、生物制造领域经验丰富,董事长任命需经过董事会选举及股东会最终任命,目前暂未披露详细信息。此外,原材料价格趋势分析显示,国内木片价格低位运行核心原因是房地产低迷导致木材供应量增加,南方区域经济林种植和封山育林每年新增300-400万吨木片供给,存在价格波动风险。