猜你想问
工业硅和多晶硅本周市场表现如何?
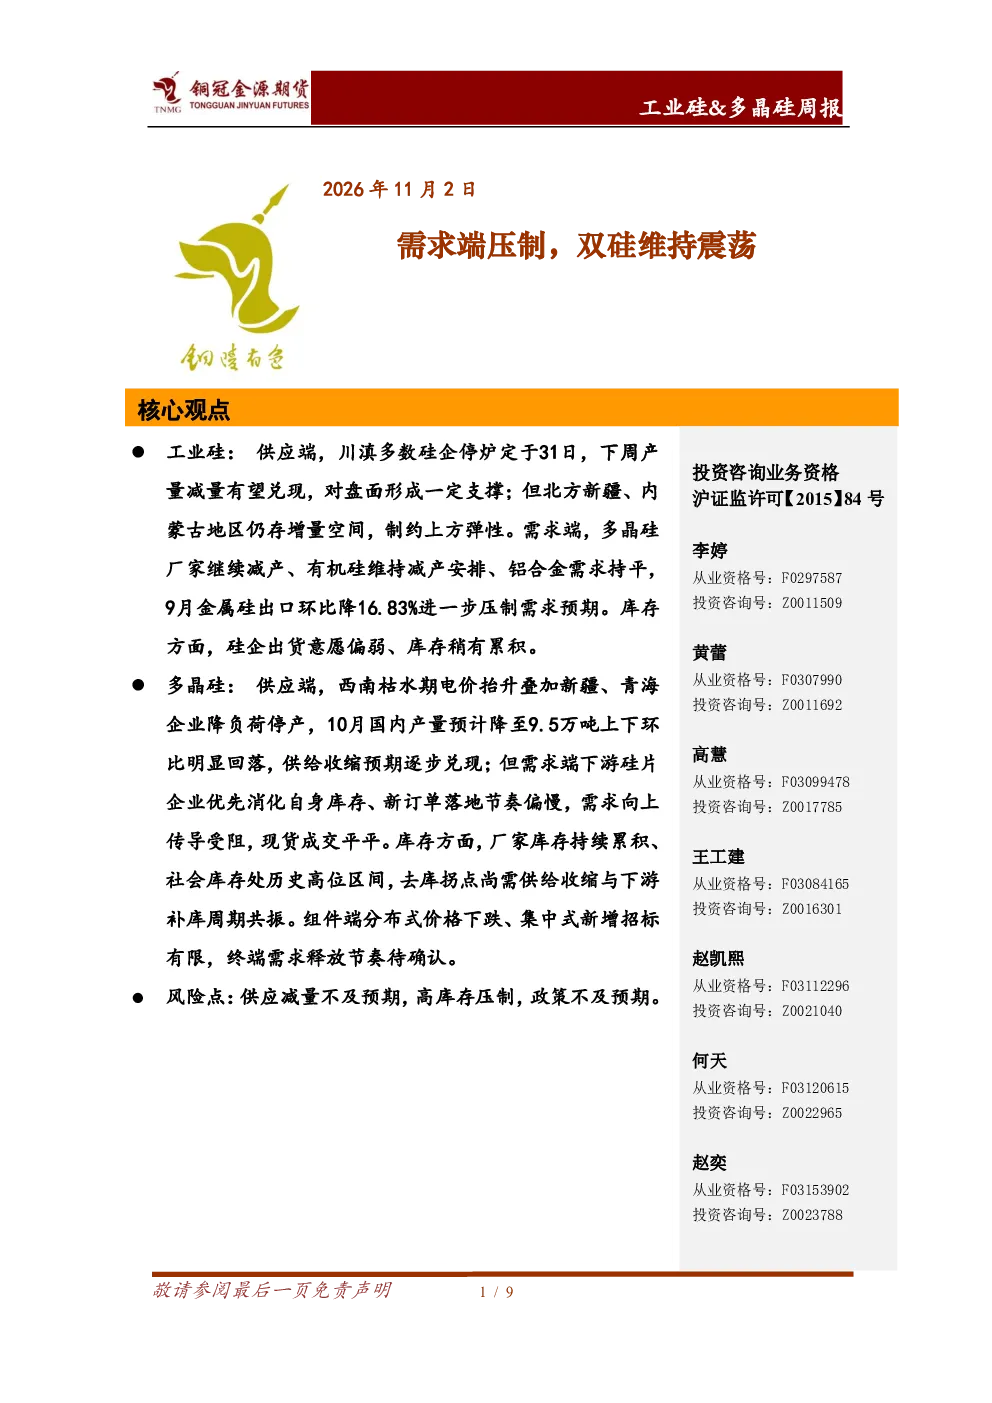
本周工业硅市场受川滇企业计划停炉影响,供应端减量预期增强,对盘面形成支撑,但北方地区增量仍存。需求端多晶硅、有机硅减产,金属硅出口环比下降16.83%,压制需求预期。库存方面,硅企出货意愿偏弱,库存稍有累积。多晶硅方面,西南枯水期电价抬升及新疆、青海企业降负荷停产,10月国内产量预计降至9.5万吨左右,供给收缩预期逐步兑现。需求端下游硅片企业优先消化库存,新订单落地节奏偏慢,现货成交平平。库存方面,厂家库存持续累积,社会库存处历史高位区间,去库拐点尚需供给收缩与下游补库周期共振。
工业硅和多晶硅行业未来发展趋势是什么?
工业硅行业未来发展趋势受供需关系影响显著。供应端,川滇地区减产预期持续,北方增量空间制约价格上行弹性。需求端,多晶硅、有机硅减产将长期影响工业硅需求,需关注铝合金等传统应用领域的需求变化。多晶硅行业未来供给端将受西南枯水期电价及新疆、青海地区产能调整影响,产量环比回落。需求端,硅片企业库存消化为主,新订单落地节奏偏慢,向上传导受阻。长期看,行业去库拐点需依赖供给端实质性收缩与下游补库周期的共振。
本报告重点分析了哪些方面?
本报告重点分析了工业硅和多晶硅的供需关系及市场动态。工业硅方面,关注了川滇企业计划停炉对供应端的短期影响,北方地区增量潜力,以及多晶硅、有机硅减产对需求端的压制作用,同时分析了库存累积情况。多晶硅方面,重点分析了西南枯水期电价及新疆、青海企业降负荷对供给端的影响,下游硅片企业库存消化节奏,以及社会库存处于历史高位区间的现状。报告还关注了分布式与集中式组件价格走势及行业风险点。
当前工业硅和多晶硅市场处于什么状态?
当前工业硅市场处于供应端减量预期增强但北方增量仍存,需求端受多晶硅、有机硅减产压制,库存稍有累积的状态。多晶硅市场则处于供给收缩预期逐步兑现,需求端向上传导受阻,库存持续累积,社会库存处历史高位区间的状态。整体来看,双硅市场均面临需求压制和库存压力,去库拐点尚需时日。
本报告提示哪些风险点需要注意?
本报告提示的主要风险点包括:供应减量不及预期,例如川滇地区减产计划未能完全兑现,或北方地区增量超出预期;高库存压制市场价格,硅企出货意愿偏弱导致库存持续累积;政策不及预期,例如产业政策调整可能影响供需格局。这些因素均可能对双硅市场走势产生不利影响。