猜你想问
工业硅和多晶硅的减产情况如何?
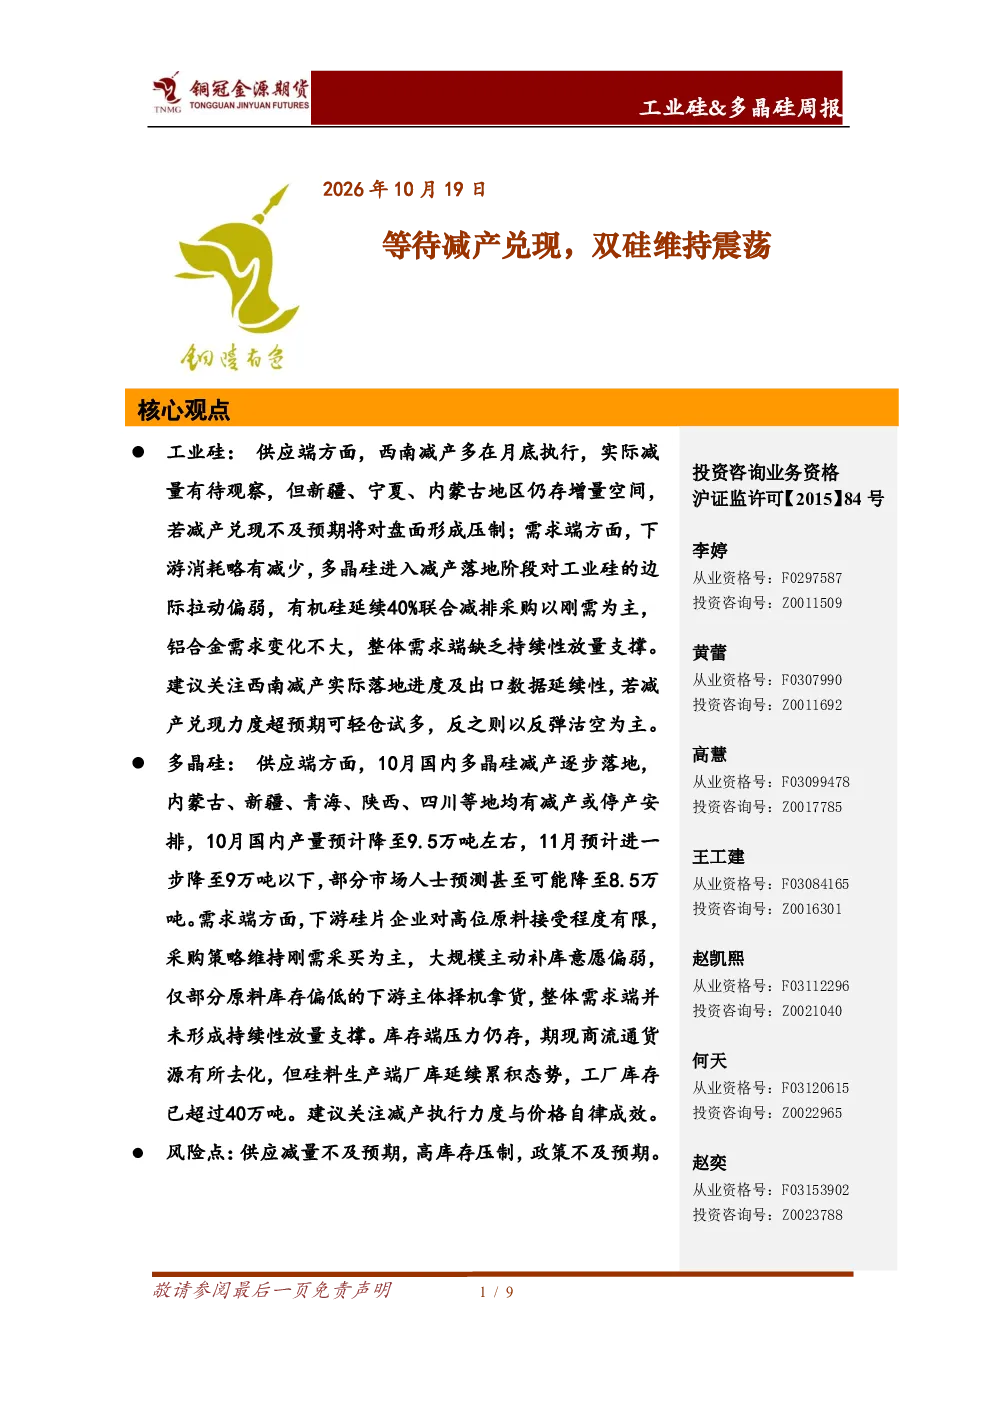
工业硅供应端减产兑现力度待观察,新疆、宁夏、内蒙古地区仍存增量空间;多晶硅10月国内减产逐步落地,预计产量降至9.5万吨左右,11月进一步降至9万吨以下。减产执行力度是市场关注的重点。
双硅当前的市场需求情况怎样?
工业硅下游消耗略有减少,多晶硅需求端下游采购策略维持刚需,大规模补库意愿偏弱。有机硅和铝合金需求缺乏持续性放量支撑,整体需求端未形成持续性放量支撑。
报告主要分析了哪些方面?
报告主要分析了工业硅和多晶硅的供应端减产兑现力度、需求端下游消耗变化、库存压力以及价格走势。重点关注了西南减产进度、出口数据、减产执行力度与价格自律成效等因素。
当前双硅市场的库存情况如何?
工业硅广期所仓单库存在32964手。多晶硅库存端压力仍存,期现商流通货源有所去化,但生产端厂库累积超40万吨。库存压力对价格形成制约。
投资双硅需要注意哪些风险?
投资双硅需关注供应减量不及预期、高库存压制以及政策不及预期等风险。供应端减产兑现力度不足可能导致价格承压,高库存水平也限制价格上行空间,相关政策变化可能对市场产生扰动。
你可能感兴趣
工业硅&多晶硅产业周报:盘面震荡,关注双硅减产情况
南华期货2026-10-18
南华工业硅&多晶硅产业周报:盘面震荡,关注双硅减产情况20261019
南华期货2026-10-19
工业硅多晶硅市场周报:光伏会议限产存疑,双硅震荡等待消息
瑞达期货2025-08-29
工业硅&多晶硅周报:行情寡淡,双硅维持震荡
铜冠金源期货2026-07-20
工业硅&多晶硅周报:偏弱震荡维持,注意煤焦端对双硅可能产生的情绪扰动
五矿期货2026-05-23
工业硅&多晶硅周报:供增需缓格局维持,双硅震荡偏弱
铜冠金源期货2026-06-29
工业硅&多晶硅周报:高库存格局维持,双硅继续震荡
铜冠金源期货2026-07-06
南华工业硅&多晶硅产业周报:强现实与弱预期博弈,双硅维持区间震荡20260907
南华期货2026-09-07
减产落地支撑硅价;多晶硅维持震荡整理:工业硅&多晶硅日评20260907
宏源期货2026-09-07
减产落地支撑硅价;多晶硅维持震荡整理:工业硅&多晶硅日评
宏源期货2026-09-01