猜你想问
这份研报的核心内容是什么?
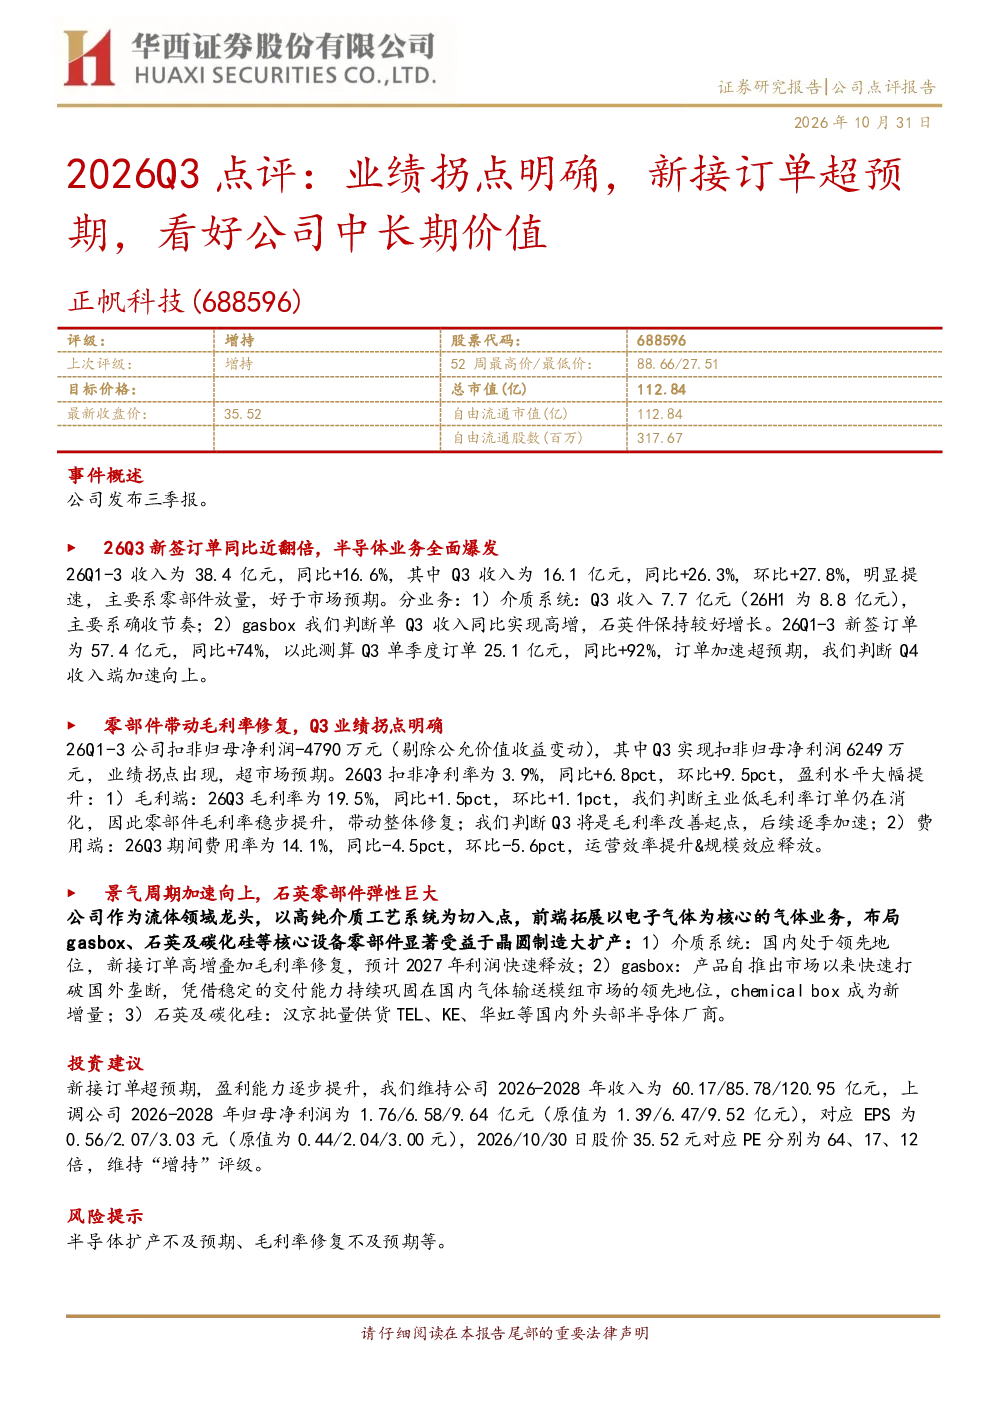
该研报指出正帆科技2026年前三季度收入38.4亿元,同比增长16.6%,Q3收入16.1亿元,同比增长26.3%,环比增长27.8%。Q3扣非归母净利润6249万元,出现业绩拐点,扣非净利率提升至3.9%。介质系统新签订单同比增长74%,Gasbox业务高增,石英及碳化硅业务批量供货头部厂商。毛利率修复,期间费用率下降,运营效率提升。公司作为流体领域龙头,受益于晶圆制造大扩产,行业景气度高。
正帆科技所在的赛道/行业发展趋势如何?
正帆科技所处的流体技术赛道受益于全球晶圆制造大扩产,行业景气度持续提升。公司介质系统国内领先,Gasbox打破国外垄断,巩固国内市场地位,石英及碳化硅业务批量供货头部厂商。随着半导体行业持续发展,对高性能流体设备的需求将保持增长,公司有望受益于行业长期发展。
研报重点分析了正帆科技的哪些方面?
研报重点分析了正帆科技的业绩表现、业务分拆、财务分析、行业景气度及投资建议。业绩方面,Q3收入和利润均超预期,出现拐点;业务方面,介质系统、Gasbox、石英及碳化硅业务均表现良好;财务方面,毛利率和费用率改善,运营效率提升;行业方面,公司受益于行业大扩产,地位巩固;投资建议方面,维持2026-2028年收入和净利润预测,给予“增持”评级。
当前市场对正帆科技的整体判断是什么?
市场对正帆科技的整体判断积极。公司Q3业绩超预期,展现出明显的业绩拐点,盈利能力大幅提升。业务分拆清晰,各业务板块均表现强劲,行业地位稳固。财务状况改善,毛利率修复,费用率下降,运营效率提升。受益于行业景气度提升,公司中长期发展前景被看好。
研报提示了哪些风险?
研报提示的主要风险包括半导体扩产不及预期和毛利率修复不及预期。若行业扩产速度放缓,可能影响公司业务增长;毛利率修复依赖于规模效应和成本控制,若效果不及预期,可能影响盈利能力。此外,市场竞争加剧、技术迭代风险等也可能对公司经营产生影响。
你可能感兴趣
前三季度业绩超预期,看好公司中长期价值
文化传媒中邮证券2018-11-07
页岩气开发行业高景气,公司新接订单超60亿,业绩有望继续高速增长
化石能源中泰证券2019-04-10
业绩增长符合预期,新接订单大超预期
信息技术太平洋证券2018-07-12
公司动态点评:上半年业绩承压,新接订单金额创新高
机械设备长城证券2020-08-19
2019年三季报点评:业绩略超预期,中长期看好公司发展
钢铁国泰君安证券2019-10-24
珂玛科技(301611):2026Q3业绩承压,持续看好公司中长期成长逻辑
华西证券2026-10-29
2018年半年报点评:业绩增速略超预期,看好公司中长期成长空间
电气设备华创证券2018-08-29
2023年一季报点评:业绩超预期,本部速运业务大幅改善,持续看好公司短中长期逻辑共振
交通运输华创证券2023-04-27
2020年三季报点评:业绩略低预期,关注新接订单及客户突破
机械设备国信证券2020-10-28
2024年中报点评:新接订单、出货同比高增,Q2盈利拐点出现
华西证券2024-08-28