猜你想问
这份研报的核心内容是什么?
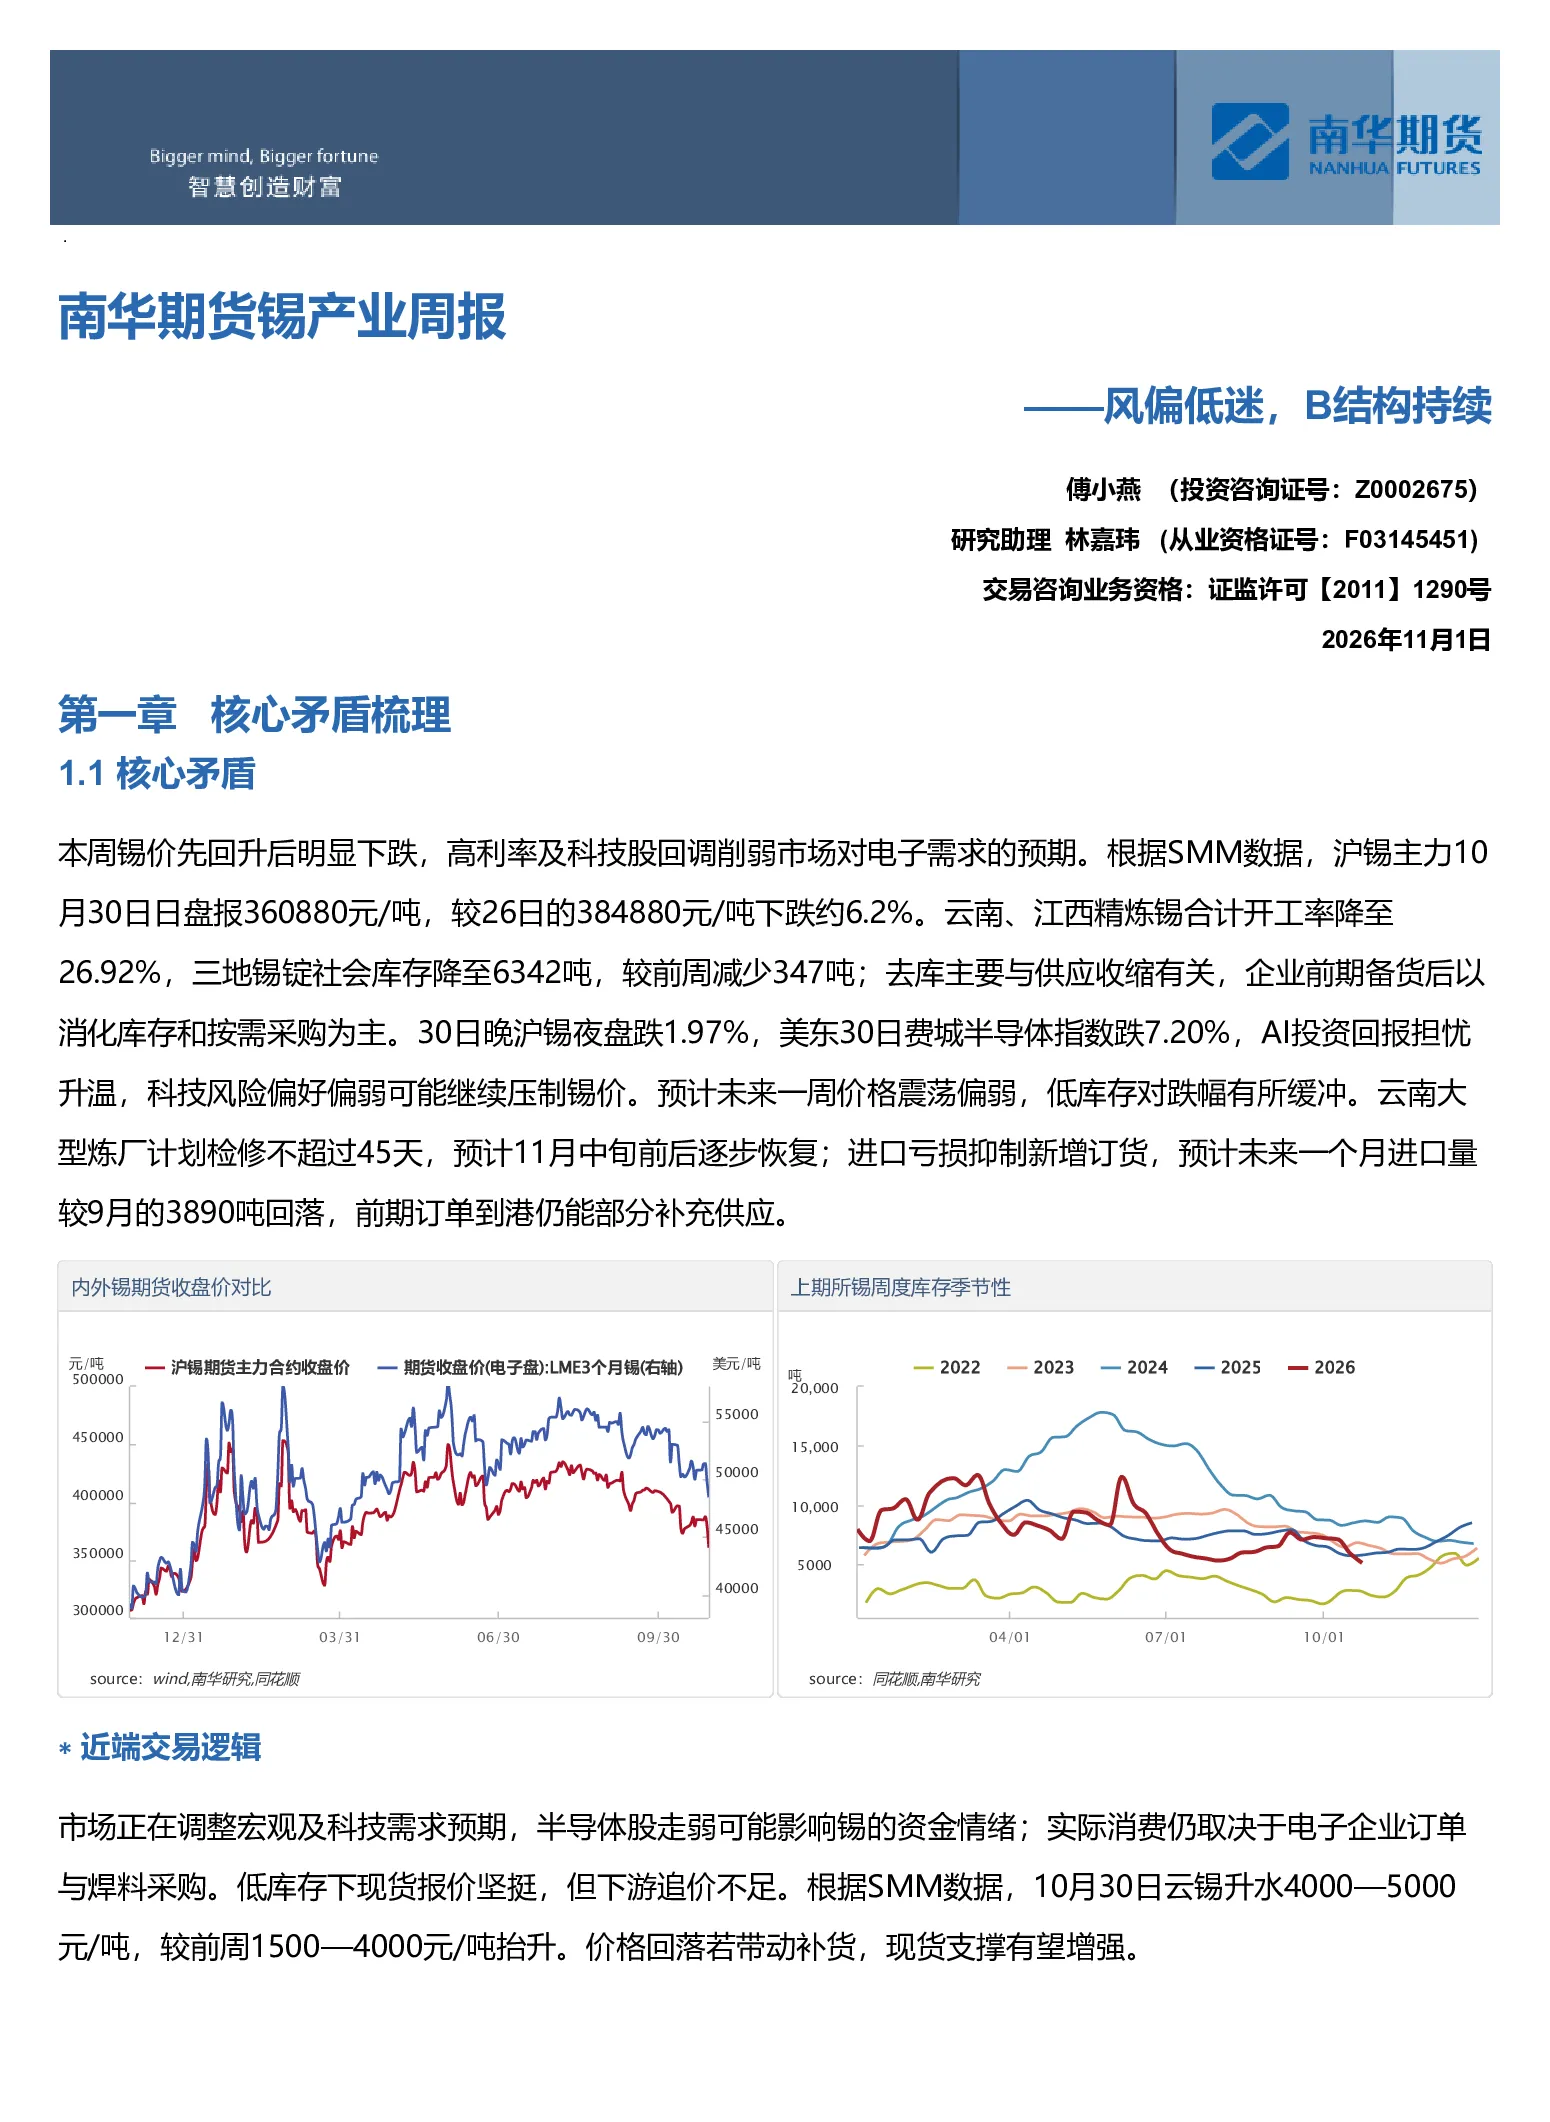
这份研报分析了锡价受高利率和科技股回调影响下的波动,指出市场对电子需求预期减弱。报告关注了沪锡主力价格下跌、云南和江西精炼锡开工率下降以及社会库存减少等关键数据,并探讨了科技风险偏好对锡价的影响,同时强调了低库存对跌幅的缓冲作用。此外,报告还预测了云南大型炼厂检修恢复情况和进口量变化趋势。
锡行业未来发展趋势如何?
锡行业未来发展趋势受矿端恢复节奏、冶炼利润与电子需求分化影响。缅甸供矿恢复及印尼实际出口将决定进口补充情况,国内检修结束后产出可能缓解阶段性紧张。AI服务器与先进封装提供结构性需求,而传统消费电子、光伏和一般焊料采购对价格更敏感。预计年内锡价仍有较大波动,需求预期对期价的影响可能快于实际耗锡量变化。
研报重点分析了哪些方向?
研报重点分析了锡价近端交易逻辑,包括市场对宏观及科技需求预期的调整、半导体股走弱对锡的资金情绪影响,以及实际消费与电子企业订单、焊料采购的关系。此外,报告还研判了沪锡价格走势、现货与月差走势,以及精炼锡进口亏损对市场的影响。
当前锡市场现状如何判断?
当前锡市场现状表现为锡价先升后降,受高利率和科技股回调影响,市场对电子需求预期减弱。沪锡主力价格下跌,但低库存对跌幅有所缓冲。云南和江西精炼锡开工率下降,社会库存减少。科技风险偏好偏弱可能继续压制锡价,但云南大型炼厂检修计划不超过45天,预计11月中旬逐步恢复生产。
研报提到了哪些风险提示?
研报提示了AI发展不及预期、海外矿端扰动、印尼政策等风险因素。这些风险可能对锡市场产生不利影响,需要投资者密切关注。例如,AI发展不及预期可能导致相关领域对锡的需求下降,海外矿端扰动可能影响锡的供应,而印尼政策变化可能影响锡的进口情况。
你可能感兴趣
南华期货锡产业周报:风偏低迷,B结构持续20261101
南华期货2026-11-01
南华期货锡产业周报——现货成交与低库存持续支撑,风偏影响下估值承压
南华期货2026-10-25
南华期货锡产业周报:现货成交与低库存持续支撑,风偏影响下估值承压20261025
南华期货2026-10-25
南华期货锡产业周报:现货成交与低库存持续支撑 风偏影响下估值承压
南华期货2026-10-25
南华期货锡产业周报:矿端扰动叠加风偏回暖,震荡偏强
南华期货2026-08-03
南华期货锡产业周报:低库存支撑明显,关注风偏修复20260720
南华期货2026-07-20
南华期货锡产业周报:风偏承压,等待现货承接反弹
南华期货2026-10-18
南华期货锡产业周报——矿端扰动叠加风偏回暖,震荡偏强
南华期货2026-08-09
南华期货锡产业周报:宏观承压,风偏回归后或小幅反弹20261012
南华期货2026-10-12
南华期货锡产业周报——宏观承压,风偏回归后或小幅反弹
南华期货2026-10-11