猜你想问
中鼎股份2026Q3业绩表现如何?
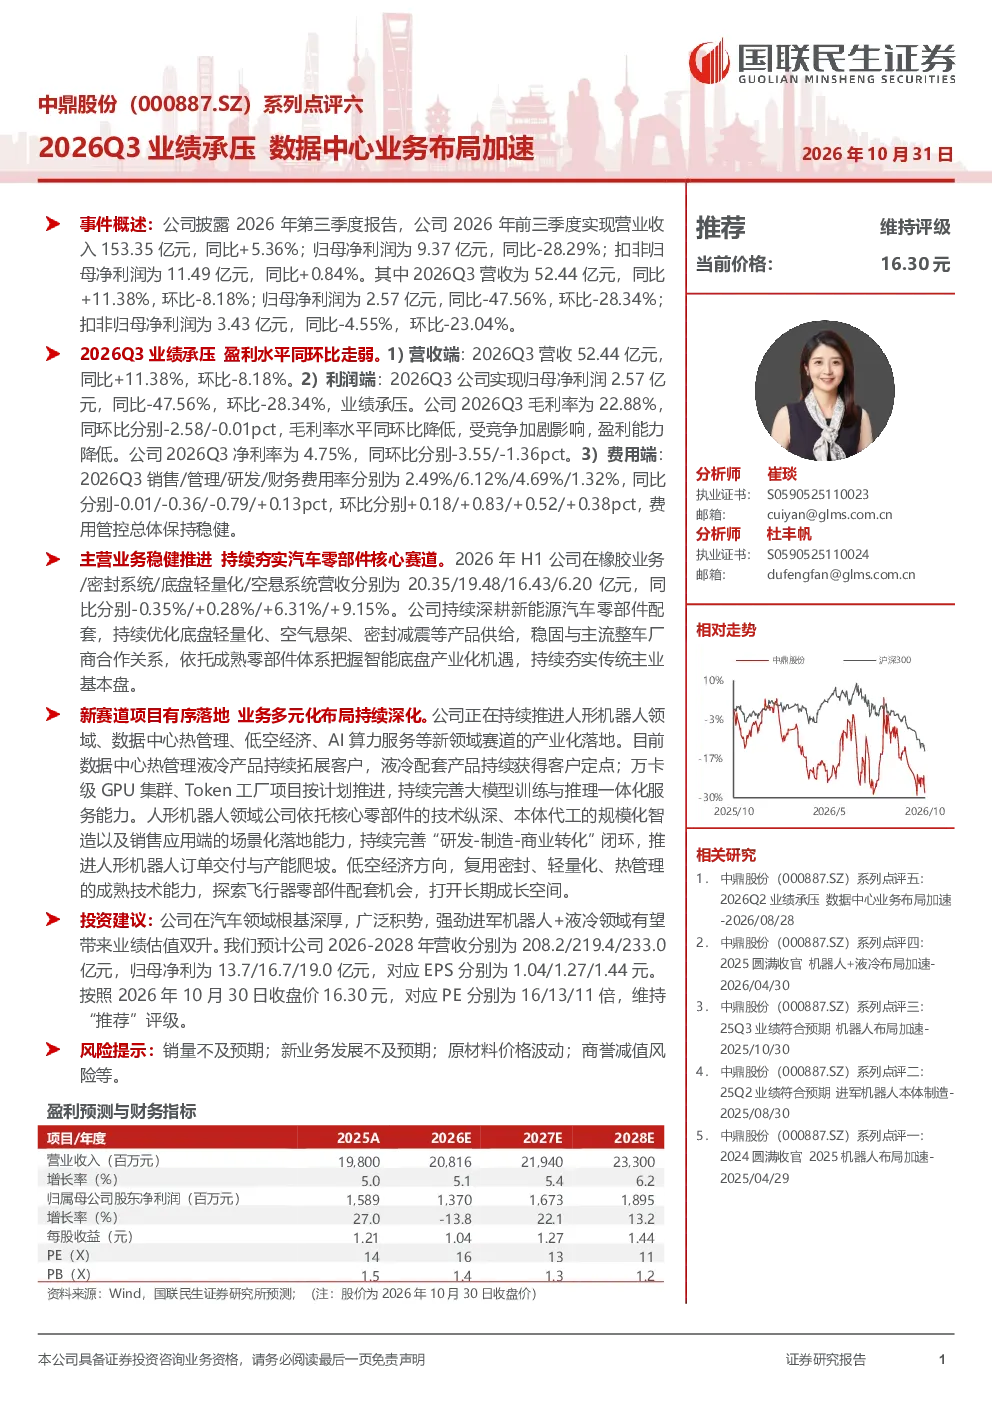
2026年前三季度,公司实现营业收入153.35亿元,同比增长5.36%;归母净利润9.37亿元,同比减少28.29%。其中,2026Q3营收52.44亿元,同比增长11.38%,环比下降8.18%;归母净利润2.57亿元,同比减少47.56%,环比下降28.34%。Q3业绩承压,毛利率和净利率同环比均有所下降,主要受竞争加剧影响。
中鼎股份在哪些新赛道进行布局?
公司持续推进人形机器人、数据中心热管理、低空经济、AI算力服务等新领域产业化落地。数据中心热管理液冷产品持续拓展客户,万卡级GPU集群、Token工厂项目按计划推进。人形机器人领域依托核心零部件和规模化智造能力,推进订单交付与产能爬坡。低空经济方向探索飞行器零部件配套机会。
数据中心业务对中鼎股份未来发展有何意义?
数据中心业务是公司新赛道布局的重要方向,其液冷产品持续拓展客户,万卡级GPU集群、Token工厂项目按计划推进,展现了公司在该领域的产业化能力。数据中心热管理作为高增长行业,有望成为公司新的增长点,推动公司向多元化发展。
当前汽车行业市场现状如何?
当前汽车行业市场竞争加剧,公司传统主业如橡胶业务、密封系统、底盘轻量化、空悬系统等领域面临挑战,毛利率和净利率同环比均有所下降。同时,智能底盘产业化机遇为传统主业带来新的发展动力,但整体市场环境仍需谨慎观察。
中鼎股份研报提示哪些风险?
研报提示的主要风险包括销量不及预期、新业务发展不及预期、原材料价格波动、商誉减值风险等。公司新业务尚处于发展初期,市场接受度和盈利能力存在不确定性,需关注其产业化进程和市场竞争风险。
你可能感兴趣
系列点评五2026Q2业绩承压,数据中心业务布局加速
国联民生证券2026-08-28
万泽股份 2026Q3点评 业绩整体阶段性承压 研发投入增加布局景气业务 长江军工
未知机构2026-10-27
系列点评八:25Q3业绩承压“1+N”业务布局加速
交通运输民生证券2025-10-28
系列点评六:2024业绩承压 2025业务多元发展
交通运输民生证券2025-04-30
旭升集团(603305.SH)系列点评十:2026Q3业绩承压 储能+机器人进展顺利
国联民生证券2026-10-29
万泽股份 2026Q3点评业绩整体阶段性承压 研发投入增加布局
未知机构2026-10-27
森麒麟(002984.SZ)系列点评三:2026Q3业绩短期承压 智能制造赋能全球化
国联民生证券2026-10-29
业绩阶段性承压,海外&数据中心布局加速
国金证券2026-08-26
系列点评六:25Q3盈利承压 低速无人车全新布局
交通运输民生证券2025-10-28
潍柴动力(000338.SZ)系列点评十一:2026Q3业绩符合预期 AIDC电源业务加速突破
国联民生证券2026-10-31