猜你想问
慈星股份26Q3业绩表现如何?
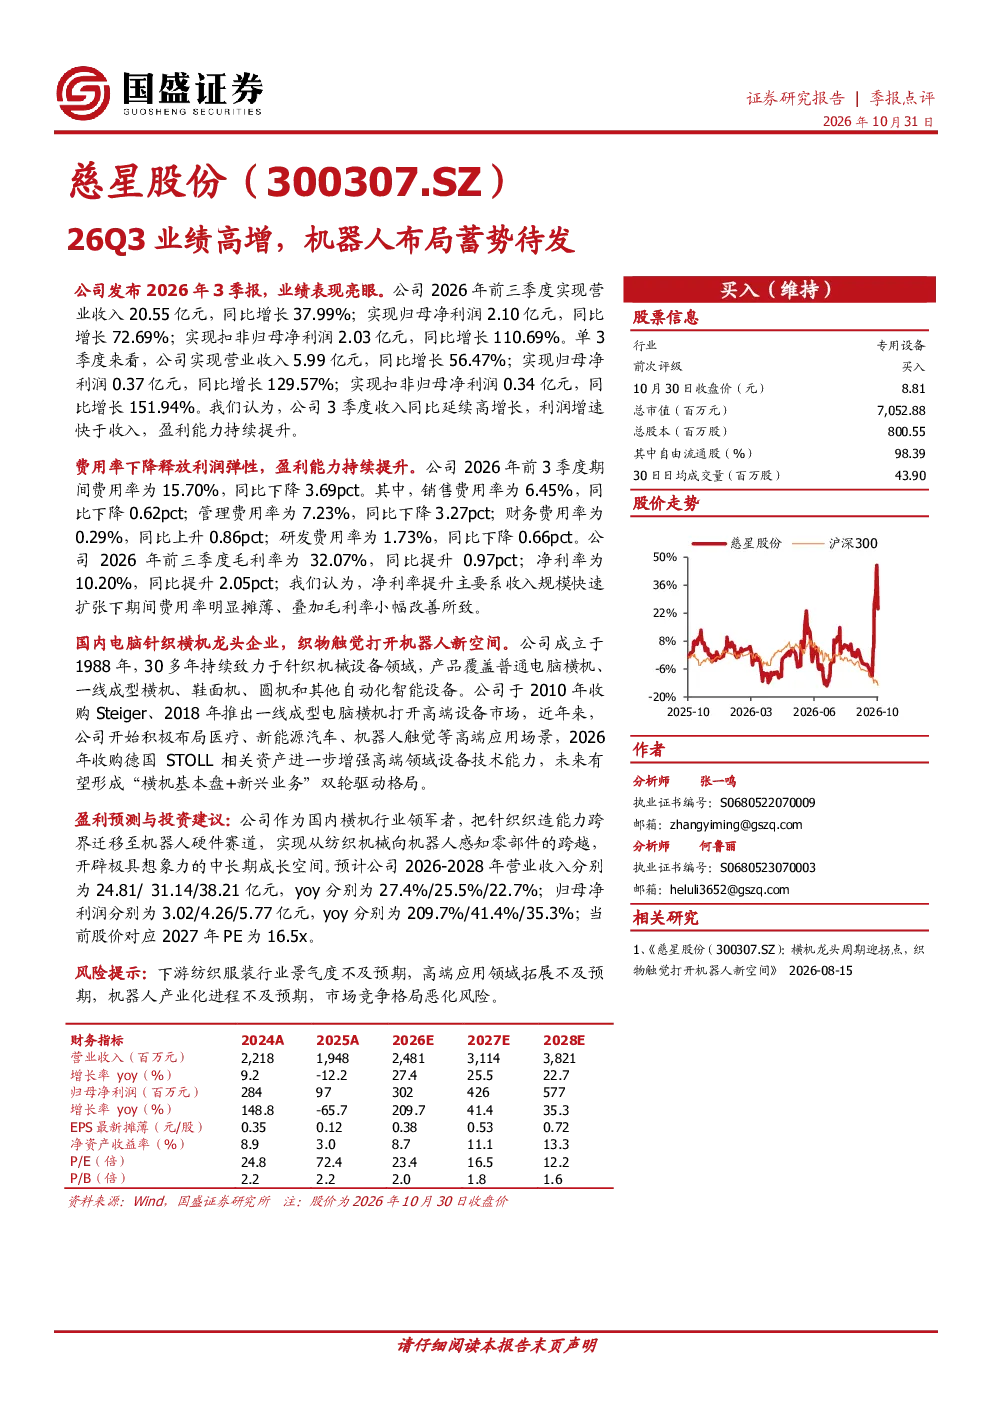
慈星股份2026年前三季度业绩亮眼,营收20.55亿元同比增长37.99%,归母净利润2.10亿元同比增长72.69%,扣非归母净利润2.03亿元同比增长110.69%。单季来看,3季度营收5.99亿元同比增长56.47%,归母净利润0.37亿元同比增长129.57%,扣非归母净利润0.34亿元同比增长151.94%。费用率下降释放利润弹性,期间费用率15.70%同比下降3.69pct,其中销售费用率6.45%同比下降0.62pct,管理费用率7.23%同比下降3.27pct,研发费用率1.73%同比下降0.66pct。毛利率32.07%同比提升0.97pct,净利率10.20%同比提升2.05pct,主要得益于收入规模扩张摊薄费用及毛利率小幅改善。
慈星股份机器人业务布局进展?
慈星股份积极布局医疗、新能源汽车、机器人触觉等高端应用场景,通过收购Steiger和推出一线成型电脑横机打开高端设备市场。2026年收购德国STOLL相关资产进一步增强高端领域技术能力,未来有望形成“横机基本盘+新兴业务”双轮驱动格局。公司跨界迁移织造能力至机器人硬件赛道,实现从纺织机械向机器人感知零部件的跨越,开辟中长期成长空间。
慈星股份报告重点分析方向是什么?
报告重点分析慈星股份从传统横机龙头企业向机器人感知零部件的转型布局,关注其高端化、多元化发展路径。报告详细解读公司2026年前三季度业绩增长逻辑,包括费用率下降、毛利率提升等经营改善因素,并分析其通过收购STOLL增强技术能力的战略意义。同时,报告评估公司在中长期赛道的成长潜力,以及横机业务与新兴业务的双轮驱动格局。
当前机器人赛道市场现状如何?
当前机器人赛道市场呈现快速发展态势,高端应用场景需求持续增长,推动行业向智能化、精细化方向发展。慈星股份通过收购德国STOLL等举措,积极布局机器人触觉等前沿领域,抢占技术制高点。同时,下游纺织服装行业对智能化设备的需求提升,为横机业务转型提供机遇。但市场竞争激烈,技术迭代加速,企业需持续投入研发以保持竞争优势。
慈星股份研报存在哪些风险提示?
研报提示慈星股份面临多重风险,包括下游纺织服装行业景气度不及预期,可能影响传统横机业务销售;高端应用领域拓展不及预期,机器人业务增长可能放缓;机器人产业化进程存在不确定性,技术落地和市场需求存在波动;市场竞争格局恶化风险,需警惕同业竞争加剧对盈利能力的影响。