猜你想问
中信博2026年三季报核心内容是什么?
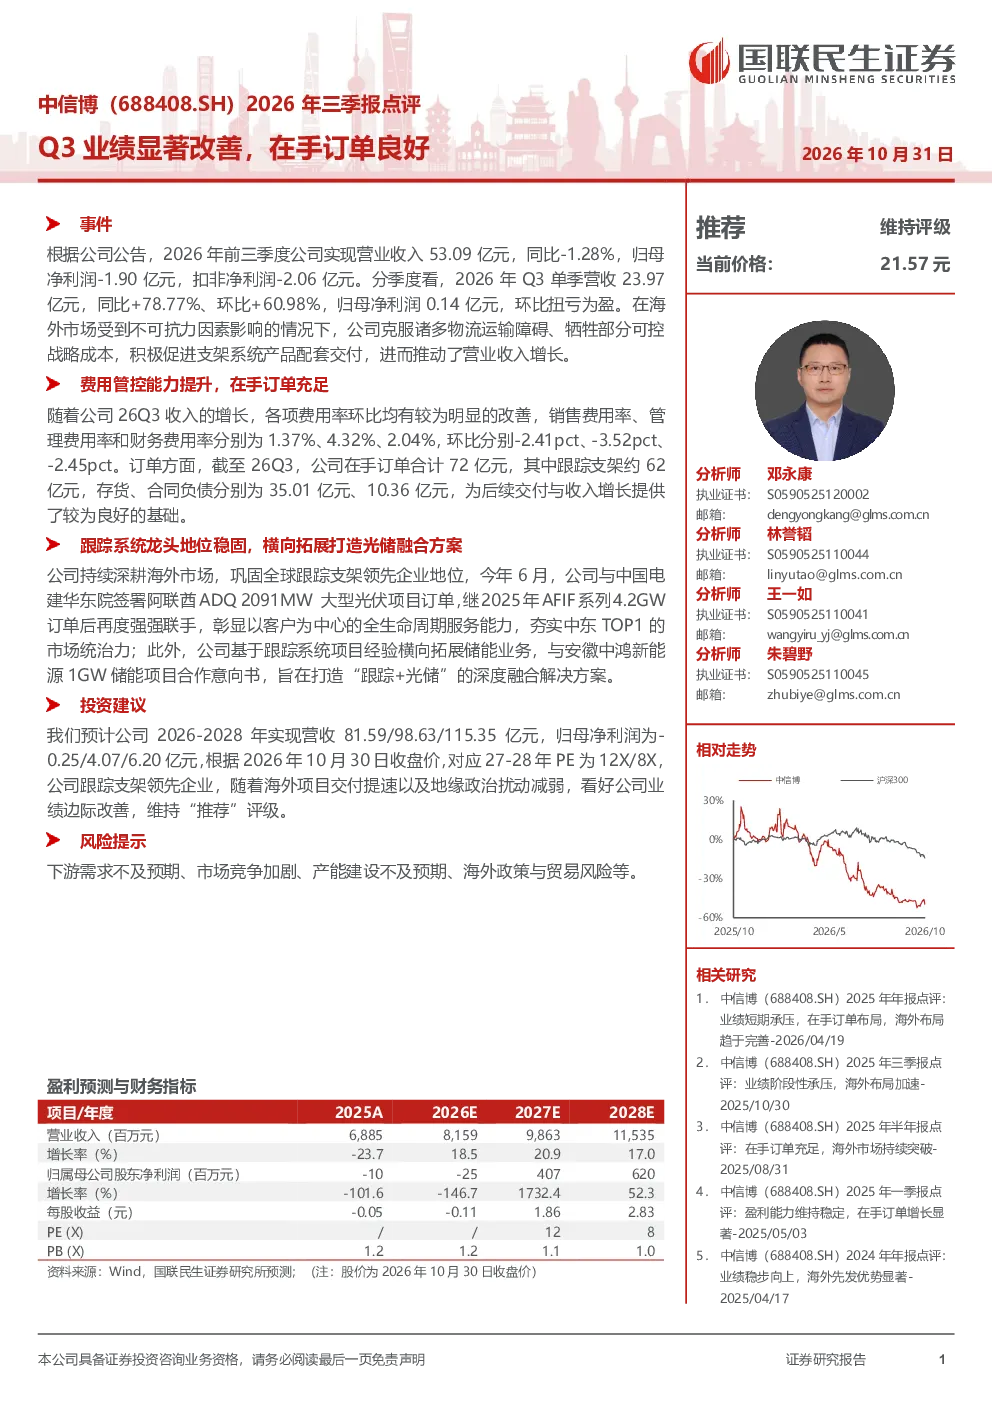
中信博2026年前三季度业绩表现不佳,但Q3显著改善。前三季度实现营业收入53.09亿元,同比-1.28%,归母净利润-1.90亿元,扣非净利润-2.06亿元。Q3单季营收23.97亿元,同比+78.77%、环比+60.98%,归母净利润0.14亿元,环比扭亏为盈。主要得益于克服物流障碍、牺牲部分成本,积极促进支架系统产品配套交付。费用管控能力提升,Q3销售费用率、管理费用率和财务费用率分别为1.37%、4.32%、2.04%,环比分别下降2.41pct、3.52pct、2.45pct。在手订单充足,截至Q3合计72亿元,其中跟踪支架约62亿元,存货、合同负债分别为35.01亿元、10.36亿元,为后续交付与收入增长提供良好基础。公司持续深耕海外市场,巩固全球跟踪支架领先地位。与中国电建华东院签署阿联酋ADQ 2091MW大型光伏项目订单,彰显全生命周期服务能力,夯实中东TOP1市场统治力。此外,基于跟踪系统项目经验横向拓展储能业务,与安徽中鸿新能源合作1GW储能项目,打造“跟踪+光储”深度融合解决方案。预计公司2026-2028年实现营收81.59/98.63/115.35亿元,归母净利润为-0.25/4.07/6.20亿元,对应27-28年PE为12X/8X。维持“推荐”评级,看好公司业绩边际改善。
光伏跟踪支架行业发展趋势如何?
光伏跟踪支架行业正经历快速发展,技术迭代加速,从单轴到双轴跟踪支架的应用比例持续提升,进一步降低度电成本。全球光伏装机量增长带动跟踪支架需求,尤其在中东、欧洲等光照资源丰富地区,大型地面电站项目对跟踪支架的依赖度增强。中国作为全球最大的光伏制造国,产业链完整且成本优势明显,推动跟踪支架产品向海外市场渗透。同时,行业竞争加剧促使企业通过技术创新和差异化服务提升竞争力,如跟踪支架与储能、智能运维等业务的融合拓展,形成“跟踪+光储”等综合解决方案,满足客户多元化需求。头部企业凭借技术积累和海外市场布局,逐步巩固领先地位。
中信博报告重点分析了哪些方面?
中信博报告重点分析了公司业绩季度改善的原因,Q3营收和利润的显著增长主要归功于克服物流障碍、优化成本结构及加速产品交付。报告详细拆解了费用管控成效,销售、管理和财务费用率均实现环比下降,体现公司运营效率提升。此外,报告强调了公司在手订单充足,跟踪支架订单占比高,存货和合同负债规模为未来业绩增长奠定基础。海外市场拓展是另一核心分析点,阿联酋大型光伏项目订单凸显公司全生命周期服务能力,巩固中东市场统治力。储能业务的横向拓展,如与安徽中鸿新能源合作1GW项目,展示了公司基于跟踪系统经验延伸业务的能力。
当前光伏跟踪支架市场现状如何?
当前光伏跟踪支架市场呈现供需两旺态势,全球光伏装机量持续增长带动跟踪支架需求,尤其在中东、欧洲等地区,大型地面电站项目对跟踪支架的依赖度提升。市场竞争方面,头部企业凭借技术、成本和品牌优势占据主导地位,但新进入者不断涌现,行业竞争日趋激烈。技术层面,双轴跟踪支架渗透率逐步提高,智能化、轻量化成为发展趋势。供应链方面,原材料价格波动和物流成本上升对行业利润率造成压力,企业需加强成本管控和供应链韧性。海外市场成为重要增长点,中国企业凭借成本优势加速“出海”,但面临政策、贸易壁垒等风险。
中信博研报有哪些风险提示?
中信博研报提示的风险点包括:下游需求不及预期,光伏行业受宏观经济、政策补贴调整等因素影响,需求波动可能影响公司订单和收入;市场竞争加剧,跟踪支架行业参与者增多,价格战和同质化竞争可能压缩利润空间;产能建设不及预期,公司若无法按计划扩大产能,可能错失市场增长机遇;海外政策与贸易风险,阿联酋等海外市场存在政策变动、地缘政治及贸易摩擦风险,可能影响公司海外业务拓展。此外,技术迭代加速也可能带来现有产品被替代的风险。