猜你想问
这份研报的核心内容是什么?
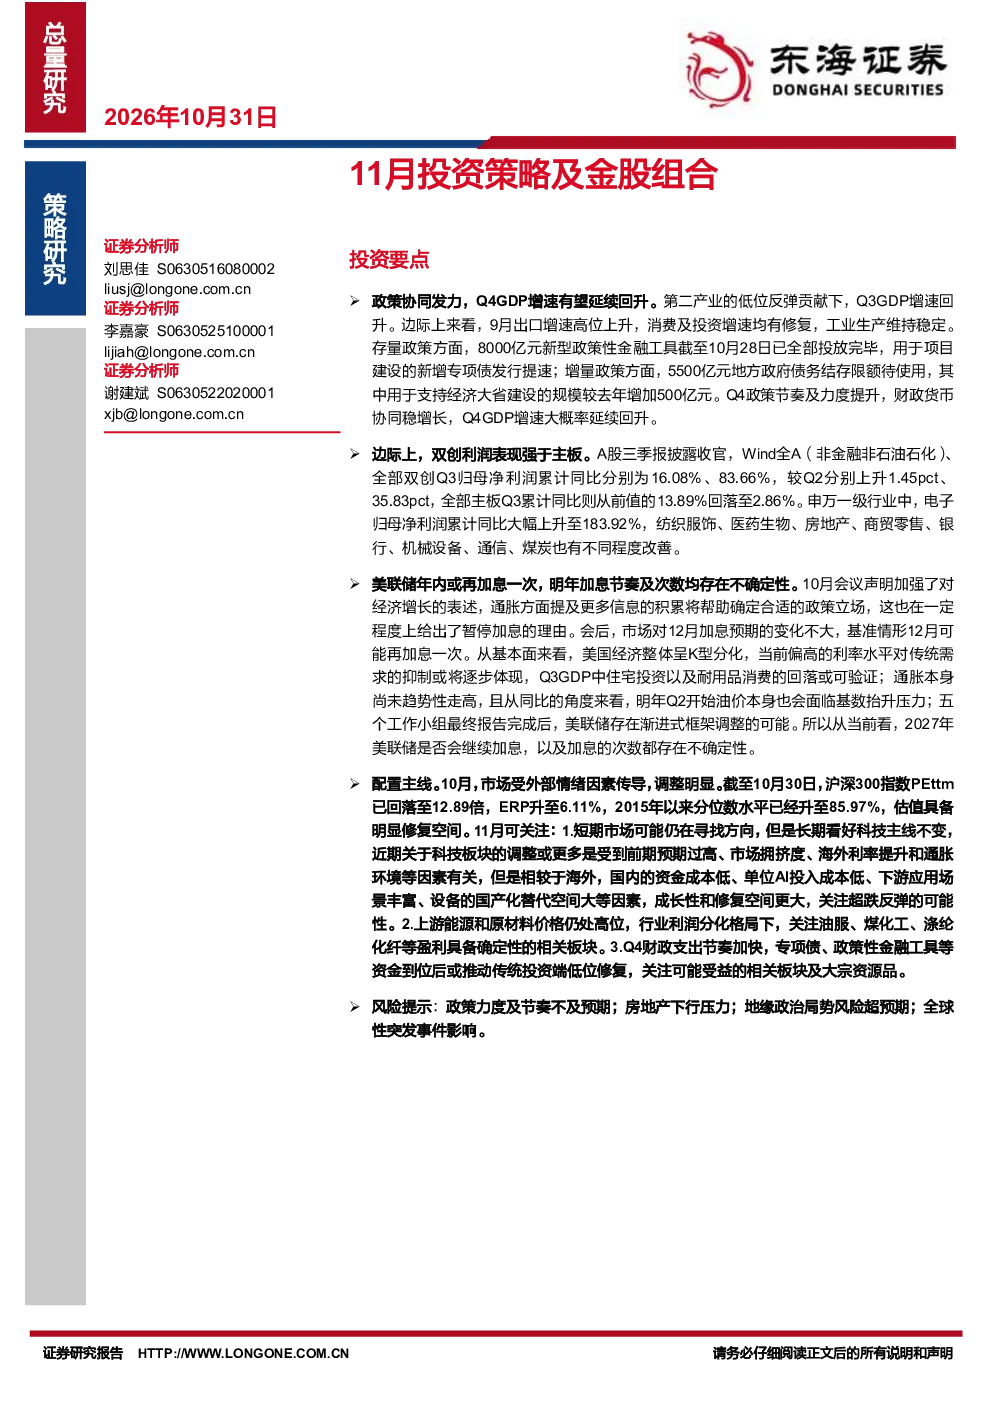
研报指出Q4GDP增速有望延续回升,主要得益于政策协同发力。Q3GDP增速回升,贡献来自第二产业低位反弹、出口增速高位上升、消费及投资增速修复和工业生产稳定。存量政策方面,8000亿元新型政策性金融工具已全部投放,新增专项债发行提速;增量政策方面,5500亿元地方政府债务结存限额待使用,支持经济大省建设规模增加500亿元。此外,双创利润表现强于主板,电子、纺织服饰、医药生物等行业有所改善。美联储年内或再加息一次,明年加息节奏及次数存在不确定性。配置主线关注科技、上游能源和原材料、传统投资端修复等板块。
报告中提到的赛道/行业发展趋势有哪些?
研报建议关注科技主线,长期看好,近期调整或因预期过高、市场拥挤度、海外利率提升等因素。国内资金成本低、AI投入成本低、应用场景丰富、国产化替代空间大,关注超跌反弹。上游能源和原材料价格高位,关注油服、煤化工、涤纶化纤等盈利确定性板块。Q4财政支出节奏加快,专项债、政策性金融工具或推动传统投资端修复,关注受益板块及大宗资源品。
这份报告的重点分析方向是什么?
报告重点分析了政策对经济的影响,特别是Q4政策节奏及力度提升,财政货币协同稳增长。同时关注双创利润表现,电子、纺织服饰、医药生物等行业Q3归母净利润累计同比显著上升。此外,报告分析了美联储加息预期及其对美国经济的影响,以及国内市场估值修复空间和科技、能源、原材料等板块的投资机会。
当前市场现状如何被判断?
研报指出10月市场受外部情绪因素调整,沪深300指数PEttm降至12.89倍,ERP升至6.11%,估值具备修复空间。Q3经济数据表现良好,第二产业低位反弹,出口增速高位上升,消费及投资增速修复。但需关注政策力度及节奏、房地产下行压力、地缘政治局势风险超预期等潜在风险。
研报中提示了哪些相关风险?
研报提示的风险包括政策力度及节奏不及预期,可能导致经济复苏不及预期;房地产下行压力可能影响相关产业链;地缘政治局势风险超预期可能引发市场波动;全球性突发事件影响可能对经济和金融市场造成冲击。此外,美联储加息节奏及次数的不确定性也可能对国内市场产生影响。