猜你想问
美的集团2026年前三季度业绩表现如何?
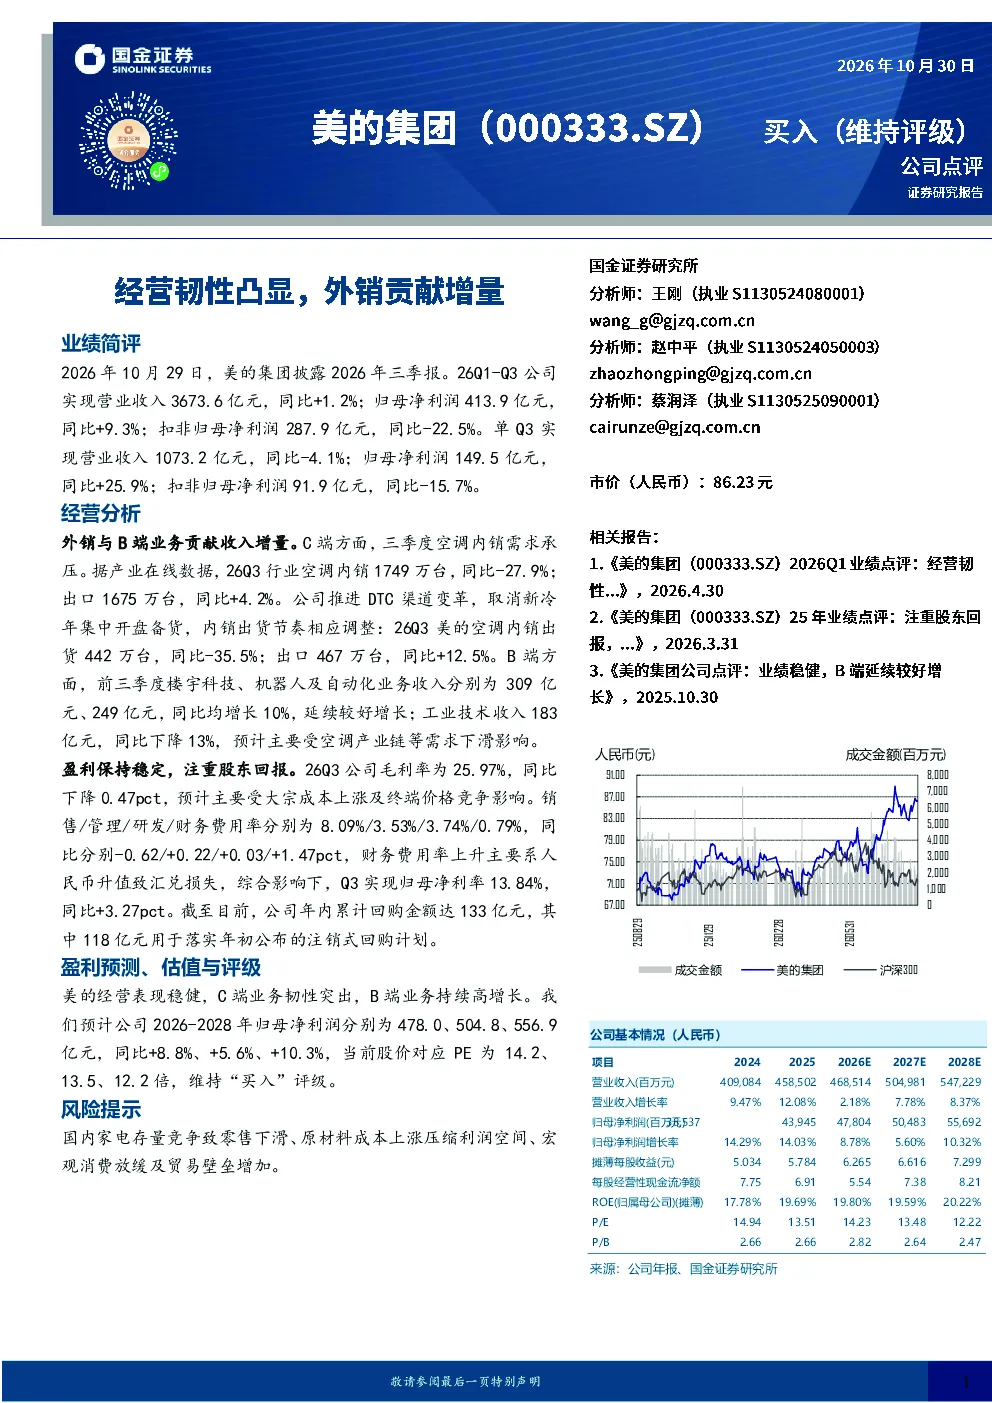
美的集团2026年前三季度实现营业收入3673.6亿元,同比增长1.2%;归母净利润413.9亿元,同比增长9.3%。单季度来看,Q3营业收入1073.2亿元,同比减少4.1%;归母净利润149.5亿元,同比增长25.9%。扣非归母净利润同比有所下降,主要受大宗成本上涨及终端价格竞争影响。
家电行业发展趋势如何?
家电行业目前面临国内存量竞争加剧,零售下滑压力。同时,外销表现亮眼,美的空调出口同比增长12.5%,外销贡献收入增量。B端业务如楼宇科技、机器人及自动化收入增长,但工业技术受空调产业链需求下滑影响收入下降。行业整体需关注原材料成本上涨、宏观消费放缓及贸易壁垒等风险。
报告重点分析了美的集团的哪些业务方向?
报告重点分析了美的集团的外销与B端业务贡献收入增量。C端空调内销需求承压,出口增长显著。B端业务中,楼宇科技、机器人及自动化业务收入增长,但工业技术受空调产业链需求下滑影响。公司注重股东回报,年内累计回购金额达133亿元,其中118亿元用于落实注销式回购计划。
当前家电市场现状如何?
当前家电市场面临国内存量竞争致零售下滑,行业整体需求承压。美的集团通过外销实现增长,空调出口同比增长12.5%。毛利率同比略有下降,主要受大宗成本上涨及终端价格竞争影响。销售费用率有所上升,但管理、研发费用率下降,归母净利率同比上升。市场需关注原材料成本、消费放缓及贸易壁垒等风险。
研报提示了哪些风险?
研报提示的主要风险包括国内家电存量竞争致零售下滑,原材料成本上涨压缩利润空间,宏观消费放缓及贸易壁垒增加。报告指出,空调产业链需求下滑影响工业技术收入,人民币升值致汇兑损失增加财务费用率。此外,行业整体需关注市场竞争加剧和消费需求波动等风险。
你可能感兴趣
2024年中报点评:经营韧性显现,非水泥及海外贡献增量
建筑建材东吴证券2024-08-29
24Q2经营韧性强,看好海外布局贡献新增量
交通运输中泰证券2024-09-03
2026年中报点评:国内业务体现经营韧性,海外业务持续贡献增量
华创证券2026-09-30
2026年中报点评:国内业务体现经营韧性,海外业务持续贡献增量
华创证券2026-09-30
外销高景气,并表贡献增量
建筑建材中泰证券2021-04-29
小熊电器2024Q3点评:罗曼并表+外销高增贡献收入增量
家用电器华安证券2024-11-02
顾家家居 经营韧性突出 内销产品结构优化 外销表现稳健 Q3业绩
未知机构2026-10-28
内销显经营韧性,外销景气有望延续
国金证券2024-05-16
投资业务贡献增量,轻资产业务韧性较强
金融山西证券2024-04-30
2020年一季报点评:新冠检测贡献增量,长期价值凸显
医药生物国泰君安证券2020-05-04