猜你想问
开立医疗2026年中报核心数据有哪些?
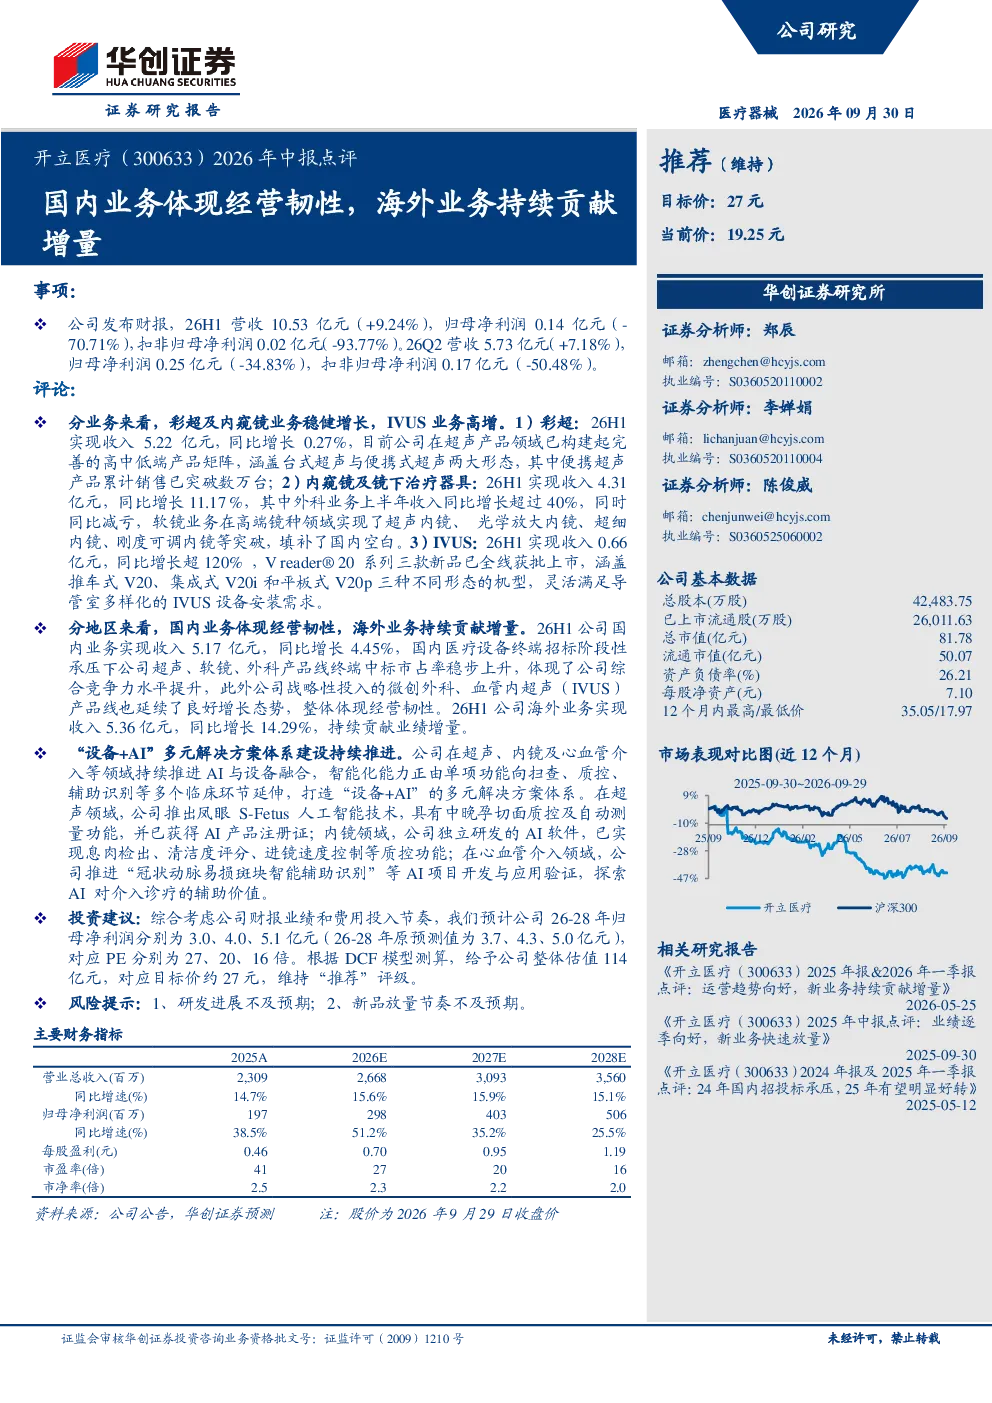
开立医疗2026年H1营收10.53亿元,同比增长9.24%;归母净利润0.14亿元,同比下降70.71%;扣非归母净利润0.02亿元,同比下降93.77%。Q2营收5.73亿元,同比增长7.18%;归母净利润0.25亿元,同比下降34.83%;扣非归母净利润0.17亿元,同比下降50.48%。彩超业务H1收入5.22亿元,同比增长0.27%;内窥镜及镜下治疗器具业务H1收入4.31亿元,同比增长11.17%;IVUS业务H1收入0.66亿元,同比增长超120%。国内业务H1收入5.17亿元,同比增长4.45%;海外业务H1收入5.36亿元,同比增长14.29%
开立医疗2026年中报行业发展趋势如何?
开立医疗2026年中报显示,医疗器械行业在技术创新和智能化方向发展迅速。开立医疗在超声、内镜及心血管介入领域推进AI融合,推出凤眼S-Fetus人工智能技术、息肉检出等质控功能,以及AI辅助识别项目。这反映了行业从传统设备向“设备+AI”体系升级的趋势。同时,便携超声产品累计销售突破数万台,高端镜种领域实现多项突破,表明行业在产品小型化、高端化方面取得进展。海外业务收入增长显著,显示出全球医疗器械市场对创新产品的需求持续提升
开立医疗2026年中报重点分析了哪些方向?
开立医疗2026年中报重点分析了公司业绩表现、业务板块增长情况以及地区市场表现。业绩方面,报告详细披露了营收、净利润等关键财务数据,并对比了国内和海外业务收入增长差异。业务板块方面,报告重点介绍了彩超、内窥镜及镜下治疗器具、IVUS等核心业务的增长情况,特别是便携超声产品销售突破数万台、高端镜种领域实现多项突破等亮点。地区表现方面,报告指出国内业务收入增长稳健,海外业务收入增长显著,显示出公司在全球市场的拓展能力
开立医疗2026年中报对市场现状有何判断?
开立医疗2026年中报对市场现状的判断显示,医疗器械行业竞争激烈,但创新产品仍有较大市场空间。报告指出,公司虽然面临业绩波动,但国内业务体现经营韧性,海外业务持续贡献增量,表明公司在复杂市场环境下仍保持增长动力。同时,公司在AI技术融合方面的布局,以及高端产品的市场突破,反映出行业向技术密集型发展的趋势。海外市场的快速增长也表明全球医疗器械市场对创新产品的需求旺盛
开立医疗2026年中报有哪些风险提示?
开立医疗2026年中报提示了研发进展不及预期和新品放量节奏不及预期的风险。研发进展不及预期可能导致公司技术领先优势减弱,影响长期竞争力。新品放量节奏不及预期则可能影响公司短期业绩表现,尤其是在海外市场推广过程中,若市场接受度低于预期,可能影响收入增长目标。此外,行业竞争加剧也可能对公司市场份额造成压力,需要关注公司如何应对这些挑战