猜你想问
爱博医疗2026年中报核心内容有哪些?
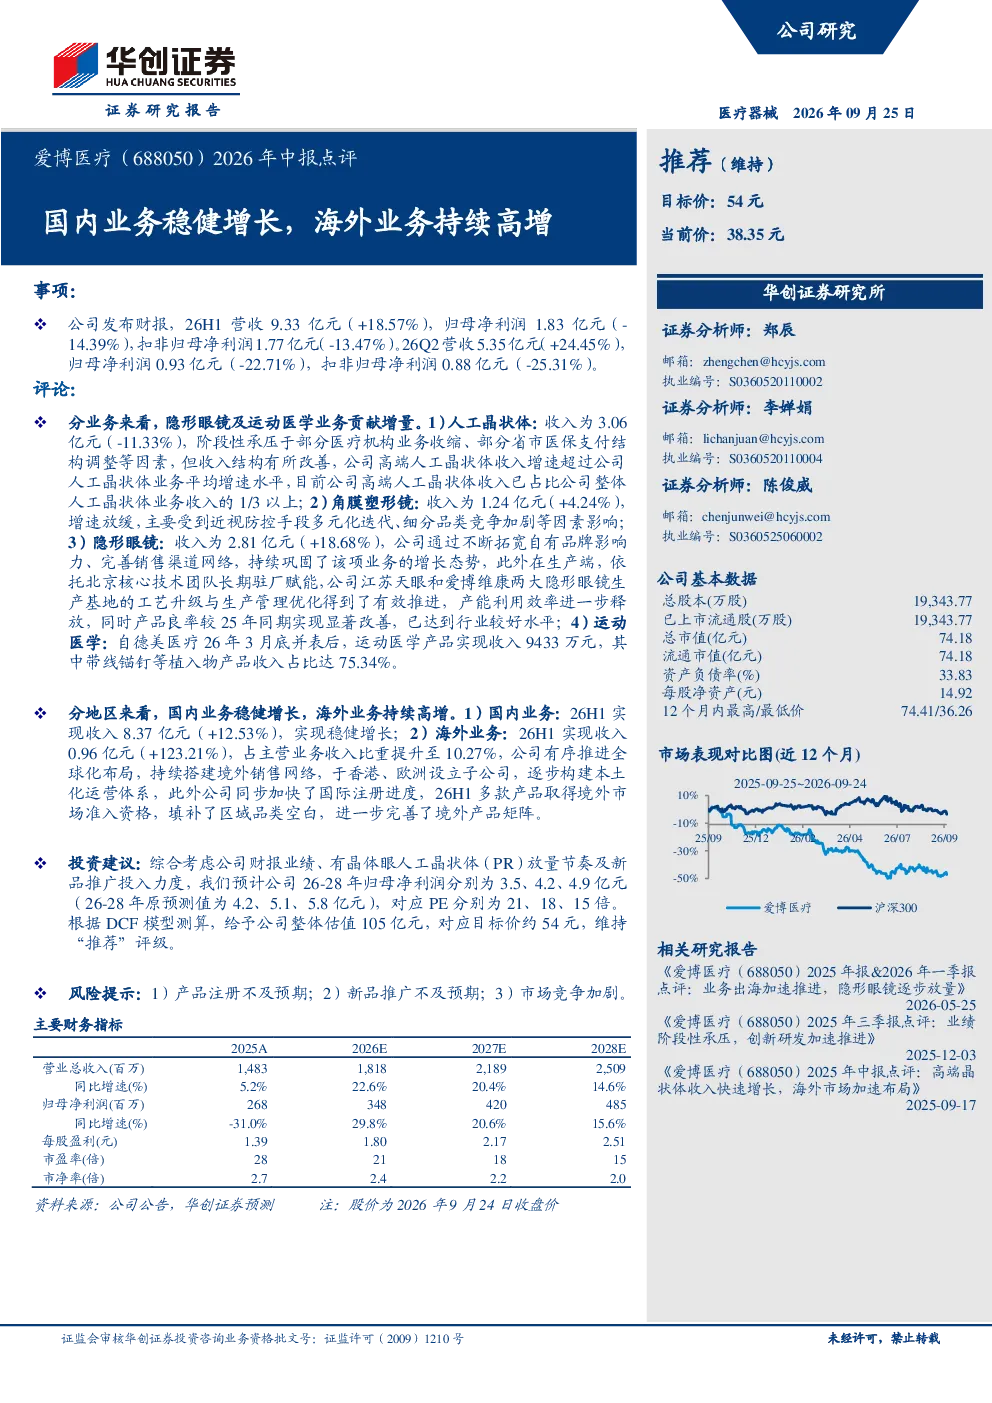
爱博医疗2026年中报显示,公司上半年营收9.33亿元,同比增长18.57%,但归母净利润为1.83亿元,同比下降14.39%。国内业务收入8.37亿元,增长12.53%,海外业务收入0.96亿元,大幅增长123.21%,占比提升至10.27%。报告指出,隐形眼镜及运动医学业务是主要增长点,其中隐形眼镜收入2.81亿元,增长18.68%,运动医学业务收入9433万元。人工晶状体收入3.06亿元,下降11.33%,角膜塑形镜收入1.24亿元,增长4.24%。
爱博医疗所属赛道发展趋势如何?
爱博医疗所属的隐形眼镜及运动医学赛道,近年来呈现稳健发展趋势。随着消费者对视力健康及运动防护需求的提升,隐形眼镜市场持续扩大,特别是运动医学领域,如角膜塑形镜和运动防护植入物,增长潜力巨大。同时,国产替代趋势明显,本土企业通过技术创新和品牌建设,逐步提升市场份额。爱博医疗在隐形眼镜和运动医学领域的布局,符合行业发展趋势,未来发展空间广阔。
爱博医疗报告中重点分析了哪些业务方向?
爱博医疗报告中重点分析了隐形眼镜及运动医学业务的发展情况。报告显示,隐形眼镜业务通过工艺升级,产能和良率提升,收入增长18.68%。运动医学业务自德美医疗并表后,植入物产品占比达75.34%,成为新的增长引擎。此外,报告还关注了人工晶状体和角膜塑形镜业务,虽然前者收入有所下降,但高端产品占比超1/3;后者增速放缓,但仍是重要收入来源。海外业务方面,报告强调其持续高增,逐步构建本土化运营体系。
当前爱博医疗的市场现状如何?
当前爱博医疗的市场现状呈现国内业务稳健增长、海外业务高速扩张的特点。国内市场方面,公司凭借品牌优势和产品创新,收入增长12.53%,但增速有所放缓。海外市场方面,收入增长123.21%,占比提升至10.27%,显示出强劲的增长势头。公司在隐形眼镜和运动医学领域具备一定的竞争优势,但同时也面临市场竞争加剧和产品注册的不确定性。总体来看,爱博医疗正处于转型升级的关键阶段,未来发展潜力较大。
爱博医疗研报中提示了哪些风险?
爱博医疗研报中提示了几个主要风险。首先,产品注册不及预期可能影响公司业务拓展,特别是新产品的市场准入。其次,新品推广不及预期可能导致增长不及预期,影响公司整体业绩。此外,市场竞争加剧也可能对公司市场份额和盈利能力造成压力。这些风险需要公司密切关注并采取有效措施应对,以确保业务的持续健康发展。