猜你想问
鱼跃医疗2026年中报核心内容有哪些?
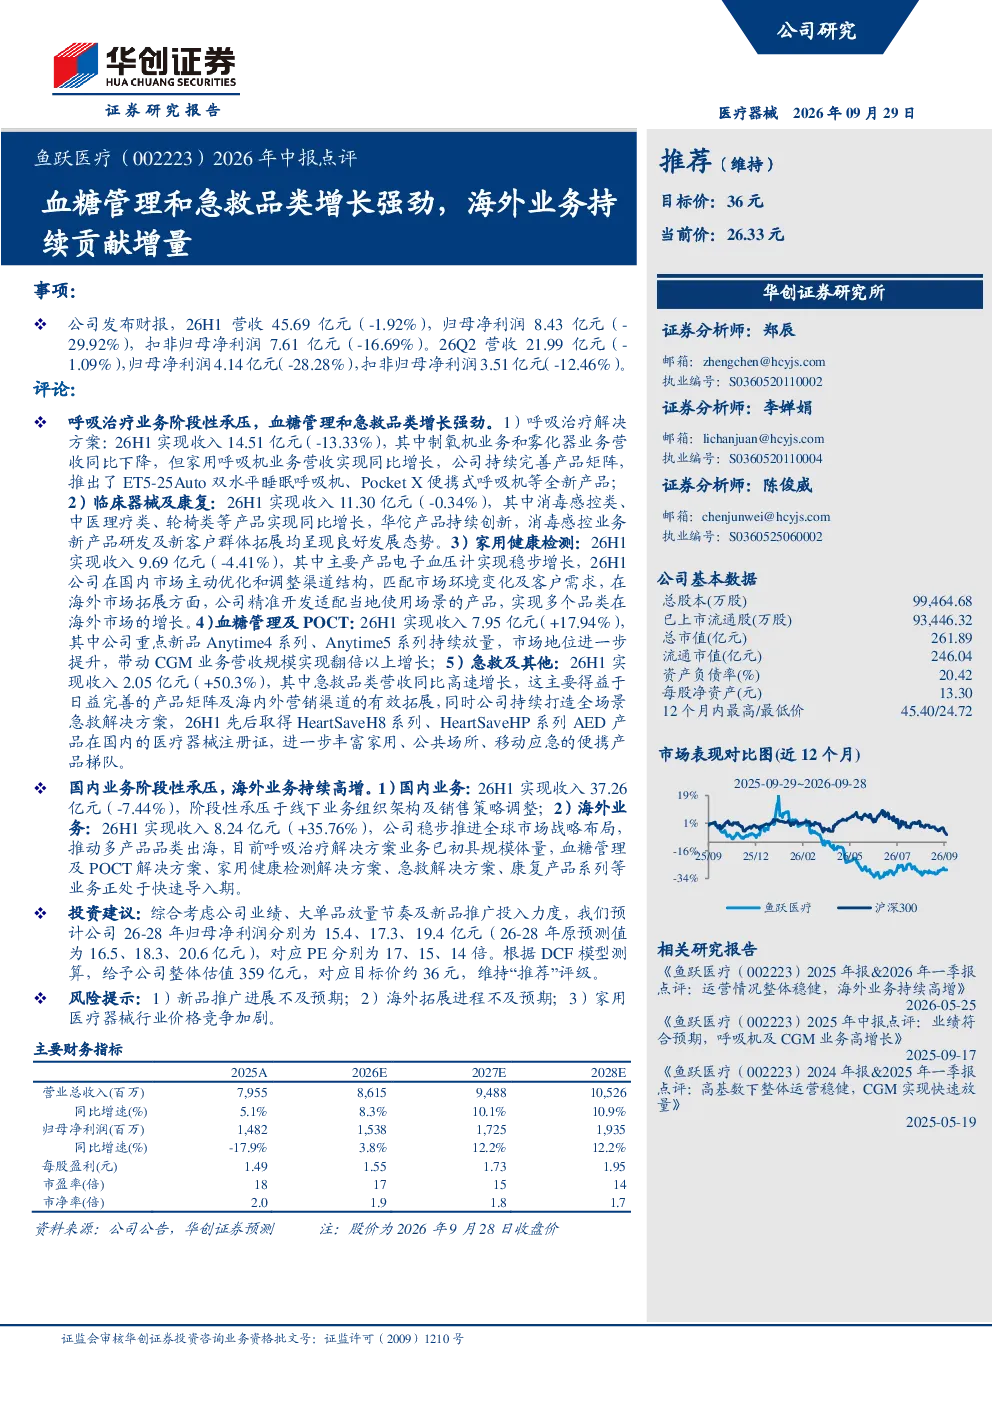
鱼跃医疗2026年中报显示,公司整体营收45.69亿元(-1.92%),归母净利润8.43亿元(-29.92%)。主要增长点来自血糖管理及POCT(+17.94%)、急救及其他(+50.3%)。Anytime系列血糖产品持续放量,急救产品矩阵丰富。呼吸治疗业务阶段性承压,但家用呼吸机业务同比增长。海外业务实现收入8.24亿元(+35.76%),呼吸治疗解决方案已初具规模,其他解决方案如血糖管理、家用健康检测、急救解决方案等处于快速导入期。国内业务受线下组织架构及销售策略调整影响,实现收入37.26亿元(-7.44%)。
血糖管理和急救赛道行业发展趋势如何?
血糖管理和急救赛道处于快速发展阶段。随着人口老龄化加剧和健康意识提升,家用血糖检测和急救产品需求持续增长。技术进步推动产品迭代,如无创血糖监测、智能化急救设备等创新。市场竞争格局分散,头部企业通过产品矩阵和渠道优势逐步扩大市场份额。POCT(即时检测)领域潜力巨大,有望成为新的增长引擎。急救产品向专业化、家庭化方向发展,满足日益增长的健康保障需求。海外市场对呼吸治疗、家用健康检测等解决方案需求旺盛,为行业带来广阔空间。
研报重点分析了哪些业务板块?
研报重点分析了鱼跃医疗的血糖管理及POCT、急救及其他两大增长板块。血糖管理板块通过Anytime系列产品的持续放量实现17.94%的增长,POCT业务表现亮眼。急救板块收入增长50.3%,产品矩阵丰富,覆盖院前急救和家庭急救场景。此外,报告也关注了呼吸治疗解决方案,虽然该业务板块阶段性承压,但家用呼吸机业务同比增长,显示其长期发展潜力。海外业务作为重要增量来源,呼吸治疗解决方案已形成规模效应,其他解决方案如家用健康检测等处于快速导入期。
当前市场对鱼跃医疗的判断是什么?
当前市场对鱼跃医疗的判断显示其业务结构呈现分化态势。一方面,核心增长动力来自血糖管理及POCT、急救及其他板块,这些业务板块展现出强劲的增长势头和广阔的市场前景。另一方面,呼吸治疗业务面临阶段性调整压力,但家用呼吸机业务仍保持增长,表明其产品竞争力得到市场认可。海外业务持续贡献增量,呼吸治疗解决方案已具备一定规模,其他解决方案如家用健康检测、急救解决方案等处于快速导入期,未来有望成为新的增长点。整体来看,鱼跃医疗在健康检测和急救领域的布局具有竞争优势,但需关注国内业务转型效果和海外市场拓展进程。
研报提示了哪些风险因素?
研报提示了鱼跃医疗面临的主要风险因素包括:新品推广不及预期,部分创新产品如无创血糖监测、智能化急救设备等的市场接受度可能低于预期,影响业绩增长;海外拓展进程不及预期,国际市场竞争激烈,品牌建设和渠道布局需要较长时间,可能延缓海外市场收入增长;行业价格竞争加剧,家用血糖检测和急救设备市场竞争激烈,价格战可能导致利润率下滑。此外,原材料成本波动、政策监管变化等也可能对经营业绩产生影响。