猜你想问
这份研报的核心内容是什么?
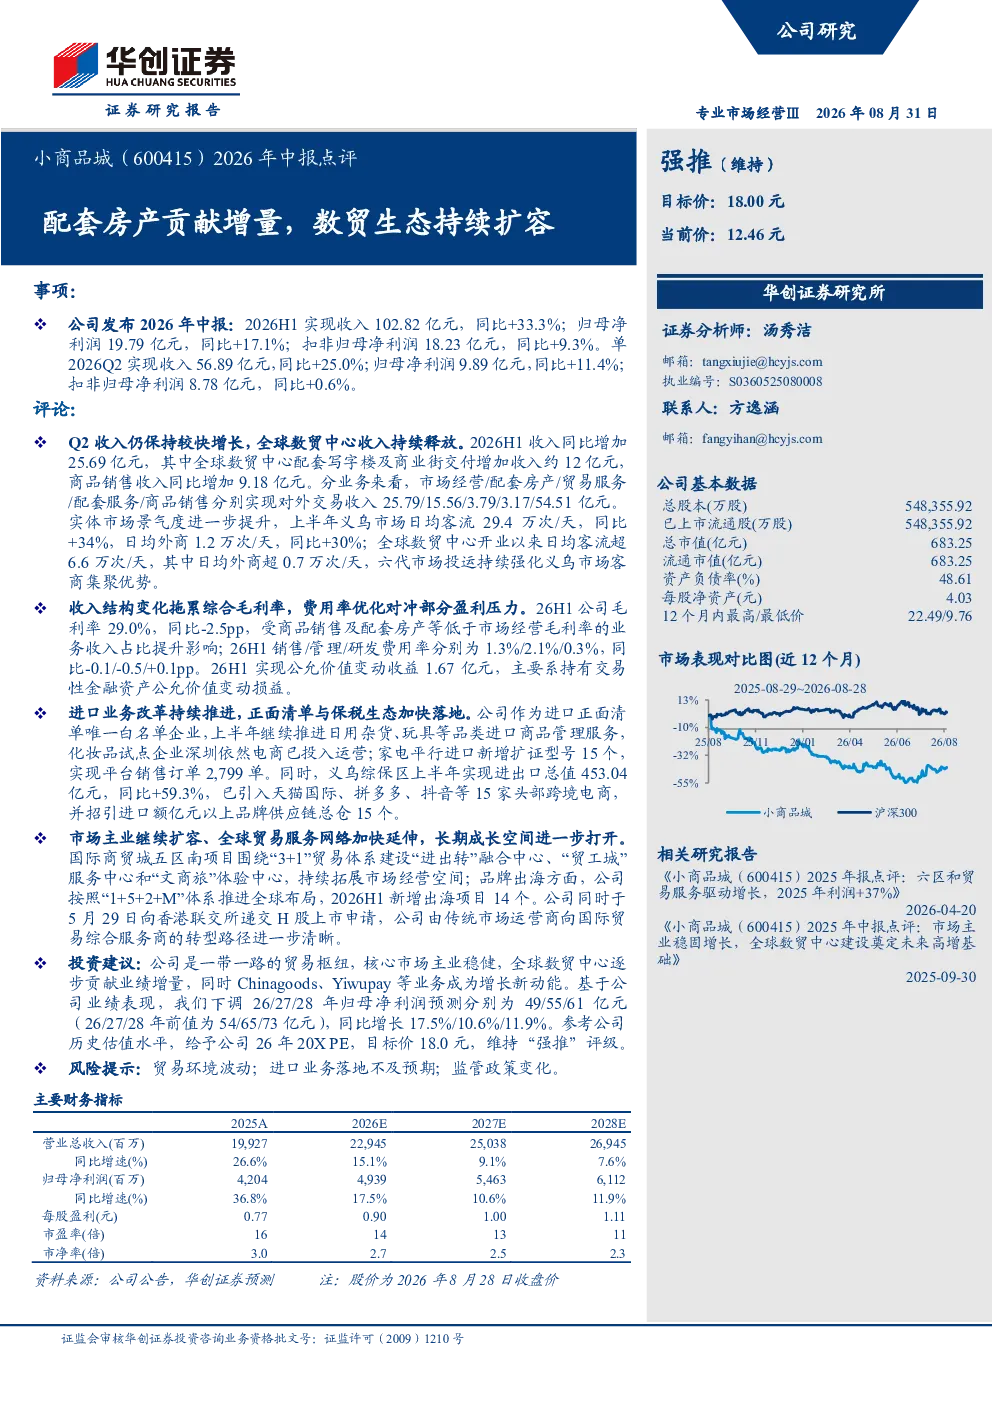
这份研报主要分析了2026年上半年的业绩表现,指出公司收入和净利润均实现同比增长。报告重点强调了配套房产业务对收入的显著贡献,特别是全球数贸中心配套写字楼及商业街的交付增加了约12亿元收入。此外,报告还详细披露了市场经营、贸易服务、配套服务和商品销售的收入结构,以及毛利率和费用率的变化情况。
当前国际贸易行业的发展趋势如何?
当前国际贸易行业呈现积极的发展趋势。报告显示,义乌市场上半年日均客流量和外商数量均实现显著增长,反映出市场景气度提升。全球数贸中心的运营也吸引了大量客流,其中外商占比突出。同时,公司积极拓展全球布局,按照“1+5+2+M”体系新增出海项目,并推进国际贸易综合服务商的转型路径,显示出行业向数字化、全球化方向发展的态势。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩表现、收入结构、市场景气度、毛利率与费用率变化,以及进口业务的进展。在业绩方面,报告指出公司收入和净利润均实现同比增长,其中配套房产业务贡献显著增量。收入结构上,市场经营和商品销售是主要收入来源,而配套房产的交付带来了额外收入。市场景气度方面,义乌市场客流和外商数量大幅增长,全球数贸中心也吸引了大量客流。此外,报告还关注了公司向国际贸易综合服务商的转型路径和全球布局进展。
当前市场对这家公司的判断是怎样的?
当前市场对这家公司的判断较为积极。报告显示,公司2026年上半年业绩表现亮眼,收入和净利润均实现同比增长,其中配套房产业务贡献显著增量。市场经营和商品销售保持稳定增长,全球数贸中心的运营也吸引了大量客流,显示出较强的市场竞争力。公司积极拓展全球布局,推进国际贸易综合服务商的转型,进一步提升了市场认可度。综合来看,公司展现出良好的发展潜力。
研报提到了哪些风险提示?
研报提到了几项主要风险提示。首先,贸易环境波动可能对公司业务产生影响,全球贸易形势的不确定性需要关注。其次,进口业务的落地可能不及预期,尽管公司作为进口正面清单唯一白名单企业,但在实际操作中仍面临挑战。最后,监管政策的变化也可能对公司业务造成影响,需要密切关注相关政策动态。这些风险因素可能对公司未来的业绩表现带来不确定性。