猜你想问
中际旭创Q3业绩增长主要受哪些因素驱动?
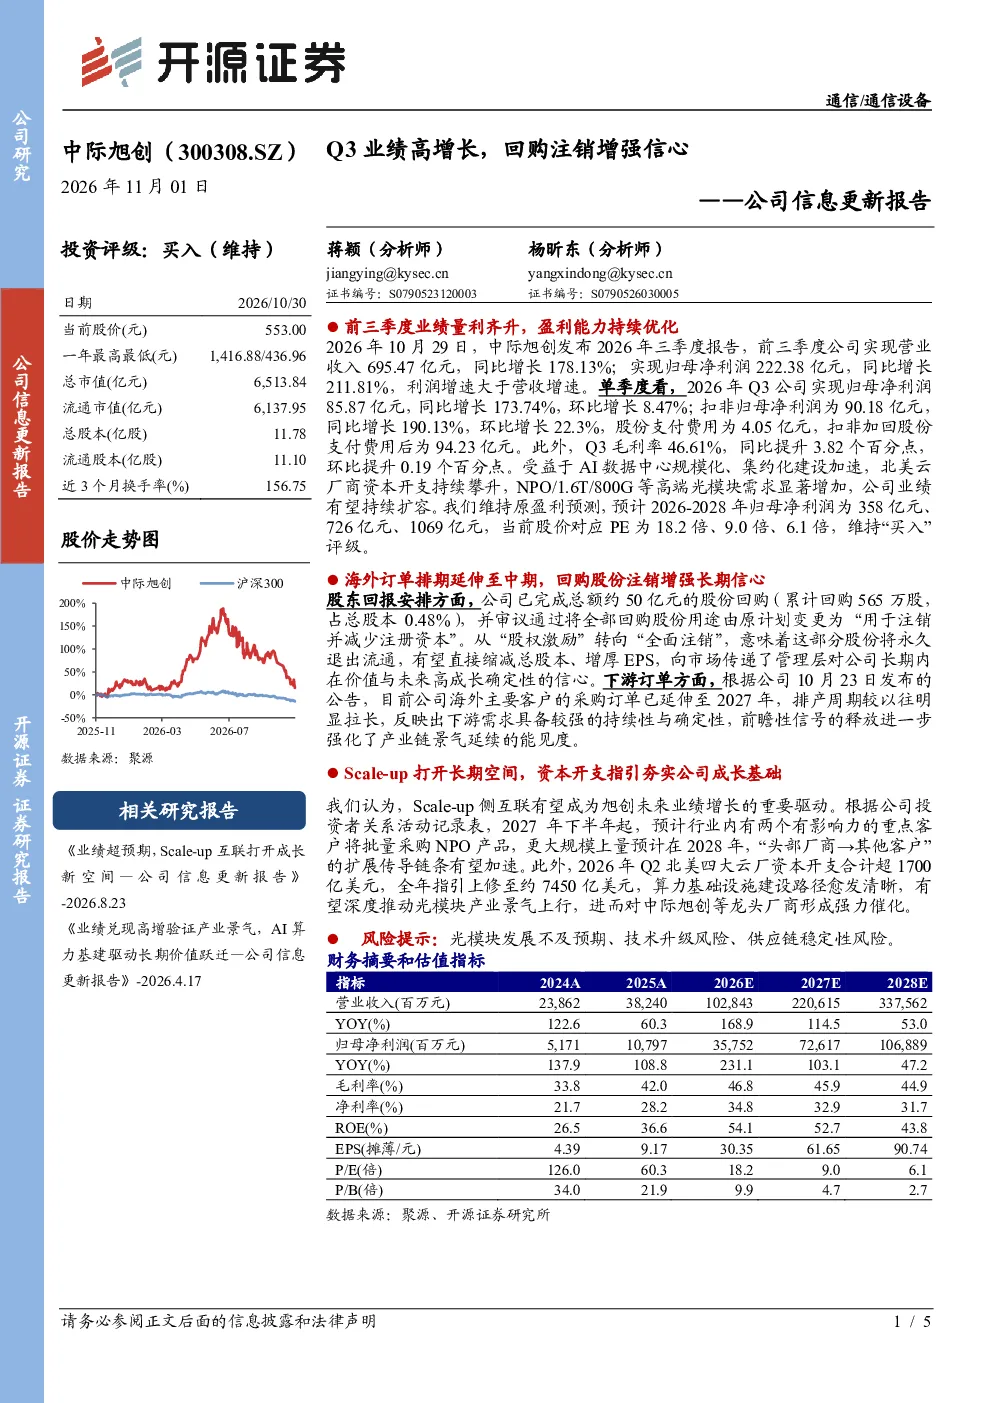
中际旭创2026年前三季度营收和净利润均实现高速增长,主要得益于AI数据中心建设加速、北美云厂商资本开支提升以及高端光模块需求增加。具体来看,Q3单季度归母净利润同比增长173.74%,扣非归母净利润同比增长190.13%,毛利率同比提升3.82个百分点,显示出公司盈利能力的持续优化。这些积极因素共同推动了公司业绩的强劲表现。
光模块行业未来发展趋势如何?
光模块行业未来发展趋势向好,主要表现为高端光模块需求持续增加,AI数据中心建设加速推动行业景气度上行。预计2027年下半年起,行业重点客户将批量采购NPO产品,更大规模放量预计在2028年。北美云厂商的资本开支持续提升,2026年Q2已超过1700亿美元,全年指引上修至约7450亿美元,为光模块产业提供了强劲的增长动力。同时,“头部厂商→其他客户”的传导链条加速,进一步打开行业长期增长空间。
中际旭创在报告中的重点分析方向是什么?
报告重点分析了中际旭创的业绩增长逻辑、海外订单排期以及长期发展潜力。业绩方面,公司前三季度营收和净利润均实现高速增长,Q3单季度表现尤为突出。海外订单方面,主要客户采购订单延伸至2027年,排产周期拉长,反映了下游需求的持续性强。长期发展方面,公司完成约50亿元股份回购并用于注销,传递了管理层对公司长期价值的信心,同时行业两个重点客户将批量采购NPO产品,为未来业绩增长提供了有力支撑。
当前光模块市场现状如何?
当前光模块市场现状积极,下游需求持续旺盛,AI数据中心建设加速推动行业景气度上行。北美云厂商的资本开支持续提升,为行业提供了强劲的增长动力。同时,海外主要客户采购订单延伸至2027年,排产周期拉长,反映了下游需求的持续性强。此外,行业两个重点客户将批量采购NPO产品,预计2027年下半年起更大规模放量,进一步推动行业增长。这些因素共同构成了光模块市场的积极现状。
研报中提示了哪些风险?
研报中提示了光模块行业发展的相关风险,主要包括光模块发展不及预期、技术升级风险以及供应链稳定性风险。光模块行业虽然前景广阔,但仍面临技术快速迭代的风险,若行业发展不及预期,可能对公司业绩造成影响。此外,技术升级风险也是需要关注的重要因素,若公司无法及时跟进技术发展趋势,可能影响其市场竞争力。最后,供应链稳定性风险也不容忽视,若供应链出现波动,可能影响公司的生产和交付能力。这些风险需要投资者密切关注。