猜你想问
这份研报的核心内容是什么?
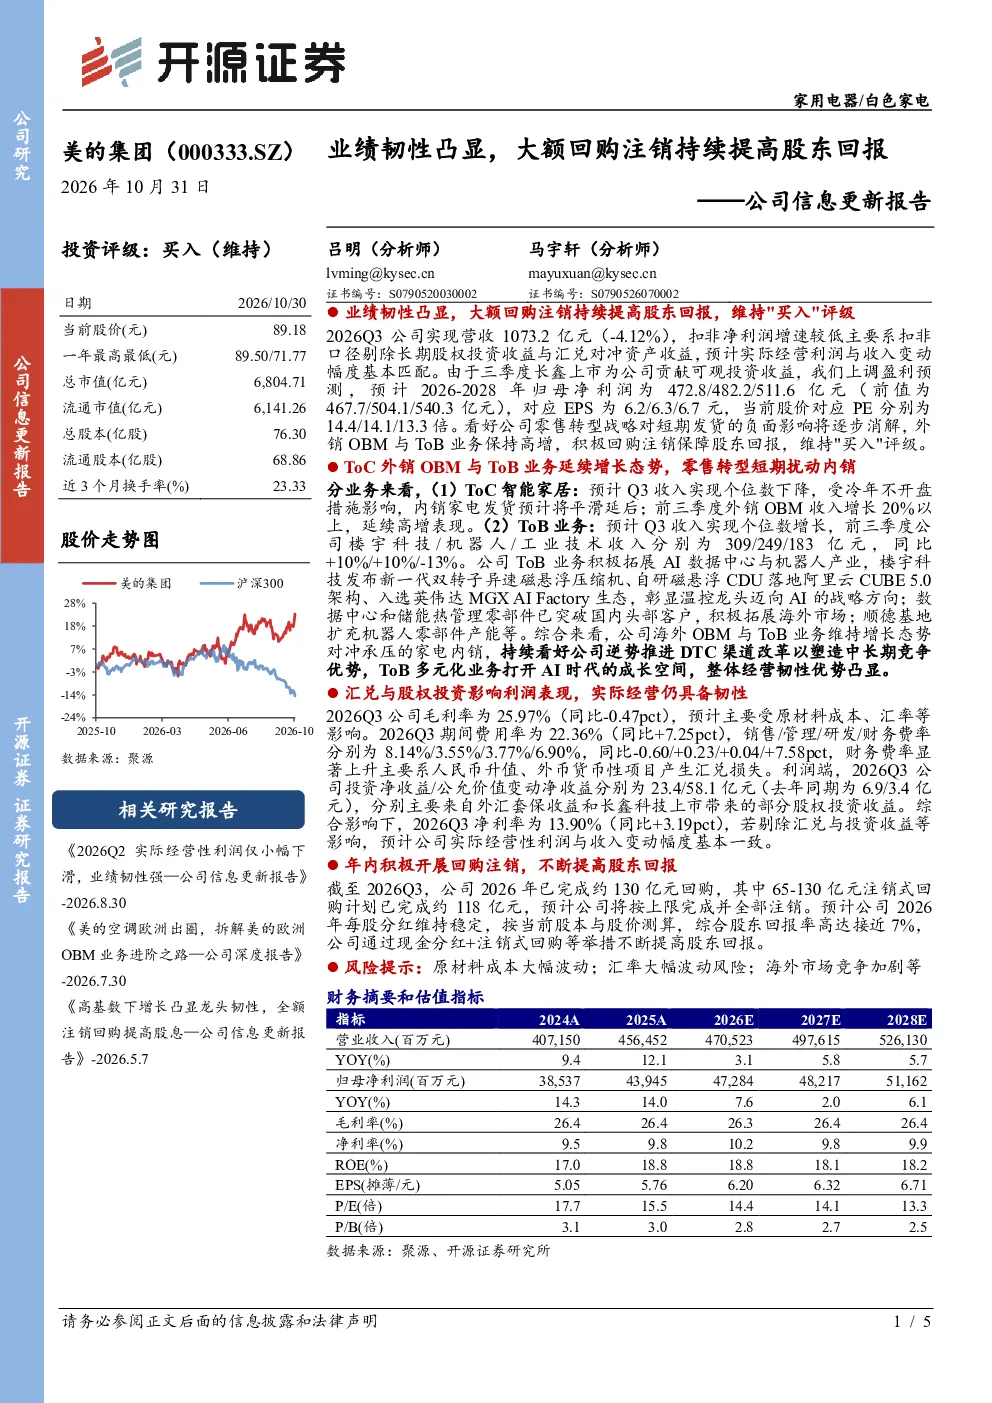
本报告指出公司2026年Q3业绩稳健,实际经营利润与收入变动幅度基本匹配,大额回购注销持续提高股东回报。看好公司零售转型战略对短期发货的负面影响将逐步消解,外销OBM与ToB业务保持高增,积极回购注销保障股东回报。报告上调了2026-2028年归母净利润预测至472.8/482.2/511.6亿元,EPS分别为6.2/6.3/6.7元,当前股价对应PE分别为14.4/14.1/13.3倍。公司通过外销OBM与ToB业务的高增对冲内销家电的短期压力,整体经营韧性优势凸显。
智能家居行业发展趋势如何?
智能家居行业正经历从产品驱动向场景驱动的转变,消费者对智能化、个性化家居体验的需求日益增长。随着物联网、人工智能技术的成熟,智能家居产品渗透率持续提升,市场格局加速洗牌。头部企业通过技术积累和生态构建,逐步扩大市场份额。同时,ToB业务如楼宇科技、机器人、工业技术等领域成为新的增长点,AI数据中心、储能热管理零部件等细分市场潜力巨大,行业整体呈现多元化、智能化发展趋势。
报告重点分析了哪些业务方向?
报告重点分析了公司ToC智能家居和ToB业务的经营情况。ToC方面,Q3收入个位数下降主要受冷年不开盘措施影响,内销家电发货平滑延后,但前三季度外销OBM收入增长20%以上。ToB方面,Q3收入个位数增长,前三季度楼宇科技/机器人/工业技术收入分别为309/249/183亿元,同比+10%/+10%/-13%。公司积极拓展AI数据中心与机器人产业,数据中心和储能热管理零部件已突破国内头部客户并拓展海外市场,ToB业务成为新的增长引擎。
当前市场对美的集团的整体判断是什么?
当前市场对美的集团的整体判断是公司经营韧性优势凸显,短期压力可通过外销OBM与ToB业务的高增对冲。报告显示,公司通过持续的大额回购注销提高股东回报,2026年已完成约130亿元回购,其中118亿元已注销。财务方面,毛利率受原材料成本和汇率影响略有下降,期间费用率上升主要系汇兑损失,但投资净收益和公允价值变动净收益表现良好。整体来看,公司逆势推进DTC渠道改革和ToB多元化业务,在AI时代具备成长空间。
研报提示了哪些风险?
研报提示了原材料成本大幅波动、汇率大幅波动风险以及海外市场竞争加剧等风险。原材料成本方面,受全球供应链扰动影响,原材料价格波动可能对毛利率产生不利影响。汇率波动方面,人民币升值和外币货币性项目产生的汇兑损失可能影响财务表现。海外市场竞争加剧方面,公司ToB业务虽保持高增,但仍需应对国际市场同业竞争压力,需持续提升产品竞争力和品牌影响力以应对潜在风险。