猜你想问
这份研报的核心内容是什么?
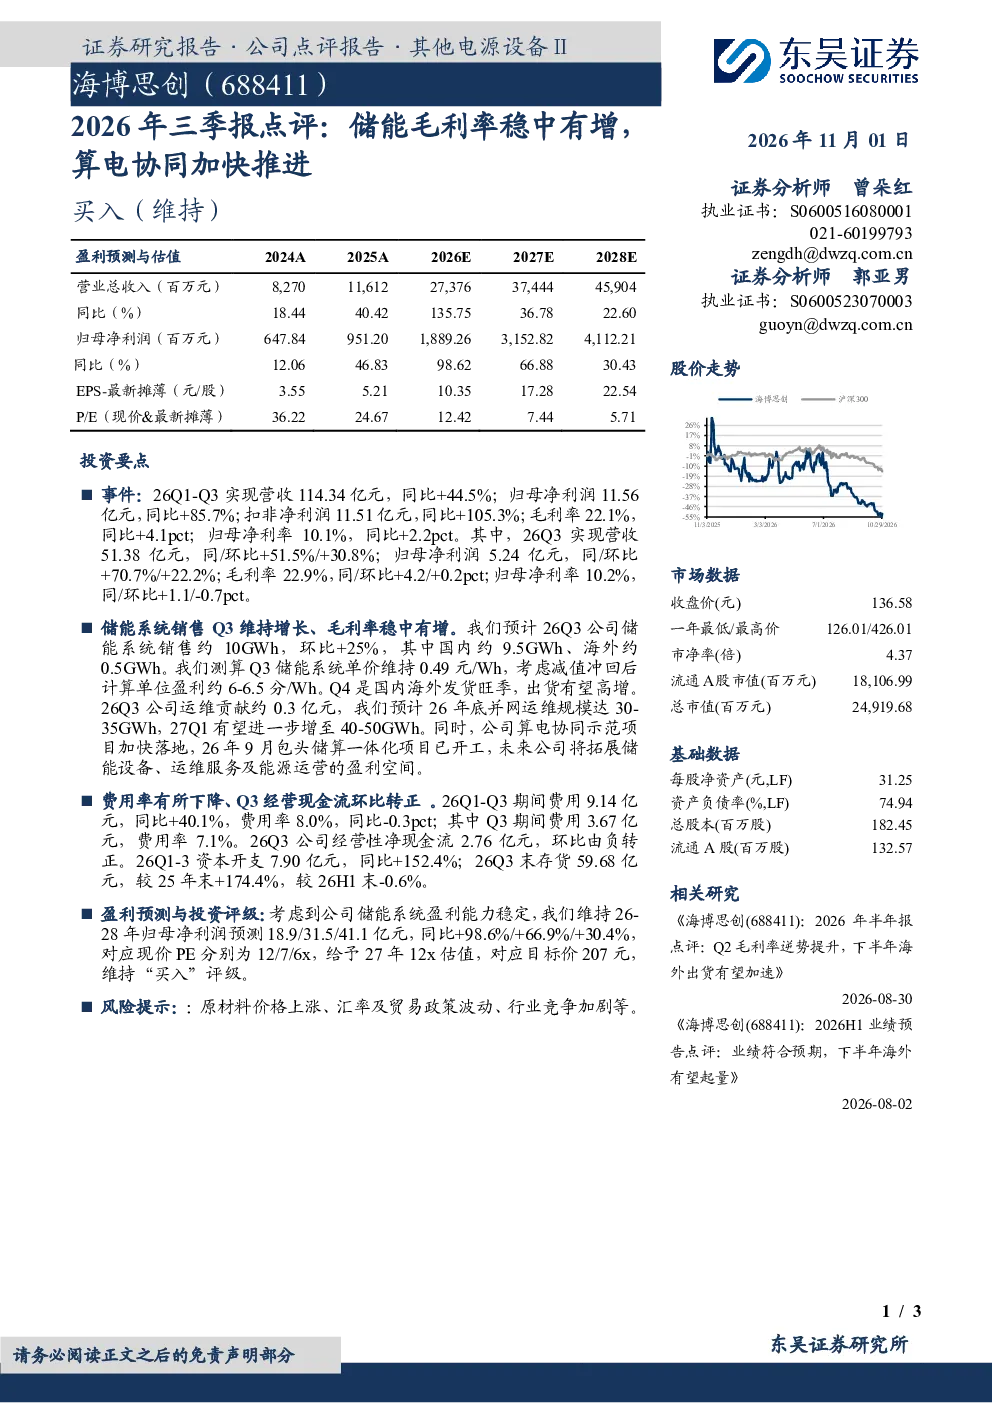
这份研报主要点评了公司2026年Q1-Q3的业绩表现,显示营收和净利润均实现显著增长。报告指出公司营收达114.34亿元,同比增长44.5%;归母净利润11.56亿元,同比增长85.7%。Q3单季营收51.38亿元,同比增长51.5%;归母净利润5.24亿元,同比增长70.7%。毛利率方面,整体毛利率提升至22.1%,同比增加4.1个百分点,Q3单季毛利率更是达到22.9%,同比提升4.2个百分点。此外,报告还分析了公司在储能系统领域的表现,Q3储能系统销售约10GWh,环比增长25%,单价约0.49元/Wh,单位盈利约6-6.5分/Wh。
储能行业的发展趋势如何?
储能行业正呈现快速发展趋势,尤其在技术迭代和市场需求的双重驱动下。从本报告数据看,公司储能系统销售环比增长25%,单价和单位盈利表现良好,显示出行业盈利能力的提升。海外市场潜力巨大,Q3海外储能系统出货0.5GWh,预计Q4将迎来旺季。运维服务贡献稳定增长,并网运维规模预计将在2026年底达30-35GWh,2027Q1增至40-50GWh。算电协同示范项目的推进将进一步拓展储能设备、运维及能源运营的盈利空间,行业整体增长动能强劲。
研报重点分析了哪些方面?
研报重点分析了公司在储能系统领域的业绩表现和盈利能力。报告详细披露了储能系统销售数据,包括国内9.5GWh、海外0.5GWh的出货量,以及约0.49元/Wh的单价和6-6.5分/Wh的单位盈利。同时,报告强调了算电协同示范项目的落地进展,该项目将助力公司拓展储能设备、运维及能源运营的盈利模式。此外,报告还分析了公司费用率下降、经营性净现金流转正等财务表现,以及资本开支和存货变动情况,全面评估公司经营状况。
当前储能市场的现状如何?
当前储能市场呈现供需两旺的积极态势。从本报告数据看,公司储能系统出货量环比增长25%,单价和盈利能力保持稳定,反映出市场需求旺盛。海外市场潜力巨大,Q4预计将迎来发货旺季。运维服务市场也在稳步扩张,预计2026年底并网运维规模达30-35GWh,2027Q1增至40-50GWh。算电协同项目的推进进一步验证了行业整合和商业模式创新的方向。整体来看,储能市场在政策支持和技术进步的推动下,正进入快速发展阶段,行业竞争格局逐步形成。
研报提到了哪些风险因素?
研报提示了几个潜在风险因素。首先,原材料价格上涨可能影响公司成本控制,进而影响盈利能力。其次,汇率及贸易政策波动可能对海外市场业务造成不确定性。此外,行业竞争加剧也可能对公司的市场份额和定价能力带来挑战。这些风险因素需要持续关注,但报告并未具体量化其影响程度。公司目前正通过技术创新和多元化布局来应对这些风险,例如加速算电协同项目落地,以增强市场竞争力。