猜你想问
浪潮信息2026年三季报核心内容是什么?
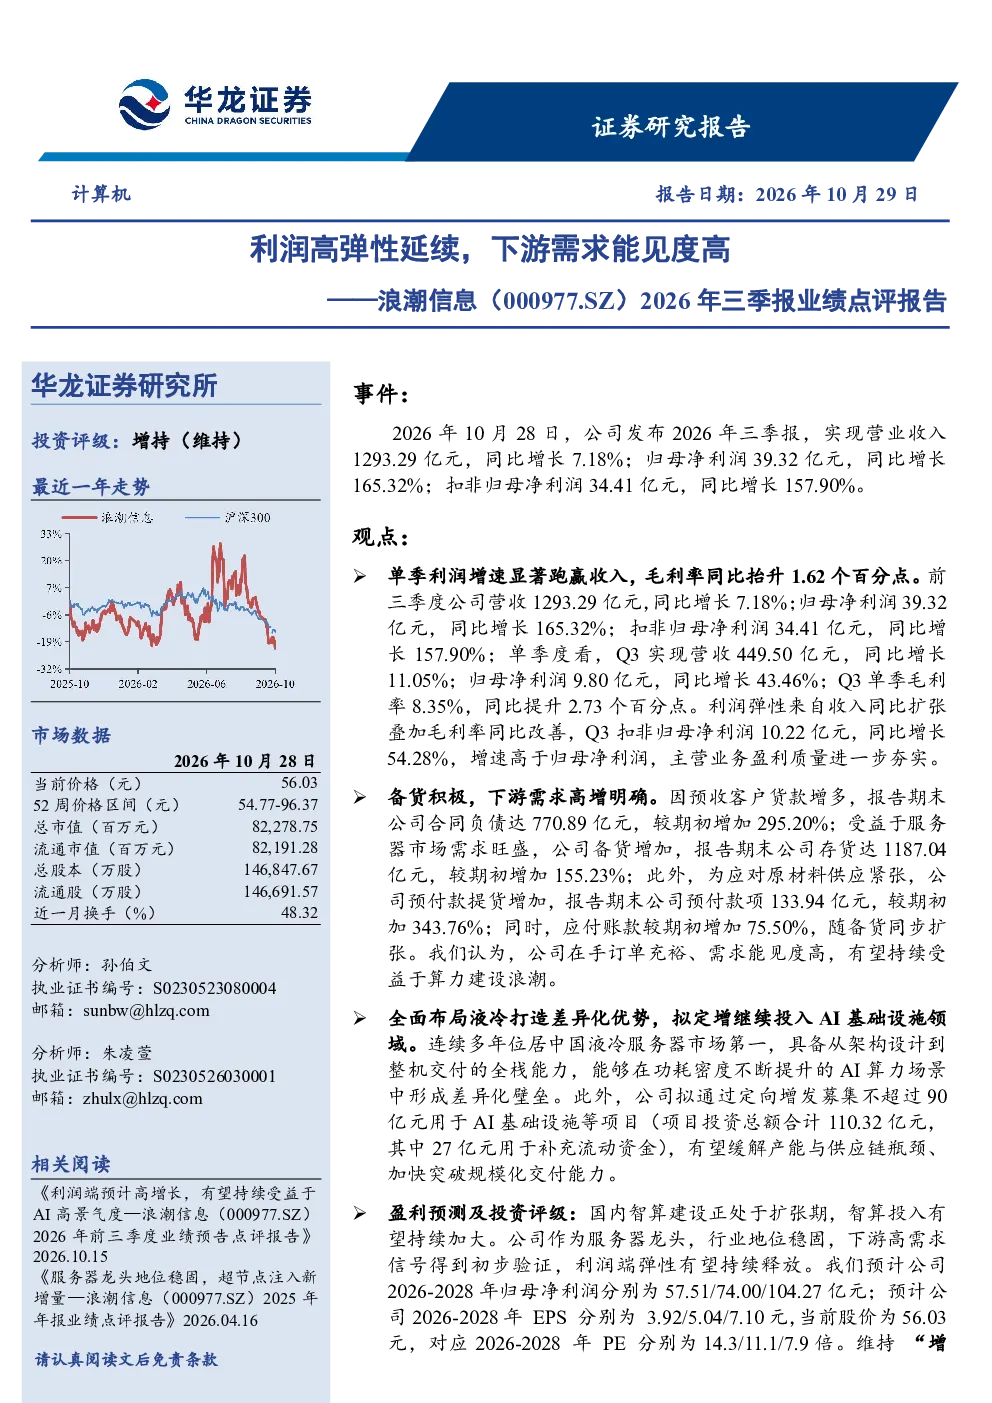
浪潮信息2026年三季报显示利润高弹性延续,毛利率同比提升1.62个百分点,单季利润增速显著跑赢收入。公司营收1293.29亿元(同比增长7.18%),归母净利润39.32亿元(同比增长165.32%),扣非归母净利润34.41亿元(同比增长157.90%)。Q3单季营收449.50亿元(同比增长11.05%),归母净利润9.80亿元(同比增长43.46%),毛利率8.35%(同比提升2.73个百分点)。利润弹性主要来自收入扩张和毛利率改善,主营业务盈利质量进一步夯实。
信息技术行业发展趋势如何?
国内智算建设处于扩张期,智算投入有望持续加大。公司作为服务器龙头,行业地位稳固,下游高需求信号得到验证,利润端弹性有望持续释放。液冷技术布局领先,连续多年位居中国液冷服务器市场第一,具备全栈能力,在AI算力场景中形成差异化优势。公司拟通过定向增发募集不超过90亿元,用于AI基础设施等项目(总投资110.32亿元,其中27亿元补充流动资金),以缓解产能瓶颈、加快规模化交付。
报告重点分析了哪些方向?
报告重点分析了浪潮信息手订单充裕、需求能见度高,预计持续受益于算力建设浪潮。公司液冷技术布局领先,具备全栈能力,在AI算力场景中形成差异化优势。同时关注合同负债、存货、预付款项等关键数据,反映预收货款增多、备货增加以应对服务器市场需求。公司拟通过定向增发缓解产能瓶颈、加快规模化交付。
当前市场现状如何判断?
报告显示国内智算建设处于扩张期,智算投入有望持续加大。浪潮信息作为服务器龙头,行业地位稳固,下游高需求信号得到验证。公司营收1293.29亿元(同比增长7.18%),归母净利润39.32亿元(同比增长165.32%),扣非归母净利润34.41亿元(同比增长157.90%)。Q3单季营收449.50亿元(同比增长11.05%),归母净利润9.80亿元(同比增长43.46%),毛利率8.35%(同比提升2.73个百分点)。
研报提示了哪些风险?
研报提示的风险包括政策落地不及预期、下游需求持续性不及预期、市场竞争加剧、毛利率不及预期、宏观经济不及预期。报告指出公司合同负债较期初增加295.20%,存货较期初增加155.23%,预付款项较期初增加343.76%,应付账款较期初增加75.50%,反映原材料供应紧张导致提货增加,随备货同步扩张。