猜你想问
安克创新2026Q3财报核心数据有哪些?
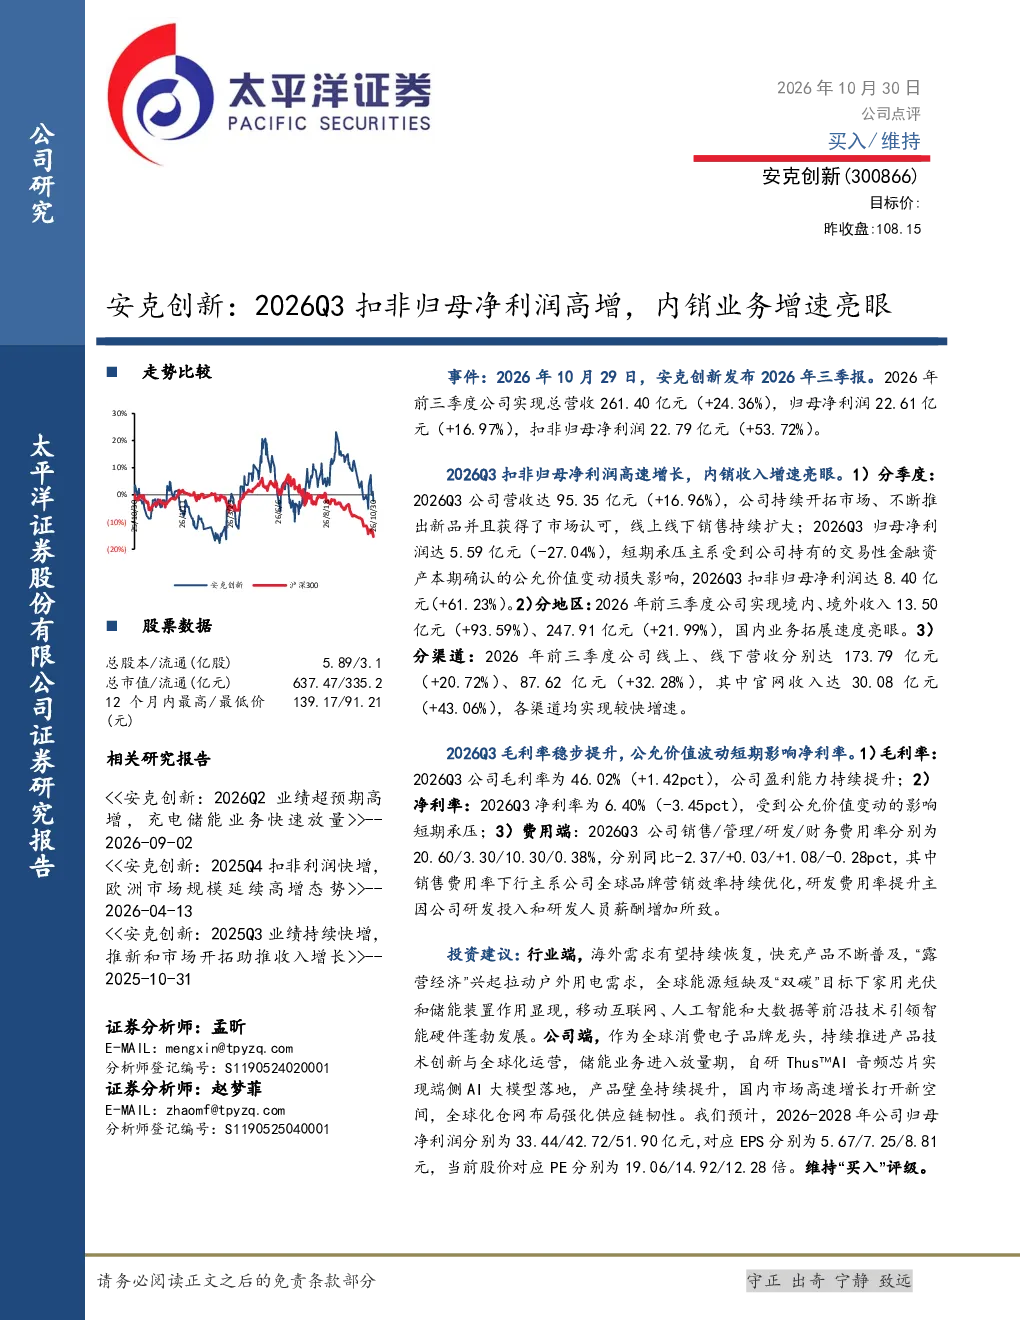
安克创新2026年三季报显示,公司前三季总营收261.40亿元,同比增长24.36%,归母净利润22.61亿元,增长16.97%,扣非归母净利润22.79亿元,大幅增长53.72%。其中Q3营收95.35亿元,增长16.96%,扣非归母净利润8.40亿元,增长61.23%。国内市场表现突出,前三季境内收入13.50亿元,增长93.59%,官网收入30.08亿元,增长43.06%。毛利率46.02%,净利率6.40%。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势显示,海外需求有望逐步恢复,快充产品普及率提升,“露营经济”带动户外用电需求增长,家用光伏和储能装置市场潜力显现,智能硬件技术持续驱动行业创新。消费电子品牌竞争加剧,技术创新和全球化运营成为关键,储能业务进入放量期,自研Thus™AI音频芯片实现端侧AI大模型落地,产品技术壁垒提升,国内市场高速增长,供应链韧性强化。
安克创新报告重点分析了哪些方面?
安克创新报告重点分析了公司业绩表现、盈利能力及行业与公司端分析。业绩方面,Q3营收和扣非归母净利润均实现高增长,但短期受公允价值变动影响净利润有所下滑。国内市场拓展显著,线上线下渠道均实现增长,官网收入增速最快。盈利能力方面,毛利率提升,净利率短期波动。行业端,海外需求恢复可期,快充、户外用电、家用光伏和储能等细分领域增长潜力大。公司端,技术创新与全球化运营持续推进,储能业务放量,自研芯片提升产品竞争力,国内市场高速增长,供应链韧性强化。
当前电子设备市场现状如何?
当前电子设备市场现状显示,消费电子行业竞争激烈,技术创新成为核心竞争力,海外市场需求逐步回暖,但地缘政治冲突带来不确定性。快充技术成为标配,户外用电需求增长,“露营经济”带动相关产品销售,家用光伏和储能装置市场潜力逐步释放。智能硬件技术持续迭代,AI赋能消费电子成为趋势。安克创新作为行业龙头,通过技术创新和全球化布局,在国内市场高速增长,海外业务逐步恢复,供应链韧性增强,产品竞争力提升。
安克创新研报提示了哪些风险?
安克创新研报提示了汇率波动、海外地缘政治冲突、行业竞争加剧、新品研发及市场推广不及预期、关税政策变化、储能行业竞争加剧等风险因素。汇率波动可能影响公司海外业务盈利,地缘政治冲突可能影响供应链稳定,行业竞争加剧可能压缩利润空间,新品研发及市场推广不及预期可能影响业绩增长,关税政策变化可能增加成本,储能行业竞争加剧可能影响公司储能业务发展。