猜你想问
这份报告主要讲了什么内容?
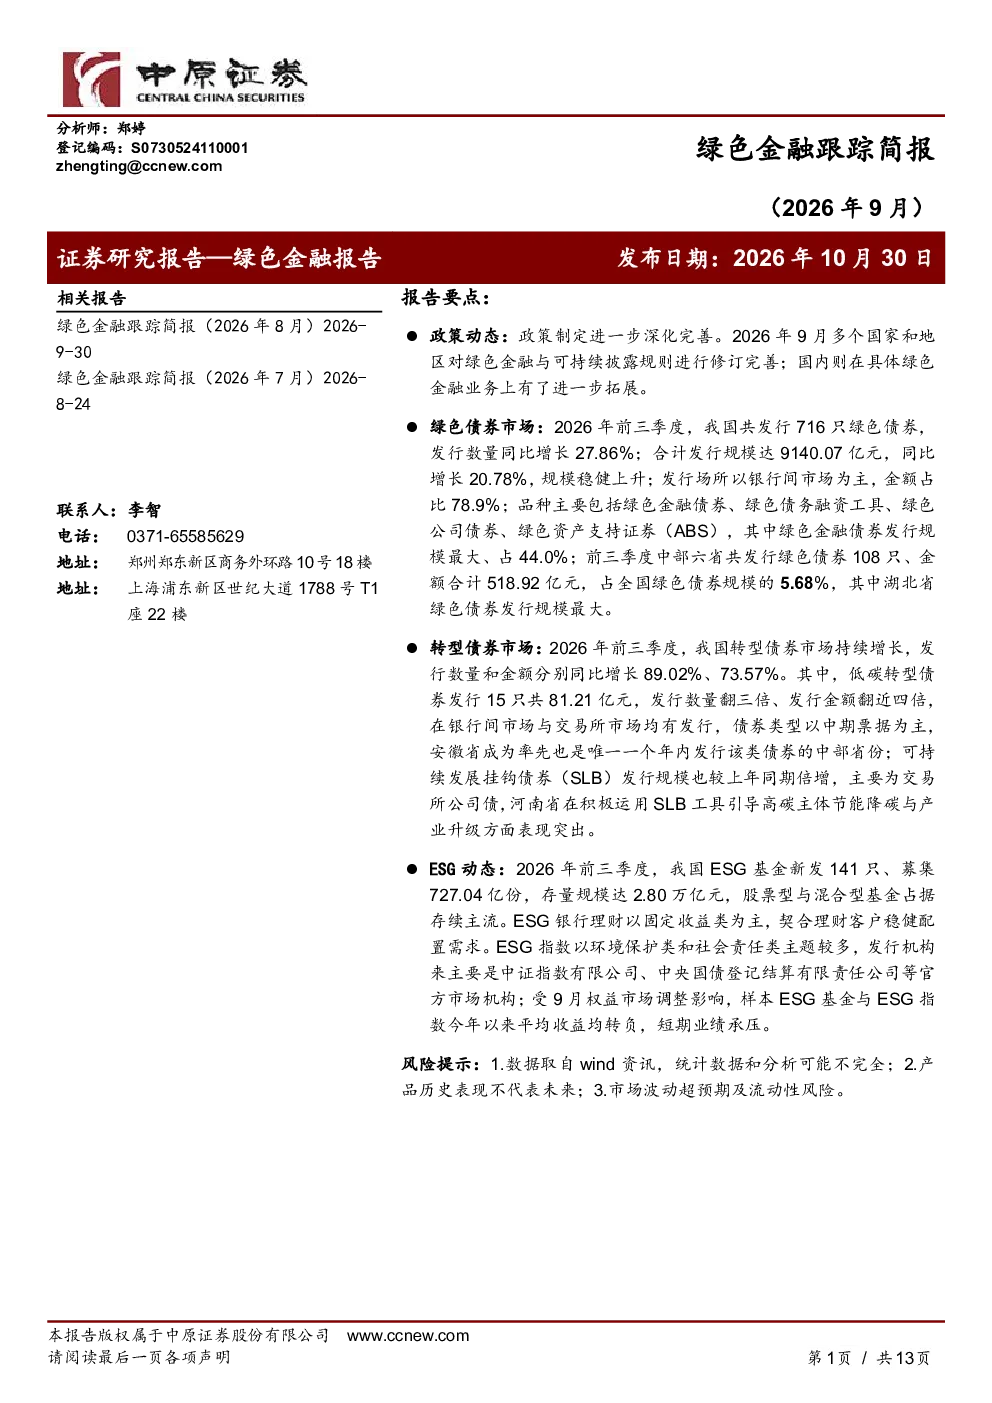
本报告追踪了2026年前三季度中国绿色金融市场的最新动态。核心内容包括政策层面,国际国内绿色金融规则持续完善,国内业务拓展;绿色债券市场,发行716只规模达9140.07亿元,同比增长27.86%和20.78%,银行间市场为主,绿色金融债券占比最高;转型债券市场,发行155只规模899.60亿元,同比增长89.02%和73.57%,低碳转型债券和SLB成为新增长点;ESG投资生态持续完善,新发141只ESG基金,募集727.04亿份,但今年以来平均收益转负。
绿色金融赛道未来发展趋势如何?
绿色金融赛道呈现稳健增长与结构性变化趋势。政策持续完善推动市场发展,绿色债券规模稳步提升但区域分布不均衡,中部六省占比仅5.68%。转型债券市场高速扩容,低碳转型债券和SLB成为亮点,分别同比增长近两倍和86.67%。ESG投资生态逐步成熟,但短期业绩承压,需关注基金类型与市场表现差异。
报告重点分析了哪些方向?
报告重点分析了绿色债券市场的品种结构、地区分布及增长趋势,转型债券市场的发行概况与细分品种表现,以及ESG基金的规模变化与类型特征。特别关注了银行间与交易所市场的差异,中部六省的发行情况,以及ESG投资产品的短期业绩表现。
当前绿色金融市场现状如何判断?
当前绿色金融市场呈现规模与结构双重特征。绿色债券市场稳健增长但区域发展不均衡,转型债券市场高速扩容,ESG投资生态逐步完善但短期业绩承压。银行间市场仍是绿色债券主战场,低碳转型债券和SLB成为新增长点,ESG基金以股票型与混合型为主。整体市场活跃,但需关注政策变化与短期业绩波动。
阅读这份报告需注意哪些风险?
阅读本报告需关注政策变动风险,国际国内绿色金融规则持续调整可能影响市场方向;区域发展不均衡风险,中部六省占比仅5.68%,需关注市场集中度;短期业绩波动风险,ESG基金今年以来平均收益转负,转型债券市场高速扩容可能伴随波动;产品结构风险,绿色债券品种结构差异明显,需结合自身需求选择。